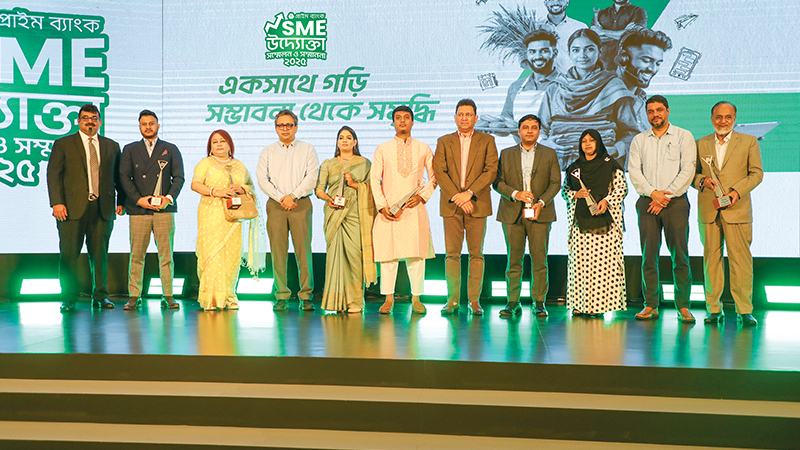
এসএমই আমাদের শরীরের হৃৎপিণ্ডের মতো। এসএমই ভালো থাকলে আমাদের দেশের সার্বিক ইকোনমিও ভালো থাকবে। বাংলাদেশের অর্থনীতিতে এসএমই খাতের অনেক অবদান রয়েছে। দেশে প্রায় ৭৮-৮০ লাখ সিএমএসএমই রয়েছে। এসব উদ্যোগ দেশের মোট কর্মসংস্থানের ২৫-৩০ শতাংশ ও জিডিপির প্রায় ২৫ শতাংশ পর্যন্ত অবদান রাখে। তবে এ খাতের অনেক প্রতিষ্ঠান অনানুষ্ঠানিক হওয়ায় ব্যাংকিং সুবিধা ও সরকারি সহায়তা থেকে বঞ্চিত। বাংলাদেশের প্রেক্ষাপটে এসএমই খাতকে আরো শক্তিশালী ও অন্তর্ভুক্তিমূলক করতে কিছু পদক্ষেপ গ্রহণ জরুরি। যেমন সব ব্যাংক ও আর্থিক প্রতিষ্ঠানের জন্য নির্দিষ্ট পরিমাণ জামানতবিহীন ঋণ প্রদান বাধ্যতামূলক করা, ঋণ প্রক্রিয়াকে সহজতর করা, নীতিগতভাবে অন্তর্ভুক্তিমূলক ব্যাংকিং সেবা চালু, ডিজিটাল রেকর্ড ও ক্রেডিট স্কোরিং ব্যবস্থা প্রবর্তন, নারী ও তরুণ উদ্যোক্তাদের জন্য বিশেষ কর্মসূচি গ্রহণ, ক্লাস্টারভিত্তিক উন্নয়ন ও দক্ষতা উন্নয়ন কার্যক্রম চালু এবং সংশ্লিষ্ট সরকারি সেবাকে সহজসাধ্য ও কার্যকর করা। এ পদক্ষেপগুলো বাস্তবায়নের মাধ্যমে এসএমই খাত দেশের টেকসই অর্থনৈতিক প্রবৃদ্ধিতে শক্তিশালী ভূমিকা রাখতে সক্ষম হবে।
তবে এ কাজগুলো করতে গিয়ে আমরা কিছু ঘটনার মুখোমুখি হই। এসএমই ফাইন্যান্স ফোরামের এক জরিপ মতে, সম্ভাব্য এসএমই গ্রাহকদের প্রায় ৪১ শতাংশ লোক আর্থিক প্রতিষ্ঠান থেকে ‘না’ শুনেছেন। ৩০ শতাংশ ব্যক্তি ‘না’ শুনবেন—এ ধারণা থেকেই আর ব্যাংকে আবেদন করেননি। আর ২৯ শতাংশ ব্যক্তি ঋণ নেয়া অনেক ঝামেলার কাজ মনে করেন।
আমরা অবশ্যই এসএমইকে এগিয়ে নিয়ে যেতে চাই। এ কাজগুলো করতে গিয়ে আমরা কিছু অভিজ্ঞতার সম্মুখীন হলাম। প্রতিটি ব্যবসা ও তার ধরন আলাদা। আমরা যারা আর্থিক বিষয়গুলো নিয়ে কাজ করি, তারা যদি প্রতিটি বিষয় ধরে ধরে এসএমইগুলোকে সাহায্য করতে পারি, তাহলে সামনের দিকের এসএমই আরো সুন্দর ও আকর্ষণীয় হবে বলে আমি বিশ্বাস করি।
ধাপে ধাপে এগোনোর কথা বলতে গেলে, এসএমইকে আমরা যেভাবে গুছিয়েছি, সে হিসেবে সম্ভবত আমরা এখন প্রথম ধাপে আছি। এ ধাপে আমরা এসএমই ঋণ, ঝুঁকি ব্যবস্থাপনা ও সঞ্চয়—এ ধরনের সাধারণ প্রডাক্টগুলো দিতে পারছি। কিন্তু আমরা ডিজিটাল যুগে প্রবেশ করতে যাচ্ছি। এসএমইও নিজেদের ব্যবসা গুছিয়ে নিয়ে একটা পর্যায়ে পৌঁছেছে। এখন আমাদের পরবর্তী ধাপের জন্য প্রস্তুত হতে হবে। এখন শুধু গতানুগতিক ঋণ ও সঞ্চয় নিয়ে কাজ করলে আর হবে না। এখন আমাদের একসঙ্গে আরো ক্রেডিট ম্যানেজমেন্ট, বিজনেস টুলস, এক্সপ্রেস ম্যানেজমেন্ট, আমদানি-রফতানি ও বৈদেশিক মুদ্রা কীভাবে অর্জন করতে পারি এ খাত থেকে, সেদিকে নজর দিতে হবে। তৃতীয় ধাপে স্বয়ংক্রিয় ব্যবস্থাপনা, মার্কেট ইনসাইট, সরবরাহ ব্যবস্থাপনা ও ব্যক্তিগত ব্যাংকিং নিয়ে কাজ করার সময় এসেছে।
গ্রাহক, ব্যাংকার ও নীতিনির্ধারক—সবাইকে আগামীর এসএমই ব্যাংকিং নিয়ে পাঁচটি জায়গায় নজর দেয়ার সময় এসেছে। এক. ডিজিটাল ব্যাংকিংকে আরো সহজ করে তোলা। ঋণ নিতে এখনো যে পরিমাণ কাগজপত্র লাগে, এগুলোকে কীভাবে আরো সহজ করা যায়, সেটা নিয়ে ভাবতে হবে। ঘরে কিংবা ব্যবসাপ্রতিষ্ঠানে বসেই যেন ঋণ নেয়া যায় এবং ঋণের পরিমাণকে কীভাবে আরো বাড়ানো যায়, সেগুলো নিয়ে কাজ করতে হবে। দুই. বিভিন্ন ছাড়পত্র ও ডকুমেন্টেশন নিয়ে নানা ঝামেলার মুখোমুখি হই আমরা। প্রতিষ্ঠানভেদে কখনো কখনো হয়তো ২৭-২৮ জায়গা থেকে অনুমোদন নেয়া লাগে, বিষয়গুলোকে আরো সহজ ও যৌক্তিকীকরণের সময় এসে গেছে। তিন. টেকসই ব্যবসা ও এ-সংক্রান্ত সহায়তা। আমরা বিশ্বায়নের কথা বলি। কিন্তু এসএমইকে ব্যবসার স্থায়িত্ব ও সম্ভাবনা নিয়ে ব্যাংকেরই পরামর্শ দেয়া উচিত বলে মনে করি। চার. এসএমই মার্কেটপ্লেস ও প্লাটফর্ম। খাতভিত্তিক আমাদের অনেক নীতি আছে। কেন্দ্রীয় ব্যাংক আমাদের সেসব জায়গায় পরামর্শ ও নির্দেশনা দিচ্ছে। কিন্তু অনেকগুলো নতুন নতুন ডিজিটাল ও সেবা খাত আসছে। আবার খাতের ভেতর উপখাত কিংবা ছোট খাত তৈরি হচ্ছে। এক্ষেত্রে নীতিগুলো আরো দ্রুত ও ডাইনামিক হয়ে এলে এসব উদ্যোগে সহায়তা করা আরো সহজ হবে। পাঁচ. সেক্টরভিত্তিক ক্রেডিট পলিসি প্রণয়ন। উদ্যোক্তাদের বড় একটি অংশ এখনো ব্যবসার জন্য ঋণ পান না। সাধারণত আত্মীয়স্বজন বা বন্ধুবান্ধব থেকে টাকা নিয়ে ব্যবসা শুরু করেন। অর্থাৎ তাদের আর্থিক চাহিদাটা তারা অন্যভাবে মিটিয়ে নিচ্ছেন। এ জায়গায়ও আমাদের কাজ করার আছে। নীতির কারণে যেন কেউ আর্থিক সুবিধার বাইরে না থাকে, সে জায়গায় আমাদের কাজ করতে হবে। সবচেয়ে বড় বিষয়, এ মুহূর্তে একটি এসএমই মার্কেটপ্লেস প্লাটফর্ম তৈরি করার সময় হয়ে গেছে। এককভাবে এসএমই গ্রাহকের কাছে যাওয়ার চেয়ে গুচ্ছভিত্তিক কিংবা ডিজিটাল প্লাটফর্মে যাওয়া খুবই সহজ। এগুলো নিয়েও আমাদের কাজ করার সময় এসেছে।
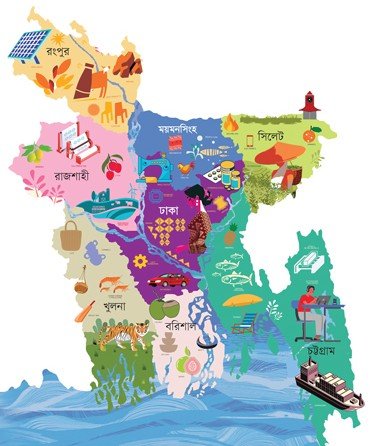
মানচিত্র সূত্র : বিডা
প্রাইম ব্যাংক সিএমএসএমই খাতে উল্লেখযোগ্য অবদান রেখে চলেছে। বর্তমানে এ খাতে ব্যাংকের ঋণের পরিমাণ আড়াই হাজার কোটি টাকারও বেশি এবং আমাদের সাড়ে ১১ হাজারের অধিক সক্রিয় ঋণগ্রহীতা রয়েছেন। এছাড়া ব্যাংকের মোট সিএমএসএমই গ্রাহকের সংখ্যা ৯০ হাজারের বেশি, যা দেশের ক্ষুদ্র ও মাঝারি উদ্যোক্তাদের প্রতি আমাদের অঙ্গীকারের প্রমাণ। প্রাইম ব্যাংক এ খাতে আর্থিক অন্তর্ভুক্তি, সহজতর ঋণপ্রাপ্তি এবং উদ্যোক্তা সক্ষমতা বৃদ্ধিতে নিরলসভাবে কাজ করে যাচ্ছে, যেন সিএমএসএমই খাত দেশের অর্থনীতিতে আরো বড় ভূমিকা রাখতে পারে।