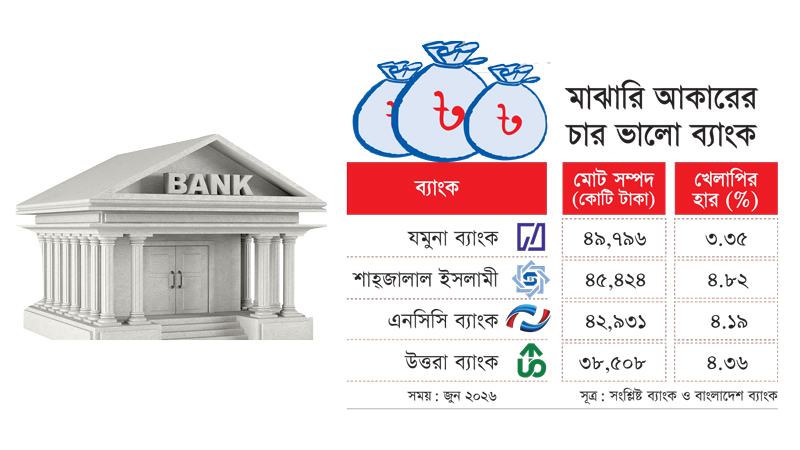
নানা অনিয়ম, অব্যবস্থাপনা ও ঋণের নামে অর্থ লোপাটের ঘটনায় বিপর্যস্ত দেশের ব্যাংক খাত। নাজুক হয়ে পড়েছে অর্ধেকের বেশি ব্যাংকের আর্থিক পরিস্থিতি। সংকটের বাইরে নেই প্রথম প্রজন্মের বড় ব্যাংকগুলোও। এমন পরিস্থিতির মধ্যেও তুলনামূলক ভালো অবস্থান ধরে রেখেছে মাঝারি আকারের চার বেসরকারি ব্যাংক—যমুনা, শাহ্জালাল ইসলামী, এনসিসি ও উত্তরা। নিয়ন্ত্রিত খেলাপি ঋণ, শক্তিশালী মূলধন কাঠামো, ভালো মুনাফা ও ব্যাংক পরিচালনায় সুশাসনের কারণে প্রতিষ্ঠানগুলো গ্রাহকদের আস্থা ধরে রাখতে পেরেছে বলে জানিয়েছেন সংশ্লিষ্টরা।
সাধারণভাবে ৩০ হাজার কোটি থেকে ৫০ হাজার কোটি টাকা পর্যন্ত সম্পদ রয়েছে, এমন ব্যাংকগুলোকে মাঝারি আকারের ব্যাংক হিসেবে বিবেচনা করা হয়। বেসরকারি খাতের প্রায় নয়টি ব্যাংকের সম্পদের আকার বর্তমানে এ সীমার মধ্যে রয়েছে। এর মধ্যে খেলাপি ঋণের হার ৫ শতাংশের নিচে রয়েছে মাত্র চারটির। বাংলাদেশ ব্যাংক ও সংশ্লিষ্ট ব্যাংকগুলোর চলতি বছরের জুন প্রান্তিকের আর্থিক প্রতিবেদন পর্যালোচনায় এ চিত্র উঠে এসেছে।
সংশ্লিষ্টরা জানান, মাঝারি আকারের এ ব্যাংকগুলোর উদ্যোক্তা, চেয়ারম্যান ও পরিচালকদের মধ্যেও অনেক রাজনৈতিক ব্যক্তিত্ব রয়েছেন। অতীতে মন্ত্রী ও সংসদ সদস্য ছিলেন, এমন রাজনীতিকের সংখ্যাও এ চারটি ব্যাংকের পর্ষদে কম ছিল না। তারপরও ব্যাংক পরিচালনায় রাজনৈতিক দৃষ্টিভঙ্গির পরিবর্তে সুশাসন ও পেশাদারত্বকে প্রাধান্য দেয়ায় ব্যাংকগুলো ক্ষতিগ্রস্ত হয়নি। বরং উজ্জ্বল ভাবমূর্তির কারণে সংকটের মুহূর্তে এ চারটি ব্যাংক দ্রুত সম্প্রসারিত হচ্ছে।
ভালো অবস্থানে থাকা যমুনা ও শাহ্জালাল ইসলামী ব্যাংক তৃতীয় প্রজন্মের ব্যাংক হিসেবে পরিচিত। ২০০১ সালে কার্যক্রম শুরু করা এ দুই ব্যাংকের মধ্যে গত জুন শেষে শাহ্জালাল ইসলামীর মোট সম্পদের পরিমাণ দাঁড়ায় ৪৫ হাজার ৪২৪ কোটি টাকা। এর মধ্যে ৩১ হাজার ২৭১ কোটি টাকা ছিল বিতরণকৃত ঋণ বা বিনিয়োগ।
এ ঋণে খেলাপির হার ৪ দশমিক ৮২ শতাংশ।
চলতি বছরের প্রথমার্ধে ব্যাংকটি ৬৩৯ কোটি টাকা পরিচালন মুনাফা করেছে। একই সময়ে নিট মুনাফা হয়েছে ৩০৮ কোটি টাকা। এর আগে ২০২৫ সালে শাহ্জালাল ইসলামী ব্যাংকের পরিচালন মুনাফা ছিল ৭০০ কোটি টাকা, যার মধ্যে ৩৬৮ কোটি টাকা নিট মুনাফা হিসেবে অর্জিত হয়। খেলাপি ঋণের হার তুলনামূলকভাবে নিয়ন্ত্রণে থাকায় ব্যাংকটির মূলধন সক্ষমতাও বেশ ভালো অবস্থানে।
ব্যাংক খাতের বিপর্যয়কর পরিস্থিতির মধ্যেও ভালো করার বিষয়ে জানতে চাইলে শাহ্জালাল ইসলামী ব্যাংকের ব্যবস্থাপনা পরিচালক মোসলেহ উদ্দীন আহমেদ বণিক বার্তাকে বলেন, ‘রাজনীতিবিদদের মধ্যেও কিছু ভালো মানুষ আছে। এ কারণে আমরা ভালো থাকতে পেরেছি। আমাদের ব্যাংকের পর্ষদের বৈশিষ্ট্য হলো এখানে কারো একক আধিপত্য নেই। চেয়ারম্যান বা অন্য যেকোনো পরিচালকের প্রস্তাবে ভেটো দেয়ার ক্ষমতা সবার রয়েছে। কোনো ব্যাংক যখন একক ব্যক্তি, পরিবার বা গোষ্ঠীর নিয়ন্ত্রণে চলে যায়, তখনই সে ব্যাংকে বিপর্যয় নেমে আসে। বিগত সময়ে আমরা এটিই দেখে আসছি।’
তিনি বলেন, ‘আকারের দিক থেকে মাঝারি ব্যাংক হলেও ট্রেড ফাইন্যান্স বা বৈদেশিক বাণিজ্যের ক্ষেত্রে শাহ্জালাল দেশের শীর্ষ তিন-চারটি ব্যাংকের একটি। আর সর্বোচ্চ রফতানির ক্ষেত্রে আমাদের অবস্থান দ্বিতীয় স্থানে রয়েছে।’
তৃতীয় প্রজন্মের ব্যাংক হিসেবে পরিচিত যমুনা ব্যাংকের পর্ষদে ২০০৯ সাল-পরবর্তী সময়ে অনেক মন্ত্রী, সংসদ সদস্যসহ রাজনৈতিক প্রভাবশালীরা ছিলেন। কিন্তু এরপরও ব্যাংকটি তার আর্থিক সক্ষমতা ধরে রাখতে পেরেছে। চলতি বছরের জুন শেষে এর মোট সম্পদের আকার ছিল ৪৯ হাজার ৭৯৬ কোটি টাকা। এর মধ্যে ১৬ হাজার ২০৮ কোটি টাকা ছিল বিতরণকৃত ঋণে। এ ঋণের মধ্যে ৩ দশমিক ৩৫ শতাংশ ছিল খেলাপি। যমুনা ব্যাংক মূলত সরকারি ট্রেজারি বিল-বন্ডে বিনিয়োগের মাধ্যমে বড় মুনাফা করছে। জুন শেষে বিল-বন্ডে ব্যাংকটির বিনিয়োগের স্থিতি ছিল ২৬ হাজার কোটি টাকারও বেশি। চলতি বছরের প্রথমার্ধেই ৭৯২ কোটি টাকার পরিচালন মুনাফা করেছে যমুনা ব্যাংক। এর আগে ২০২৫ সালে ৯৯৯ কোটি টাকা পরিচালন মুনাফা করেছিল ব্যাংকটি। যার মধ্যে ৫৫৬ কোটি টাকাই নিট মুনাফায় নিতে পেরেছিল যমুনা। ব্যাংকটির মূলধন পর্যাপ্ততার অনুপাতও (সিএআর) ১৬ দশমিক ৭০ শতাংশ।
যমুনা ব্যাংকের ব্যবস্থাপনা পরিচালক (এমডি) ও সিইও মির্জা ইলিয়াস উদ্দীন আহম্মেদ বলেন, ‘ব্যাংক হলো ট্রাস্ট বা বিশ্বাসের ওপর দাঁড়ানো একটি প্রতিষ্ঠান। আমানতকারীদের স্বার্থই আমাদের কাছে সর্বোচ্চ অগ্রাধিকার ছিল। আমাদের পরিচালকরা রাজনৈতিক এজেন্ডা নিয়ে ব্যাংকের পর্ষদে বসতেন না। আমাদের হাত দিয়ে কোনোভাবেই যেন মন্দ বিনিয়োগ না হয়, তারা সেটি নিশ্চিত করেছেন। সব ক্ষেত্রে কমপ্লায়েন্সে মেনে চলা ও ঝুঁকি ব্যবস্থাপনা ঠিক থাকায় আমাদের ব্যাংক আজকের অবস্থানে আসতে পেরেছে।’
ন্যাশনাল ক্রেডিট অ্যান্ড কমার্স ব্যাংক (এনসিসি) ছিল মূলত একটি বিনিয়োগ কোম্পানি। যেটি প্রতিষ্ঠিত হয়েছিল ১৯৮৫ সালে ‘ন্যাশনাল ক্রেডিট লিমিটেড’ (এনসিএল) নামে। পরবর্তী সময়ে ১৯৯৩ সালে এটি ব্যাংকে রূপান্তর হয়। প্রতিষ্ঠার ৩৩ বছর পেরিয়ে গেলেও এখনো মাঝারি আকারের ব্যাংক হিসেবে স্বীকৃতি পাচ্ছে এনসিসি। তবে আর্থিক সূচকগুলোতে ব্যাংকটির অবস্থান এখন বেশ শক্তিশালী। চলতি বছরের জুন শেষে এনসিসির মোট সম্পদের আকার ছিল ৪২ হাজার ৯৩১ কোটি টাকা। ব্যাংকটির খেলাপি ঋণের হার ছিল ৪ দশমিক ১৯ শতাংশ। চলতি বছরের প্রথমার্ধে ৬৮৩ কোটি টাকার পরিচালন মুনাফা করেছে ব্যাংকটি।
এনসিসি ব্যাংকের চেয়ারম্যান মো. নূরুন নেওয়াজ সেলিম বণিক বার্তাকে বলেন, ‘আমাদের ব্যাংকের পর্ষদে কোনো রাজনীতি নেই। পর্ষদের সভায় সবাই ব্যাংকের কল্যাণের লক্ষ্য নিয়ে বসেন। ব্যবস্থাপনা কর্তৃপক্ষ শতভাগ স্বাধীনতা নিয়ে ব্যাংক পরিচালনা করছেন। কমপ্লায়েন্স ও গুড গভর্ন্যান্সের সবক’টি নীতি মেনে চলায় খারাপ সময়েও আমরা ভালো অবস্থানে আছি।’
দুই দশক ধরে ধারাবাহিক ও টেকসই প্রবৃদ্ধির ধারায় রয়েছে ১৯৮৩ সালে বেসরকারি খাতে ছেড়ে দেয়া উত্তরা ব্যাংক। চলতি বছরের জুন শেষে ব্যাংকটির মোট সম্পদের আকার ছিল ৩৮ হাজার ৫০৮ কোটি টাকা। ব্যাংকটির মূলধন সক্ষমতা বা সিএআর এখন ১৭ শতাংশেরও বেশি। জুন শেষে উত্তরা ব্যাংকের খেলাপি ঋণের হারও ৪ দশমিক ৩৬ শতাংশে সীমাবদ্ধ ছিল, যেখানে দেশের ব্যাংক খাতের গড় খেলাপি ঋণের হার এখন প্রায় ৩৩ শতাংশ।
করপোরেট সুশাসন ও জেনেবুঝে পথ চলায় উত্তরা ব্যাংক ভালো থাকতে পেরেছে বলে জানান ব্যাংকটির ব্যবস্থাপনা পরিচালক মো. আবুল হাশেম। তিনি বলেন, ‘ব্যাংক খাতে বিরাজমান এত সংকট সত্ত্বেও আমরা গ্রাহকদের অবিচল আস্থা ও বিশ্বাস ধরে রাখতে পেরেছি। এ কারণে উত্তরা ব্যাংকের খেলাপি ঋণ নিয়ন্ত্রণে রয়েছে। মুনাফায় ধারাবাহিক প্রবৃদ্ধি হয়েছে। কোনো বন্ড ইস্যু করা ছাড়াই ব্যাংকের সিআরএআর ১৭ শতাংশের ওপরে নিতে পেরেছি।’