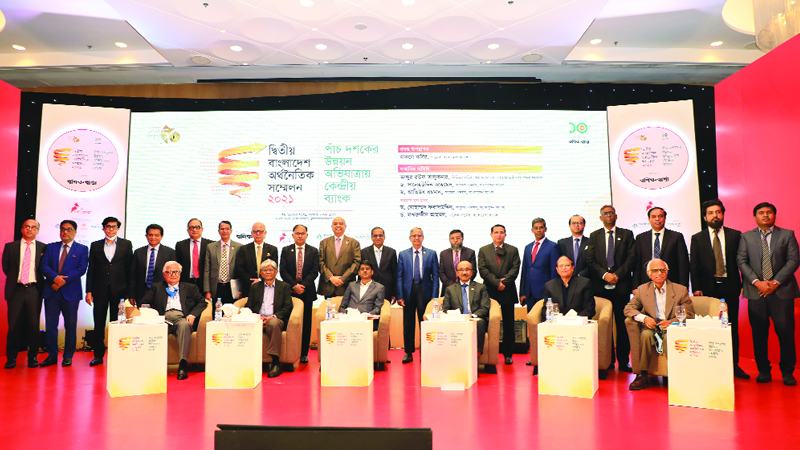
২৯ ডিসেম্বর ২০২১ তারিখে স্বাধীনতা ও বিজয়ের সুবর্ণজয়ন্তী উপলক্ষে দ্বিতীয় বাংলাদেশ অর্থনৈতিক সম্মেলন ২০২১ অনুষ্ঠিত হয়। সম্মেলনে অংশগ্রহণকারী আলোচকদের বক্তব্যের গুরুত্বপূর্ণ অংশ নিয়ে এ ক্রোড়পত্র
করোনা দুর্যোগের মধ্যেই ৫০ বছর পার করল বাংলাদেশ। উদযাপিত হলো বিজয়ের সুবর্ণজয়ন্তী। ২০২১ সালের জুনে বণিক বার্তাও পেরিয়েছে এক দশক। স্বাধীন দেশ হিসেবে নানা ঘাত-প্রতিঘাত পেরিয়েই পাঁচ দশকে দেশের অর্থনীতির উন্নয়ন-প্রসারণ ঘটেছে। অর্থনীতির এ উন্নয়ন-প্রসারণের বিভিন্ন দিক নিয়ে বণিক বার্তা ধারাবাহিকভাবে আয়োজন করছে অর্থনৈতিক সম্মেলন। ২০২১ সালের ডিসেম্বরে অনুষ্ঠিত হয় এর দ্বিতীয় আয়োজন। পাঁচ দশকের অর্থনীতির উন্নয়ন-প্রসারণে কেন্দ্রীয় ব্যাংকের রয়েছে বড় ভূমিকা। সম্মেলনের এবারের বিষয় ছিল তাই ‘পাঁচ দশকের উন্নয়ন অভিযাত্রায় কেন্দ্রীয় ব্যাংক’

মাসরুর আরেফিন
ব্যবস্থাপনা পরিচালক ও সিইও, দ্য সিটি ব্যাংক লিমিটেড
আমি ২৭ বছর ধরে ব্যাংকিং পেশার সঙ্গে যুক্ত থাকার সুবাদে বাংলাদেশ ব্যাংকের সঙ্গেও কাজ করেছি। কেন্দ্রীয় ব্যাংকের উন্নয়ন অভিযাত্রায় গভর্নরদের অবদান আমরা ব্যাংকাররা সবাই জানি। বিভিন্ন পলিসি দেয়া এবং পলিসির সফল বাস্তবায়নের কারণে বাংলাদেশ এত দূর এগিয়েছে। সবকিছুর পেছনে বাংলাদেশ ব্যাংকের নিবিড় পর্যবেক্ষণ ও তদারকি রয়েছে।
১৯৭১ সালে জাতির জনক বঙ্গবন্ধু শেখ মুজিবুর রহমান দেশ স্বাধীন করেন। ১৯৭২ সালে রাষ্ট্রপতি অধ্যাদেশের মাধ্যমে বাংলাদেশ ব্যাংক গঠন হলো। অনেক দক্ষ গভর্নর বাংলাদেশ ব্যাংকের দায়িত্বভার নিয়েছেন। ১৯৭২ থেকে ১৯৭৪ সাল পর্যন্ত আমরা প্রথম গভর্নর এএন হামিদুল্লাহকে পেলাম। এরপর একেএন আহমেদ ১৯৭৪ সাল থেকে ১৯৭৬ সাল পর্যন্ত দায়িত্ব পালন করেন। এ সময়কে বলা যায় বাংলাদেশের অর্থনীতি ও ব্যাংক ব্যবস্থার পুনর্গঠন পর্ব। এ সময়েই ব্যাংক জাতীয়করণ অধ্যাদেশ আসে। এ সময়েই শিল্প ব্যাংক, কৃষি ব্যাংক, শিল্প ঋণ সংস্থা ইত্যাদি অর্থনৈতিক প্রতিষ্ঠান চালু করার মাধ্যমে কৃষি ও শিল্প খাতে ঋণ দেয়া শুরু হয়।
পরবর্তী সময়ে আমরা গভর্নর হিসেবে পেয়েছিলাম এম নুরুল ইসলামকে (১৯৭৬ থেকে ১৯৮৭)। এর পরে গভর্নর হন সেগুফ্তা বখত চৌধুরী (১৯৮৭ থেকে ১৯৯২)। এ সময় বাজারমুখী ব্যাংক ব্যবস্থা চালু হয়। পাশাপাশি বেসরকারি ব্যাংক স্থাপন শুরু হয়। আর্থিক খাত সংস্কারে আশির দশকে ব্যাংকিং ও ক্রেডিট কমিশন গঠন করা হয়। ’৮৯-এর সময়ে ঋণ ক্লাসিফিকেশন ও ঋণ প্রদানে নতুন বিধান আসে।
১৯৯০ থেকে ২০০০ সাল-এ ১০ বছরকে আর্থিক খাত সংস্কারের সময় বলা যায়। খোরশেদ আলম গভর্নর ছিলেন ১৯৯২ থেকে ১৯৯৬ সাল পর্যন্ত। লুত্ফর রহমান সরকার গভর্নরের দায়িত্বে ছিলেন ১৯৯৬ থেকে ১৯৯৮ সাল পর্যন্ত। ড. মোহাম্মদ ফরাসউদ্দিন ১৯৯৮ থেকে ২০০১ সাল পর্যন্ত গভর্নরের দায়িত্ব পালন করেন। এ সময়েই সুদহারের কাঠামো নির্ধারণ এবং একে জনবান্ধব করাসহ অগ্রাধিকার খাত চিহ্নিত করা হয়। ২০০০ থেকে ২০০৮ সালের পরের পর্বকে বলতে চাই ব্যবস্থাপনা উন্নীতকরণ পর্ব। ড. ফখরুদ্দীন আহমদ গভর্নর ছিলেন ২০০১ থেকে ২০০৫ সাল পর্যন্ত। আর ড. সালেহউদ্দিন আহমেদ গভর্নরের দায়িত্ব পালন করেন ২০০৫ থেকে ২০০৯ সাল পর্যন্ত। এ সময় বেশকিছু নতুন নীতি প্রণীত হয়। ক্যামেলস রেটিং প্রবর্তিত হয়, যেটাকে আমরা বলি ব্যাংকের বাইবেল। এছাড়া করপোরেট সুশাসনসহ বিভিন্ন বিষয় এ সময়ে চালু হয়। ২০০৯ থেকে ২০১৭ সময়কে আমি বলি ডিজিটালাইজেশন পর্ব এবং অন্তর্ভুক্তিমূলক উন্নয়নের পথে দেশকে এগিয়ে নিয়ে যাওয়ার পথে বাংলাদেশ ব্যাংকের ভূমিকা পর্ব। এ সময়টি ছিল ড. আতিউর রহমানের (২০০৯ থেকে ২০১৬)। এ সময়েই নিরাপদ ই-ব্যাংকিং কার্যক্রম চালু হয়। নতুন ব্যাংকিংয়ের সূচনা হয়। সিআইবি থেকে আমরা যাবতীয় তথ্য পাওয়া শুরু করি। বাংলাদেশ অটোমেটেড ক্লিয়ারিং হাউজ, বাংলাদেশ ইলেকট্রনিক ফান্ড ট্রান্সফার নেটওয়ার্ক ও ন্যাশনাল পেমেন্ট সুইচ—আমাদের দেশের ব্যাংকিং সেক্টরে অনন্য মাইলফলক বলা যায়। তথ্যপ্রযুক্তিবিষয়ক গাইডলাইন চালু হয় এবং কেন্দ্রীয় ব্যাংক গ্রাহক স্বার্থ সংরক্ষণ সেন্টার চালু করে তাদের প্রধান কার্যালয়ে। এ সময়ে ক্ষুদ্রঋণ ও কৃষিঋণ নিয়েও কাজ হতে থাকে।
শেষ পর্বে আসেন আমাদের বর্তমান গভর্নর ফজলে কবির। তার সঙ্গে আমরা সবাই কাজ করছি ২০১৬ সাল থেকে। এ পর্বকে বলতে চাই আর্থিক খাতে জালিয়াতি, আর্থিক অপরাধ, গ্রাহকের স্বার্থ সংরক্ষণ বিষয়ে নীতি নির্ধারণ, কভিড মোকাবেলা, মুদ্রানীতির দৃঢ়তা পর্ব। এ সময়ে ফাইন্যান্সিয়াল ইন্টেলিজেন্স ইউনিট প্রতিষ্ঠা হয়। এ সময় ফাইন্যান্সিয়াল ইন্টেগ্রিটি ও কাস্টমার সার্ভিস ডিপার্টমেন্ট চালু হয়। কভিড মোকাবেলায় আমরা ব্যাংকাররা বাংলাদেশ ব্যাংকের সঙ্গে বিভিন্ন কাজ করছি। আমরা অর্থনীতিকে বেগবান ও চলমান রাখতে বাংলাদেশ ব্যাংকের নেতৃত্বে ভূমিকা রেখে চলেছি। ভবিষ্যতেও এ ধারা অব্যাহত থাকবে।

ফজলে কবির
গভর্নর, বাংলাদেশ ব্যাংক
বাংলাদেশের উন্নয়নযাত্রার
পাঁচ
দশক
পূর্ণ
হলো।
স্বাধীনতার
সুবর্ণজয়ন্তীর
পাশাপাশি
জাতির
পিতা
বঙ্গবন্ধু
শেখ
মুজিবুর
রহমানের
জন্মশতবার্ষিকী
উদযাপিত
হলো।
আমার
প্রেজেন্টেশনের
আউটলাইন
হলো,
কেন্দ্রীয়
ব্যাংকিংয়ের
ঐতিহাসিক
বিবর্তন,
প্রথাগত
বনাম
অপ্রচলিত
ব্যাংকিং,
বাংলাদেশ
ব্যাংক
১৯৭২
অধ্যাদেশ,
বাংলাদেশ
ব্যাংকের
প্রথাগত
বনাম
অপ্রচলিত
কেন্দ্রীয়
ব্যাংকিং
ব্যবস্থা,
৫০
বছরে
বাংলাদেশের
টেকসই
অর্থনীতির
ফল
ও
মাইলফলক
অর্জন
এবং
সর্বশেষে
ভবিষ্যতে
আসন্ন
চ্যালেঞ্জগুলো।
কেন্দ্রীয় ব্যাংকিং
ব্যবস্থার
তত্ত্বগত
ইতিহাস
চার
শতক
পুরনো,
যা
প্রাথমিকভাবে
আর্থিক
চাহিদা
পূরণে
ও
যুদ্ধের
রাজস্ব
ব্যয়ভার
বহন
করতে
চালু
করা
হয়।
এগুলো
শুরুতে
‘কেন্দ্রীয়
ব্যাংক’
নামে
পরিচিত
ছিল
না।
‘কেন্দ্রীয়
ব্যাংক’
নামটি
ঊনবিংশ
শতাব্দীতে
ব্যবহার
শুরু
হয়।
পরবর্তী
সময়ে
ঊনবিংশ
শতাব্দীতেই
কেন্দ্রীয়
ব্যাংকগুলো
লক্ষ্য
নির্ধারণে
প্রধান
ভূমিকা
পালন
করে,
যাকে
বলা
হতো
‘লেন্ডারস
অব
লাস্ট
রিসোর্ট’।
এমনকি
বর্তমানেও
ব্যাংকগুলোর
জন্য
এটি
‘লেন্ডারস
অব
লাস্ট
রিসোর্ট’।
ঊনবিংশ শতাব্দীর
শেষের
দিকে
আর্থিক
উদ্দেশ্য,
মুদ্রার
রূপান্তরকরণ
ও
আর্থিক
সংকট
মোকাবেলাসহ
বিভিন্ন
কারণে
বিশ্বে
বহু
কেন্দ্রীয়
ব্যাংক
গঠিত
হয়।
অর্থনীতিবিদরা
এ
বিষয়ে
সহমত
পোষণ
করেন,
১৯২৯-৩৭
সাল
পর্যন্ত
মহামন্দার
যথাযথ
প্রধান
নীতি
সমাধান
মার্কিন
ফেডারেল
রিজার্ভ
দিতে
পারেনি।
মূল্যস্ফীতি
এড়াতে
কেন্দ্রীয়
ব্যাংক
রিজার্ভ
বাড়ানোর
মাধ্যমে
অর্থ
সরবরাহে
ঘাটতি
তৈরি
করেছিল।
অতিরিক্ত
রিজার্ভ
সঞ্চয়ের
ফলে
পরিস্থিতির
অবনতি
ঘটে,
যা
সংকটকে
আরো
বাড়িয়ে
তোলে।
১৯৩৬ সালে
আসে
জন
মেনার্ড
কেইনস
রচিত
কর্মসংস্থান,
সুদ
ও
অর্থবিষয়ক
সাধারণ
তত্ত্বসংবলিত
গ্রন্থ।
কেইনসীয়
বিপ্লবের
ফলে
অর্থনৈতিক
চিন্তাভাবনায়
বিরাট
পরিবর্তন
আসে।
আমরা
সবাই
জানি
কেইনস
উপলব্ধি
করলেন
যে
এককভাবে
শুধু
রাজস্ব
নীতি
মহামন্দা
সমস্যার
সমাধান
করতে
পারে
না।
রাজস্ব
নীতির
সঙ্গে
আর্থিক
নীতি
এক
হয়ে
এর
সমাধান
করতে
পারে,
যা
এমনকি
আজকের
দিনেও
কভিড-১৯
মহামারী
পরিস্থিতিতে
সংকটের
সমাধান
হিসেবে
কাজ
করেছে।
সক্রিয়
রাজস্ব
ও
আর্থিক
নীতি,
অর্থনীতি
ব্যবস্থাপনা
ও
বেকারত্ব
দূরীকরণের
প্রাথমিক
হাতিয়ার।
কেন্দ্রীয় ব্যাংকের ঐতিহাসিক বিবর্তন—প্রথাগত থেকে
অপ্রচলিত
আমরা দেখতে
পাই,
সাম্প্রতিক
সময়
পর্যন্ত
কেন্দ্রীয়
ব্যাংকগুলো
মূল্য
স্থিতিশীলতা
এবং
অর্থনৈতিক
অস্থিরতা
নিয়ন্ত্রণে
প্রথাগত
টুলসের
ওপর
অনেক
বেশি
নির্ভরশীল
হয়ে
পড়েছে।
যেমন
সুদের
হারের
নীতি,
ন্যূনতম
প্রয়োজনীয়
রিজার্ভ
ইত্যাদি।
২০০৭-০৮
সালে
বৈশ্বিক
অর্থনৈতিক
সংকটকালীন
সময়ে,
অর্থনৈতিক
স্থিতিশীলতা
অর্জনে
ও
বিনিময়
হারের
অস্থিরতা
নিয়ন্ত্রণে
কেন্দ্রীয়
ব্যাংক
টুল
কিটগুলো
সম্প্রসারণ
করে।
যেমন
কোয়ান্টিটেটিভ
ইজিং।
কভিড-১৯
মহামারীর
সময়
আর্থিক
নীতি
শিথিল
করতে,
প্রধান
অর্থবাজারগুলোয়
তরল
মুদ্রা
ধরে
রাখতে
এবং
নিয়মিত
ঋণের
জন্য
অর্থপ্রবাহ
বজায়
রাখতে
বিশ্বের
কেন্দ্রীয়
ব্যাংকগুলো
বহুবিধ
প্রথাগত
ও
অপ্রচলিত
ব্যাংকিং
ব্যবস্থার
সমন্বয়
করে।
সবাই ভালো
করেই
জানেন,
মার্কিন
অর্থনীতিবিদ
পল
এ
স্যামুয়েলসন
পঞ্চাশের
দশকে
বলেছিলেন,
মানব
ইতিহাসের
তিনটি
মহৎ
আবিষ্কার
হলো
আগুন,
চাকা
ও
কেন্দ্রীয়
ব্যাংকিং
ব্যবস্থা।
এটা
খুব
চমত্কার।
অবশ্যই
পরবর্তী
নায়করা
আইসিটিকেও
সর্বশেষ
সংযোজন
হিসেবে
বলবে।
আর
আইআর
গ্রুপ
কৃত্রিম
বুদ্ধিমত্তাকেও
এ
তালিকায়
যুক্ত
করবে।
কেন্দ্রীয় ব্যাংকিং
বা
সাধারণ
ব্যাংকিং
ব্যবস্থা
বাদেও
পুঁজিবাজারে
হকিশ
ও
ডভিশ
নামে
দুটি
টার্ম
ব্যবহার
করা
হয়।
এছাড়া
‘বুলিশ’ও
ব্যবহার
করা
হয়।
মূল্যস্ফীতি
সীমিত
করতে
হকিশ
ব্যবহার
করা
হয়।
হকিশ
আইজ
(বাজচোখ) দিয়ে
তারা
মূল্যস্ফীতি
পর্যবেক্ষণ
করে।
সুদের
হার
বাড়ানোর
মাধ্যমে
অর্থপ্রবাহ
সীমিত
করা
হয়।
অন্যদিকে
ডভিশ
সুদের
হার
কমায়।
বাংলাদেশ
ব্যাংকে
আমরা
ব্যালান্সড
পলিসি
অনুসরণ
করি।
উভয়
রকমের
আর্থিক
নীতি
ব্যবস্থাপনার
জন্য
এটি
শ্রেষ্ঠ
পন্থা।
স্বাধীনতার পর
পরই
উপলব্ধি
করা
হয়,
বাংলাদেশে
একটি
কেন্দ্রীয়
ব্যাংক
গঠন
করা
প্রয়োজন।
স্থানীয়
আর্থিক
মান
স্থিতিশীল
করার
লক্ষ্যে
ও
বাংলাদেশী
টাকার
এক্সটার্নাল
পার
ভ্যালু
নিয়ন্ত্রণ
করে
দেশীয়
স্বার্থে
আর্থিক
মানোন্নয়ন
করতে
কেন্দ্রীয়
ব্যাংক
গুরুত্বপূর্ণ
ভূমিকা
রাখে।
১৯৭২
অধ্যাদেশবলে
ঢাকায়
বাংলাদেশ
ব্যাংক
প্রতিষ্ঠিত
হয়।
বাংলাদেশ
ব্যাংকের
ভিশন
হিসেবে
নির্দিষ্ট
করা
হয়
অবিরাম
উন্নয়নের
মাধ্যমে
যোগ্য
ও
প্রতিশ্রুতিবদ্ধ
পেশাদার
দ্বারা
আর্থিক
ব্যবস্থাপনা।
ফলে
মূল্য
স্থিতিশীলতা
ও
অর্থনৈতিক
প্রবৃদ্ধি,
কর্মসংস্থান
বৃদ্ধি
এবং
দারিদ্র্য
দূর
হবে।
এক
বাক্যে
বাংলাদেশ
ব্যাংক
সর্বদা
দেশের
অর্থনৈতিক
প্রবৃদ্ধি
সমর্থন
করবে।
তবে
সবসময়
মূল্যস্ফীতি
নিয়ন্ত্রণে
সজাগ
থাকবে।
স্বাধীনতার সময়
ব্যাংকিং
ব্যবস্থা
পরিচালনা
হতো
পাকিস্তানি
শাসনামলের
চারটি
রাষ্ট্রীয়
ব্যাংকের
শাখার
মাধ্যমে।
চারটি
অফিস
ছিল
সদরঘাট,
চট্টগ্রাম,
খুলনা
ও
রাজশাহী
বিভাগ
(বর্তমান রাজশাহী,
রংপুর
বিভাগ)।
স্বাধীনতার
পর
বাংলাদেশ
সরকার
চারটি
ব্যাংককে
জাতীয়করণ
করে।
পুরনো
বিদেশী
ব্যাংকগুলোকে
আগের
মতোই
কার্যক্রম
চালানোর
অনুমতি
দেয়া
হয়।
বিদেশী
ব্যাংক
বলতে
পাকিস্তানি
ব্যাংকগুলোকে
বোঝায়
না।
সেগুলো
স্বাধীনতার
পর
বর্জন
করা
হয়।
আশির
দশকের
শুরুর
দিকে
রাষ্ট্রীয়করণ
বাতিল
করার
মাধ্যমে
বেসরকারি
খাতে
ব্যাংক
পরিচালনা
উন্মুক্ত
করা
হয়।
দেশের
প্রথম
বেসরকারি
বাণিজ্যিক
ব্যাংক
এবি
ব্যাংক
১৯৮২
সালের
এপ্রিলে
কার্যক্রম
শুরু
করে।
এরপর
গঠিত
হয়
ন্যাশনাল
ব্যাংক
ও
ইসলামী
ব্যাংক।
এরই
মধ্যে
জুনে
পূবালী
ব্যাংক
ও
উত্তরা
ব্যাংকের
রাষ্ট্রীয়করণ
বাতিল
করা
হয়।
এর
মাধ্যমে
পূবালী
ব্যাংক
ও
উত্তরা
ব্যাংকের
বেসরকারীকরণ
করা
হয়।
এর
পরই
বেসরকারি
বাণিজ্যিক
ব্যাংক
বাংলাদেশে
কার্যক্রম
পরিচালনা
শুরু
করে।
মোবাইল
আর্থিক
পরিষেবা,
ডিজিটাল
আর্থিক
পরিষেবা,
এটিএম,
গ্রিন
ব্যাংকিং
ও
এজেন্ট
ব্যাংকিং
করে
লক্ষণীয়
প্রবৃদ্ধি
ও
আর্থিক
স্থিতিশীলতা
অর্জিত
হয়েছে।
ব্যাংকিং সেক্টরের বর্তমান কাঠামো
বাংলাদেশের আর্থিক
ব্যবস্থার
৮০
শতাংশ
ব্যাংকিং
ব্যবস্থা
দ্বারা
প্রভাবিত।
২০২১
সালের
জুনের
শেষে
বাংলাদেশে
মোট
ব্যাংক
শাখার
সংখ্যা
১০
হাজার
৮০৩।
এর
অর্ধেকই
গ্রামীণ
অঞ্চলের
শাখা।
মোট
এটিএম
বুথের
সংখ্যা
১২
হাজার
৩৩৭।
এছাড়া
আমাদের
৩৫টি
নন-ব্যাংকিং
আর্থিক
প্রতিষ্ঠান
আছে।
এগুলো
বিভিন্ন
রকমের
আর্থিক
পরিষেবা
দেয়।
পাশাপাশি
৬১টি
শিডিউলড
বাণিজ্যিক
ব্যাংক
ও
পাঁচটি
নন-শিডিউলড
ব্যাংক
রয়েছে।
শিডিউলড
ব্যাংকের
মধ্যে
সাতটি
রাষ্ট্রায়ত্ত
বাণিজ্যিক
ব্যাংক,
দুটি
রাষ্ট্রায়ত্ত
বিশেষায়িত
ব্যাংক।
দুটি
হলো
বিকেবি
ও
রাকাব।
বিশেষ
ব্যাংক
হিসেবে
আমাদের
বেসিক
ব্যাংক
বা
প্রবাসী
কল্যাণ
ব্যাংক
নেই।
উভয়ই
আদতে
বাণিজ্যিক
ব্যাংক।
আমাদের
আছে
নয়টি
বিদেশী
বেসরকারি
ব্যাংক
ও
৪৩টি
দেশীয়
বেসরকারি
ব্যাংক।
দেশীয়
বেসরকারি
ব্যাংকগুলোর
মধ্যে
আটটি
ইসলামী
শরিয়াহভিত্তিক
ব্যাংক।
প্রথাগত ও
অপ্রচলিত বাংলাদেশের কেন্দ্রীয় ব্যাংকিং ব্যবস্থা
আর্থিক নীতির
টুলসগুলো
হলো
সামাজিক
দায়বদ্ধতা
থেকে
অর্থায়ন,
গ্রিন
এগ্রিকালচার,
সিএসআর,
এজেন্ট
ব্যাংকিং
ও
এমএফএস।
প্রায়
সবই
অভ্যন্তরীণ
উন্নয়নের
অংশ।
এরই
মধ্যে
সিটি
ব্যাংকের
সিইও
উল্লেখ
করেছেন,
বাংলাদেশ
ব্যাংকের
প্রধান
কার্যক্রম
হলো
আর্থিক
নীতি
প্রণয়ন।
আশ্চর্যজনকভাবে
মোট
ছয়টি
কার্যক্রমের
মধ্যে
ষষ্ঠ
হলো
ব্যাংকিং
কোম্পানি
ও
আর্থিক
প্রতিষ্ঠানগুলোর
তত্ত্বাবধান
ও
নিয়ন্ত্রণ।
ঘটনাক্রমে
ষষ্ঠ
কার্যক্রমটিই
সব
থেকে
বেশি
আলোচিত।
গণমাধ্যম,
গবেষক,
অর্থনীতিবিদ
দ্বারা
সবসময়
সব
থেকে
বেশি
সমালোচিত
হয়ে
আসছে।
কখনো
কখনো
সম্পাদকীয়তে
আলোচনার
বিষয়বস্তু
হয়ে
ওঠে।
কিন্তু
আমরা
ভুলে
যাই,
যেকোনো
কেন্দ্রীয়
ব্যাংকের
মতোই
বাংলাদেশ
ব্যাংকের
কার্যক্রম
হলো
আর্থিক
নীতি
নিয়ন্ত্রণ
ও
বৈদেশিক
বিনিময়
বাজারে
হস্তক্ষেপ
করা।
২০০৬ সাল
থেকে
বাংলাদেশ
ব্যাংক
অর্ধবার্ষিক
আর্থিক
নীতি
ঘোষণা
করে
আসছে।
২০২০
সালে
এটি
বন্ধ
করা
হয়।
আমরা
এখন
এটি
বার্ষিক
করেছি।
এর
সঙ্গে
একটি
মিড
টার্ম
রিভিউ
যোগ
করা
হয়েছে।
এ
রিভিউ
বছরের
যেকোনো
সময়ই
হতে
পারে।
বাংলাদেশ
ব্যাংক
মুদ্রানীতি
প্রদানের
মাধ্যমে
আর্থিক
নীতি
পর্যালোচনা
করে।
আর্থিক
নীতির
ফ্রেমওয়ার্ক
ও
আর্থিক
নীতির
টুলকিট
হিসেবে
আমাদের
আছে
সিআরআর,
ক্যাশ
রিজার্ভ
রেশিও,
ব্যাংকে
তরল
অর্থ
ধরে
রাখতে
এসএলআর,
সুদের
হার
নীতি
পরিবর্তন
ও
ব্যাংক
হার।
বাজারে
অর্থপ্রবাহ
জারি
রাখতে
মহামারীর
সময়ে
এর
ব্যবহার
করা
হয়।
এ বছরের
দৃশ্য
ভিন্ন।
রফতানি
ও
আমদানি
দুই-ই
বাড়ছে।
আমদানিতে
প্রায়
৫০
শতাংশ
প্রবৃদ্ধি
হয়েছে।
রেমিট্যান্স
কমেছে
গত
বছরের
তুলনায়।
আমরা
এখন
বিপরীত
পরিস্থিতিতে।
আমাদের
অপারেটিং
টার্গেটের
মধ্যে
রয়েছে
রিজার্ভের
অর্থ।
আমাদের
লক্ষ্য
হলো
মূল্য
স্থিতিশীলতা
বজায়
রাখা,
যা
আগেই
উল্লেখ
করেছি।
কেন্দ্রীয়
ব্যাংকের
লক্ষ্য
হলো
সরকারের
অর্থনৈতিক
লক্ষ্য
অর্জনে
সহায়তা
করা।
মূল্য
স্থিতিশীলতার
দিকে
নজরদারি
করা
হলো
প্রাথমিক
লক্ষ্য।
এছাড়া
আছে
বৈদেশিক
বিনিময়
হারের
স্থিতিশীলতা।
প্রথাগত ব্যাংকিং ব্যবস্থা
বাংলাদেশ ব্যাংক
লক্ষ্য
অর্জনে
প্রধানত
অর্থকে
ব্যবহার
করে।
লক্ষ্যমাত্রা
নির্ধারণের
জন্য
মনিটারি
প্রোগ্রাম
নির্দিষ্ট
করা।
নমিনাল
জিডিপিকে
মানি
সাপ্লাই
দিয়ে
ভাগ
করে
ভেলোসিটি
অব
মানি
পাওয়া
যায়।
এবার
রিজার্ভ
মানি
গ্রোথে
আসি।
এটি
বাংলাদেশ
ব্যাংকের
দ্বারা
ব্যবহূত
একটি
অপারেটিং
লক্ষ্যমাত্রা।
মূল্যস্ফীতি,
বিনিময়
হার
নিয়ন্ত্রণে
এটি
ব্যবহার
করা
হয়।
মহামারী পরিস্থিতি
মোকাবেলা
করতে
বাংলাদেশ
ব্যাংক
কিছু
উদ্যোগ
নেয়।
আপনারা
সবাই
জানেন,
২০২০
সালের
মার্চে
বাংলাদেশে
একটি
মহামারী
পরিস্থিতি
তৈরি
হয়।
কভিড
মহামারী
আমাদের
অর্থনীতিকে
চ্যালেঞ্জ
ছুড়ে
দেয়
মানুষের
সহনশীলতাকে
চ্যালেঞ্জ
করে।
আমরা
সেখান
থেকে
বেশ
ভালোভাবেই
উত্তরণ
করেছি।
ব্যাংকের
হার,
সিআরআর,
অ্যাডভান্সড
ডিপোজিট
রেশিও
বাড়ানো
হয়েছে।
অন্যরা
কমিয়েছে।
এসব
করা
হয়েছে
বাজারে
মুদ্রার
সরবরাহ
নিশ্চিত
করার
লক্ষ্যে।
সরকার
বেশকিছু
প্রণোদনা
প্যাকেজ
ঘোষণা
করে,
যা
বর্তমানে
প্রায়
১
লাখ
৯০
হাজার
কোটি
টাকার
সমপরিমাণ।
এর
৭৫
শতাংশেরও
বেশি
দেয়া
হয়
বাণিজ্যিক
ব্যাংক
ও
বাংলাদেশ
ব্যাংক
থেকে
পুনঃঅর্থায়ন
ব্যবস্থায়।
তাই
সে
সময়
বাজারে
মুদ্রার
সরবরাহ
নিশ্চিত
করা
খুব
গুরুত্বপূর্ণ
ছিল।
এরপর
দেখা
যায়,
বাইরের
বিভাগগুলো
থেকেও
আমরা
অনেক
সহযোগিতা
পেয়েছি।
কারণ
রফতানি
আমাদের
জন্য
খুব
গুরুত্বপূর্ণ
ছিল।
শুধু
বিদেশী
মুদ্রার
রিজার্ভের
জন্য
না,
এ
খাতে
বৃহৎ
পরিসরে
কর্মসংস্থানের
সুযোগ
রয়েছে।
কাঁচামাল
আমদানি,
কৃষিক্ষেত্রে
উন্নয়ন,
রাসায়নিক
সার
আমদানি
করতে
আমরা
এলসি
পেমেন্ট
বর্ধিত
করেছি।
এগুলো
সবই
প্রয়োজনীয়।
কারণ
সরকারের
প্রধান
গুরুত্ব
ছিল
খাদ্য
উৎপাদন
অব্যাহত
রাখা।
আমরা
কৃষি
ও
সিএসএমই
বিভাগে
প্রণোদনা
প্যাকেজেরও
ব্যবস্থা
করেছি।
করোনার
জন্য
প্রয়োজনীয়
সব
ধরনের
সুবিধা
আমরা
দিয়েছি।
বিদেশী
এনটিটিদের
স্বল্পমেয়াদি
ঋণ
গ্রহণ
ও
ইডিএফ
ফান্ডের
(এক্সপোর্ট ডেভেলপমেন্ট
ফান্ড)
জন্য
ঋণগ্রহণের
সীমা
বাড়িয়েছি।
সন্দেহাতীতভাবেই
ইডিএফ
ফান্ড
রফতানি
সহজ
করতে
ও
রফতানিকারকদের
জন্য
সুবিধা
দিতে
প্রধান
ভূমিকা
রেখেছে।
উন্নয়ন,
উৎপাদনশীলতা
বৃদ্ধি
এবং
টেকসই
বিনিয়োগ
কার্যক্রকে
প্রাধান্য
দেয়
বাংলাদেশ
ব্যাংক।
আমাদের প্রেরণার
জন্য
কিছু
কর্মসূচি
আছে।
ক্যাম্পেইন,
সিএসআর
উদ্যোগ,
আমাদের
নিজস্ব
প্রয়োজনভিত্তিক
মূল্যায়ন।
আমাদের
আছে
প্রযুক্তিগত
উদ্যোগ।
যেমন
ডিজিটাইজেশন,
পেমেন্ট
ব্যবস্থার
আধুনিকীকরণ,
যা
এখনো
প্রক্রিয়াধীন।
আমাদের
আরো
আছে
পলিসিগত
উদ্যোগ যেমন—কৃষিক্ষেত্রে
কনসেশনাল
পুনঃঅর্থায়ন,
এসএমই
ও
গ্রিন
ফাইন্যান্সিং।
এসএমইর
জন্য
এরিয়া
ক্লাস্টারভিত্তিক
সহযোগিতা
প্যাকেজ।
বাংলাদেশের
বিভিন্ন
অঞ্চল
বিভিন্ন
ক্ষেত্রের
জন্য
কার্যকর।
আমরা
এটাকে
উৎসাহিত
করি।
গ্রামীণ
ব্যাংকের
শাখা
বর্ধিতকরণ,
এশিয়ান
ব্যাংক
আর্থিক
পরিষেবা,
স্মার্টফোন
ও
কার্ড
ব্যবহার
করে
ব্যাংকিং
পরিষেবা,
কৃষকদের
জন্য
অ্যাকাউন্ট—এসবই
পলিসি
সাপোর্টের
উদ্যোগের
অংশ।
এবার সামাজিক
দায়বদ্ধ
অর্থায়নে
আসি।
এর
আগে
বিষয়টি
উপেক্ষিত
থাকলেও
সাম্প্রতিককালে
তা
আলোচনায়
এসেছে।
নাগরিক
সমাজের
আন্দোলনের
ফলে
বৈশ্বিক
চাহিদার
দরুন
উন্নত
অর্থনীতিতে
সামাজিক
দায়বদ্ধতায়
অর্থায়ন
বাড়ছে।
বাংলাদেশে
মূলধারার
ব্যাংকিংয়ের
বাইরে
বেসরকারি
প্রতিষ্ঠানের
সত্তরের
দশকে
মাইক্রোফাইন্যান্স
মুভমেন্টের
মাধ্যমে
সামজিক
দায়বদ্ধ
খাতে
অর্থায়ন
শুরু
হয়।
সংশোধিত
আর্থিক
খাতের
বিরুদ্ধে
১৯৯০
সালে
আবির্ভূত
হয়
ডায়ালেক্টেড
লেন্ডিং।
এর
মাধ্যমে
সামাজিক
দায়বদ্ধতায়
অর্থায়নের
প্রয়োজনীয়তা
তুলে
ধরা
হয়।
এরপর
বাংলাদেশ
ব্যাংক
মূলধারার
সামাজিক
দায়বদ্ধ
প্রাতিষ্ঠানিক
নীতি,
আর্থিক
খাতে
সিএসআরের
উদ্যোগ
নেয়।
আপনারা
জানেন,
২০০৮
সালে
বাংলাদেশ
ব্যাংক
একটি
সিএসআর
গাইডলাইন
প্রণয়ন
করেছে।
এখানে
উল্লেখ
করা
আছে,
৩০
শতাংশ
সিএসআর
সরাসরি
শিক্ষা
খাতে,
২০
শতাংশ
স্বাস্থ্য
খাতে,
১০
শতাংশ
পরিবেশগত
উন্নয়নে
ব্যয়
হবে।
আর
বাকি
৪০
শতাংশ
গবেষণা
বা
কোনো
প্রাকৃতিক
দুর্যোগের
জন্য
ব্যয়
করা
হবে।
বাংলাদেশ
ব্যাংক
সব
ব্যাংক
ও
আর্থিক
প্রতিষ্ঠানকে
দেশজুড়ে
অভ্যন্তরীণ
তিনটি
বিষয়ে
আর্থিক
ক্যাম্পেইনের
অংশ
করে।
এক.
কৃষিক্ষেত্রে
ক্ষুদ্র
খামার
ও
প্রান্তিক
কৃষক।
দুই.
কটেজ,
মাইক্রো,
স্মল
অ্যান্ড
মিডিয়াম
এন্টারপ্রাইজ
(সিএমএসএমই)।
তিন.
নবায়নযোগ্য
জ্বালানি
শক্তি
ও
গ্রিনহাউজ
গ্যাস
নিঃসরণ
রোধে
অন্যান্য
বিকল্প
বিদ্যুৎ
শক্তি
প্রকল্প।
মাইল ফলক
অর্জন
দেশের জিডিপিতে
কৃষির
অবদান
১৩
শতাংশের
বেশি।
১৭০
মিলিয়ন
অধিবাসীর
দেশে
খাদ্য
সরবরাহ
করেন
কৃষক।
এটা
খুব
আকর্ষণীয়
বিষয়।
১৯৭৩
সালে
জিডিপিতে
কৃষি
খাতের
অবদান
ছিল
প্রায়
৬০
শতংশ।
শিল্প
খাতের
অবদান
ছিল
বড়জোর
১০
শতাংশ
আর
পরিষেবা
সংস্থা
ছিল
৩০
শতাংশ।
সে
সময়
কৃষি
খাতের
বড়
অবদান
সত্ত্বেও
আমরা
খাদ্যে
স্বয়ংসম্পূর্ণ
ছিলাম
না।
সে
সময়
দেশের
৭৫
মিলিয়ন
মানুষের
খাদ্য
চাহিদা
আমরা
পূরণ
করতে
পারিনি।
কিন্তু
আজ
২০২১
সালে
এসে
বাংলাদেশের
কৃষি
খাত
১৭০
মিলিয়ন
মানুষের
খাদ্যনিরাপত্তা
দিতে
সমর্থ
হয়েছে।
এক্ষেত্রে
কৃষক
ও
কৃষি
গবেষকরা
বড়
অবদান
রেখেছেন।
কৃষি
গবেষণা
কৃষিক্ষেত্রে
উন্নয়ন
সাধনে
বিরাট
অবদান
রেখেছে।
বাংলাদেশ
ব্যাংক
দেশীয়
ও
বিদেশী
ব্যাংকসহ
সব
ব্যাংকের
জন্য
মোট
ঋণ
ও
অগ্রিমের
অন্তত
২
শতাংশ
কৃষি
খাতে
ব্যয়
করার
জন্য
বাধ্যতামূলক
করেছে।
এ
বছর
এর
পরিমাণ
দাঁড়িয়েছে
২৮
হাজার
কোটি
টাকা।
এটি
বাধ্যতামূলক,
সব
ব্যাংক
এ
বিষয়ে
অবগত।
বাংলাদেশ
ব্যাংক
বাণিজ্যিক
ব্যাংক
ও
এনজিও
লিংকেজ
ব্যবহার
করার
অনুমতি
দিয়েছে।
২০১১-১২
সাল
থেকে
৪
শতাংশ
সুদের
হারে
কনসেশনাল
ক্রেডিট
ডিসবার্সমেন্ট
শুরু
হয়।
আমদানিনির্ভর
ফসল
যেমন—ডাল,
তেলবীজ,
মসলায়
স্বয়ংসম্পূর্ণ
হওয়ার
জন্য
এ
উদ্যোগ
নেয়া
হয়।
কৃষি
যান্ত্রিকীকরণ,
উৎপাদনশীলতা
বৃদ্ধি
ও
ঋণসহ
অন্যান্য
প্রযুক্তিগত
সুবিধা
দেয়ার
জন্য
আমাদের
কিছু
প্রকল্প
রয়েছে।
ব্যাংক
প্রদত্ত
মোট
ঋণের
২০
শতাংশ
এমএসএমইর
জন্য
বরাদ্দ
রাখা
হচ্ছে।
২০২৪
সালের
মধ্যে
এটা
২৫
শতাংশে
উন্নীত
করা
দরকার।
এমএসএমই
অর্থনীতির
লাইফলাইনস্বরূপ।
আমি
এটা
নিশ্চিত
করতে
চাই,
এসএমই
ঋণের
১০
শতাংশ
নারী
উদ্যোক্তাদের
জন্য
বরাদ্দ
থাকবে।
মোট
১১
হাজার
ব্যাংক
শাখার
প্রতিটি
শাখায়
অন্তত
তিনজন
নারী
উদ্যোক্তার
জন্য
প্রশিক্ষণ
দেয়ার
ব্যবস্থা
করতে
হবে।
এর
মধ্যে
অন্তত
একজনকে
ঋণ
দিতে
হবে।
বাংলাদেশ ব্যাংক
পরিবেশ
ব্যবস্থাপনার
জন্য
পরিপূর্ণ
গাইডলাইন
প্রণয়ন
করেছে।
২০১১
সালে
গ্রিন
ব্যাংকিংয়ের
জন্য
পলিসি
গাইডলাইন
প্রণয়ন
করা
হয়।
আমাদের
সব
ধরনের
সহযোগী
ফান্ডের
উদ্যোগ
প্রকল্প
আছে।
পরিবেশবান্ধব
পণ্যের
জন্য
বিবি
রিফাইন
স্কিম
এবং
ইসলামী
ব্যাংক
ও
আর্থিক
প্রতিষ্ঠানের
জন্য
বিবি
ফাইন্যান্স
স্কিম
রয়েছে।
বাংলাদেশ ব্যাংক
লক্ষাধিক
মানুষকে
ব্যাংক
পরিষেবার
আওতায়
এনেছে।
যার
মধ্যে
আছেন
কৃষক,
মুক্তিযোদ্ধা,
সামাজিক
নিরাপত্তা
কর্মসূচির
সুবিধাভোগী,
ক্ষুদ্র
জীবন
বীমা
পলিসি
হোল্ডার,
শিক্ষার্থী,
সরকারি
চাকরিজীবী,
শহর
পরিচ্ছন্নতাকর্মী
ও
পথশিশু।
স্কুল
ব্যাংকিং
অ্যাকান্টের
সংখ্যা
২৯
লাখ
৭৬
হাজার
৬৪৩।
এসব
অ্যাকাউন্টে
জমাও
বিপুল
পরিমাণ।
জমার
পরিমাণ
২
হাজার
১৪৭
কোটি
টাকা।
আমাদের
আরো
আছে
পথশিশুদের
অ্যাকাউন্ট।
অ্যাকাউন্টের
সংখ্যা
১০
হাজার
৬৫২।
জমা
৩৯
লাখ
টাকা।
বাংলাদেশ ব্যাংকের
সিএসআর
উদ্যোগ
প্রধানত
অভ্যন্তরীণ
আর্থিক
উন্নয়ন
ও
পরিবেশবান্ধব
গ্রিন
ব্যাংকিংয়ের
ক্ষেত্রে
ভূমিকা
রাখে।
এগুলোর
মধ্যে
রয়েছে
মানবিক
দুঃসময়ে
জরুরি
ত্রাণ
ব্যবস্থা,
শিক্ষা,
স্বাস্থ্য
ও
গবেষণা
এবং
সুবিধাবঞ্চিতদের
জন্য
সহযোগিতা।
পরিবেশবান্ধব
প্রকল্পের
উন্নয়ন,
কার্বন
নিঃসরণ
রোধ
প্রকল্প।
বাংলাদেশ
ব্যাকের
এজেন্ট
ব্যাংকিং
গাইডলাইন
প্রান্তিক
অঞ্চলের
মানুষদের
সহযোগিতার
জন্য
ব্যবহার
করা
হয়।
আজকাল
আমরা
সাবব্রাঞ্চেরও
প্রচলন
করেছি।
কারণ
এজেন্ট
ব্যাংকের
কিছু
সীমাবদ্ধতা
রয়েছে।
এজেন্ট
ব্যাংকে
ব্যাংকারদের
স্বল্পতা
রয়েছে।
সাবব্রাঞ্চগুলো
এক্ষেত্রে
বেশি
কার্যকর
হয়ে
থাকে।
মাত্র
২
শতাংশ
কর্মী
নিয়ে
সাবব্রাঞ্চগুলো
কাজ
করতে
পারে,
যেখানে
শাখা
ব্যাংকগুলো
পৌঁছতে
পারে
না।
প্রান্তিক
অঞ্চলের
মানুষ,
যেখানে
শাখা
ব্যাংকগুলো
পৌঁছতে
পারে
না,
সেটাই
এজেন্ট
ব্যাংকগুলোর
টার্গেট
হয়।
সেখানে
নিয়মিত
ব্যাংকিং
টেকসই
নয়।
তারা
এজেন্ট
ব্যাংক
থেকে
টাকা
জমা
ও
উত্তোলন
করতে
পারে।
রেমিট্যান্স
সংগ্রহ,
ঋণ
গ্রহণ
এমনকি
বিল
প্রদান
করা
সম্ভব
এর
মাধ্যমে।
অক্টোবরের
শেষে
এজেন্ট
ব্যাংকিং
আউটলেটের
সংখ্যা
দাঁড়ায়
১৮
হাজার
৩১৪।
শহরে
এ
সংখ্যা
২
হাজার
৩৯৮।
আর
প্রধান
অংশ
গ্রামীণে
সংখ্যা
১৫
হাজারেরও
বেশি।
ব্যাংক খাতের
সমন্বয়ে
কেন্দ্রীয়
ব্যাংকের
একটি
বড়
অর্জন
মোবাইল
আর্থিক
পরিষেবা।
আপনারা
জানেন,
আমাদের
মোট
চারটি
মোবাইল
নেটওয়ার্ক
অপারেটর
আছে।
তারা
এমএফএস
প্রোভাইডারের
সঙ্গে
যুক্ত।
বর্তমানে
১৩টি
ব্যাংক
ও
দুটি
সাবসিডিয়ারি
ব্যাংক
১
দশমিক
শূন্য
৫
মিলিয়ন
এজেন্টের
মাধ্যমে
এমএফএস
পরিষেবা
দেয়।
দুটি
ব্যাংক
হলো
ব্র্যাক
ব্যাংক
ও
ডাচ্-বাংলা
ব্যাংক।
২০২১
সালের
সেপ্টেম্বরে
সক্রিয়
অ্যাকাউন্টের
সংখ্যা
৪০
দশমিক
৬৫
মিলিয়ন।
সেপ্টেম্বর
২০২১
সালে
৬৫০
মিলিয়ন
টাকা
মোবাইলের
মাধ্যমে
লেনদেন
করা
হয়।
পেমেন্ট
ব্যবস্থার
আধুনিকীকরণ
চলমান।
পেমেন্ট ব্যবস্থা
ত্বরান্বিত
করতে
একটি
ইলেকট্রনিক
ফান্ড
ট্রান্সফার
ব্যবস্থার
প্রবর্তন
করেছে
বাংলাদেশ।
বিইএফটিএন
খুব
ভালো
কাজ
করছে।
মোট
২৪
লাখ
সরকারি
কর্মচারী
আছেন।
আট
লাখ
পেনশনপ্রাপ্ত
আছেন
যারা
নিয়মিত
তাদের
বেতন
ও
পেনশন
ব্যাংকের
মাধ্যমে
পাচ্ছেন।
এসবই
হচ্ছে
বিইএফটিএনের
মাধ্যমে।
বেসরকারি
থেকে
সরকারি
খাতের
জন্য
আমাদের
আছে
আরটিজিএস
সিস্টেম।
রিয়েল
টাইম
গ্রস
সেটলমেন্ট।
বিল,
আয়কর
ইত্যাদির
পেমেন্টের
জন্য
এটি
ব্যবহার
হয়।
ভবিষ্যতের চ্যালেঞ্জ
১৯৭২ সালে
দেশের
জিডিপি
ছিল
বড়জোর
৬
দশমিক
৩
বিলিয়ন
ডলার।
বর্তমানে
জিডিপি
৪০০
বিলিয়ন
ডলারের
বেশি।
২০২৫
সালের
মধ্যে
আমরা
৫০০
বিলিয়ন
ডলারের
মাইলফলক
পার
করব।
স্বাধীনতার
সময়
মাথাপিছু
জিডিপি
ছিল
৩০০
ডলার।
বর্তমানে
এটি
২৫৫৪
ডলার।
বাংলাদেশে
বিদেশী
মুদ্রার
রিজার্ভ
বর্তমানে
৪৬
বিলিয়ন
ডলার।
এটা
শুরু
হয়
১৯৭৩
সালে
শূন্য
দশমিক
১৪
বিলিয়ন
ডলার
দিয়ে।
বর্তমানে
মোট
রফতানী
আয়
৩৮
হাজার
৭৫৮
বিলিয়ন
ডলার।
১৯৭৩
সালে
এটি
ছিল
মাত্র
৩৬৯
মিলিয়ন
ডলার।
২০২০
সালে
খাদ্যশস্য
উৎপাদন
ছিল
৯
দশমিক
৯
মিলিয়ন
টন।
বর্তমানে
তা
৪৫
মিলিয়ন
টন।
চীন,
ভিয়েতনাম
ও
ভারতের
পর
বাংলাদেশ
বর্তমানে
চতুর্থ
শীর্ষ
ধান
উৎপাদক
দেশ।
বাংলাদেশ
তৃতীয়
শীর্ষ
মাছ
চাষকারী
দেশ।
গত
৫০
বছরে
বাংলাদেশ
বিদ্যুৎ
পরিষেবা
ব্যবহারে
বিরাট
উন্নয়ন
করেছে।
১৯৯১
সালে
বিদ্যুতের
ব্যবহার
ছিল
বড়জোর
১৪
শতাংশ।
২০২১
সালে
তা
৯৯
শতাংশে
উন্নীত
হয়েছে।
এছাড়া
প্রাথমিক
ও
মাধ্যমিক
শিক্ষায়
লিঙ্গসমতা
অর্জনে
এমডিজির
টার্গেটকে
ছাড়িয়ে
গিয়েছে
বাংলাদেশ।
দেশে
স্বাক্ষরতার
হার
৭৪
শতাংশ।
স্বাস্থ্য
খাতেও
গত
পাঁচ
দশকে
একটি
নীরব
বিপ্লব
দেখা
দিয়েছে।
বাংলাদেশে
শিশুমৃত্যু
হার
অর্ধেকে
নেমে
এসেছে।
মানুষের
গড়
আয়ু
বেড়ে
হয়েছে
৭২
দশমিক
৬
বছর।
আমরা
পোলিওমুক্ত
দেশ।
সফলভাবে প্রথম
নিজস্ব
স্যাটেলাইট
উেক্ষপণে
সক্ষম
হয়েছে
বাংলাদেশ,
বঙ্গবন্ধু-১।
এ
অর্জনের
মাধ্যমে
বাংলাদেশ
মহাকাশে
নিজস্ব
স্যাটেলাইট
থাকার
জন্য
৫৭তম
দেশ
হিসেবে
নাম
লেখায়।
২০১৮
সালে
সর্বনিম্ন
উন্নয়নশীল
দেশ
থেকে
উন্নয়নশীল
দেশ
হিসেবে
স্বীকৃত
হয়
জাতিসংঘ
দ্বারা।
২০২১
সালের
ফেব্রুয়ারিতে
জাতিসংঘ
প্রদত্ত
সব
মানদণ্ড
পূরণ
করে
দ্বিতীয়
দফায়।
২০১৫
সালে
নিম্ন
আয়ের
দেশ
থেকে
নিম্নমধ্যম
আয়ের
দেশে
পরিণত
হয়
বাংলাদেশ।
শিগগিরই
উচ্চ
আয়ের
দেশে
যাওয়ার
প্রত্যাশা
করছি।
বাংলাদেশ
বর্তমানে
৪১তম
বৃহত্তম
অর্থনীতির
দেশ।
২০২৫
সালের
মধ্যে
২৫তম
হওয়ার
জন্য
প্রস্তুত
বাংলাদেশ।
কভিড-১৯ বিধিনিষেধ শিথিল হওয়ায় সাধারণ অর্থনৈতিক প্রবাহ আবার চালু হয়েছে দেশে। টিকা গ্রহণের পরিমাণ বাড়ায় অর্থনীতিতে অগ্রগতির সম্ভাবনা দেখছে বাংলাদেশ। খুব দ্রুত বাংলাদেশ মহামারী পরিস্থিতি থেকে উত্তরণ করে আগের মতো স্বাভাবিক অবস্থায় ফিরে যাওয়ার চেষ্টা করছে। প্রবৃদ্ধি পুনরুদ্ধার করা বর্তমানে সবচেয়ে বড় চ্যালেঞ্জ হয়ে দাঁড়িয়েছে বাংলাদেশের জন্য। আমি দেখতে পাচ্ছি বাংলাদেশের ভবিষ্যৎ কাণ্ডারিদের। আমি তাদের ২০২৬ সাল ও এর পরবর্তী সময়ের জন্য প্রস্তুত হওয়ার আহ্বান জানাই। চ্যালেঞ্জগুলো কঠিন, কিন্তু তা মোকাবেলা অসম্ভব নয়। বাংলাদেশ ব্যাংক সরকারের সঙ্গে মিলে অর্থনৈতিক উন্নয়ন, লিঙ্গসমতা ও মানুষের বিকাশে সব ধরনের প্রচেষ্টার জন্য তৈরি।

আব্দুর রউফ তালুকদার
সিনিয়র সচিব
অর্থ মন্ত্রণালয়
কেন্দ্রীয় ব্যাংকের মূলত দুটি ভূমিকা রয়েছে। একটি হলো ফাইন্যান্সিয়াল স্টাবিলিটি আর অন্যটা হলো প্রাইস স্টাবিলিটি। একই সঙ্গে কেন্দ্রীয় ব্যাংক সরকারের জন্য কাজ করে। কিন্তু বাংলাদেশে কেন্দ্রীয় ব্যাংকের ভূমিকা আমরা আরো বেশি দেখতে পাই। বছরজুড়েই বাংলাদেশের কেন্দ্রীয় ব্যাংক রেগুলেটরের ভূমিকা পালনের সঙ্গে সঙ্গে ডেভেলপমেন্ট ব্যাংকের ভূমিকা পালন করেছে। বিশেষ করে মহামারীর সময়ে মাননীয় প্রধানমন্ত্রী চারটি নীতি কৌশল নির্ধারণ করেছিলেন। এগুলোর মধ্য ছিল—এক. সরকারি ব্যয় বৃদ্ধি করা, ২. স্বল্প সুদে কিছু ক্রেডিট লাইন চালু করা, ৩. সামাজিক সুরক্ষাবেষ্টনীর আওতা বৃদ্ধি এবং ৪. বাজারে অর্থের সরবরাহ বৃদ্ধি। এর মধ্যে ২ ও ৪ নম্বর কৌশল বাস্তবায়নে বাংলাদেশ ব্যাংক যে ভূমিকা রেখেছে তা আমরা পৃথিবীর অন্য দেশে দেখতে পাইনি; যার জন্য ১ লাখ ৮৮ হাজার কোটি টাকার যে প্রণোদনা প্যাকেজ ঘোষণা করা হয়েছিল, তার মাত্র ৩০ শতাংশ বাজেট থেকে অর্থসংস্থান করা হয়েছে এবং বাকি ৭০ শতাংশ কেন্দ্রীয় ব্যাংক ও ব্যাংকিং সিস্টেমের মাধ্যমে বাস্তবায়ন করা হচ্ছে, সেখানে আমরা দেখেছি কেন্দ্রীয় ব্যাংক রেগুলেটরের ভূমিকা ভুলে গিয়ে উন্নয়ন সহযোগীর ভূমিকা পালন করেছে। ফলে ২০২০ সালে পৃথিবীর বৃহৎ ৪১টি অর্থনীতির মধ্যে বাংলাদেশ ৪১তম হয়েছে এবং এই ৪১ দেশের মধ্যে মাত্র আটটি দেশ ইতিবাচক প্রবৃদ্ধি ও ইতিবাচক জিডিপি বজায় রাখতে পেরেছে, যার মধ্যে বাংলাদেশের অর্জন ছিল সর্বোচ্চ। এটা সফল হয়েছে কেন্দ্রীয় ব্যাংক ও বাণিজ্যিক ব্যাংকের ভূমিকার কারণে। কেন্দ্রীয় ব্যাংক ও অর্থ মন্ত্রণালয় একসঙ্গে কাজ না করলে লক্ষ্য অর্জন করা সম্ভব নয়। কেন্দ্রীয় ব্যাংকের একার পক্ষে সব সমস্যা সমাধান সম্ভব নয়। ২০০৭-০৮ সালে সাব-প্রাইম মর্টগেজ ক্রাইসিস হলো মূলত আমেরিকা থেকে। সেখানে আমরা প্রথম দেখতে পেলাম সরকার ও মানিটারি অথরিটি একসঙ্গে কাজ করল। আমাদের বাংলাদেশে পাঁচ দশকে যে উন্নতি হয়েছে, সেটি সরকার ও বাংলাদেশ ব্যাংক একসঙ্গে কাজ করার ফলে সম্ভব হয়েছে। শেষ ১০ বছরে বাংলাদেশ ব্যাংকের বড় পরির্বতন হলো অটোমেশন। গভর্নর মহোদয় বলেছেন, আমরা পিটুজি ও জিটুপি চালু করেছি। এতে সোস্যাল ট্রান্সফার দ্রুত হয়েছে। ডেলিভারি ব্যয় কমেছে। আগে ১০০ টাকা ট্রান্সফার করতে সরকারের ২৫ টাকা ব্যয় হতো। জিটুপি করার ফলে এখন বেনিফিশিয়ারি অ্যাকাউন্টে সরাসরি টাকা চলে যাচ্ছে। এখন কস্ট অব ডেলিভারি নেমে এসেছে শূন্য দশমিক ৭ শতাংশে। ২০ লাখ সরকারি কর্মকর্তাকে এখন ইএফটিএনের মাধ্যমে বেতন দেয়া হয়। অনলাইনে দ্রুত টাকা পাচ্ছে বহু মানুষ। আমরা সঞ্চয়পত্রকেও এখন অটোমেশনের আওতায় নিয়ে এসেছি। পিটুজি মানে পারসন টু গভর্মেন্ট পেমেন্ট পদ্ধতিতে সরকার সোনালী ব্যাংক ছাড়াও অন্যান্য ব্যাংক থেকে ফান্ড ট্রান্সফার করতে দিচ্ছে। আগামীতেও ব্যাকিং সিস্টেমের উন্নতির ওপর নির্ভর করবে বাংলাদেশের অর্থনৈতিক উন্নয়ন।

মোহাম্মদ ফরাসউদ্দিন
সাবেক গভর্নর
বাংলাদেশ ব্যাংক
সামষ্টিক অর্থনৈতিক প্রবৃদ্ধি ও এর সামাজিক রূপান্তরে বাংলাদেশ ব্যাংকের ভূমিকা ও অংশগ্রহণ নিয়ে কোনো সন্দেহ নেই। বাংলাদেশ যখন স্বাধীন হয় তখন কোনো মুদ্রা ব্যবস্থা ছিল না। বৈদেশিক মুদ্রার রিজার্ভ বলতে ছিল মাত্র ১৮ ডলার। আর বাংলাদেশের দেশীয় কোনো টাকা ছিল না। স্বাধীন হওয়ার আগেই পাকিস্তানি টাকায় বাংলাদেশের স্ট্যাম্প দিয়ে ব্যবহার করা হচ্ছিল। সেটাও কিছুদিন পর বন্ধ করে দেয়া হলো। বৈদেশিক মুদ্রায় ভারত, সুইডেনসহ অন্যান্য দেশ থেকে ঋণ পাওয়া গেল। বাংলাদেশ ব্যাংক স্থাপন করতে গিয়ে জাতির পিতা বঙ্গবন্ধু শেখ মুজিবুর রহমানকে বেগ পেতে হলো।
কেন্দ্রীয় ব্যাংকিং জানা যারা ছিলেন তারা সবাই ছিলেন পাকিস্তানের আমলা। তাদের আসতে দেড় থেকে দুই বছর সময় লেগে গেল। বিভিন্ন পদক্ষেপ নিয়ে সে সময়ে দেশের অর্থনৈতিক কাজ চলতে থাকল। জাতির পিতা সময়ের সঙ্গে বিভিন্ন পদক্ষেপ নিয়ে ধীরে ধীরে সমাধান করতে লাগলেন। দেশের অর্থনীতি ঘুরে দাঁড়াল। বাংলাদেশ ব্যাংক নিজস্ব গতিতে চলতে শুরু করে।
বাংলাদেশ ব্যাংকের মূল তিনটি কাজ হচ্ছে দ্রব্যমূল্যের স্থিতিশীলতা বজায় রাখা, মুদ্রার মান বজায় রাখা এবং ব্যাংকিং ব্যবস্থার তদারক করা। বাংলাদেশ ব্যাংক এ কাজগুলো দক্ষতার সঙ্গেই করে যাচ্ছে। অন্যদিকে আমাদের বাণিজ্য বহুগুণে বেড়েছে।
নব্বইয়ের দশকের শেষে বাংলাদেশ ব্যাংক কিছু সংস্কার আনে, যা দেশের অর্থনীতি এগিয়ে নিয়ে গেছে। খেলাপি ঋণ ও অর্থ পাচার বন্ধে বাংলাদেশ ব্যাংক বেশ শক্তভাবেই কাজ করেছে। একটা সময়ে সিদ্ধান্ত নেয়া হলো বাংলাদেশ ব্যাংকে জনবল নিয়োগ দেয়ার। বাংলাদেশ ব্যাংক তার কর্মীদের দক্ষতা বাড়াতে বিভিন্ন পদক্ষেপ নিয়েছে, এমনকি দেশের বাইরে পাঠিয়ে কর্মীদের প্রশিক্ষণ দেয়ার ব্যবস্থাও নেয়া হয়। তবে আমাদের রিজার্ভ অনেক কম ছিল, সে সময়ে শেখ হাসিনার সরকার বেশ শক্ত হাতে দেশের অর্থনীতির হাল ধরেন।
১৯৯৮ সালে বন্যা হয় বাংলাদেশে। ওই সময়ে ১২ লাখ টন চালের মজুদ করা হয় এবং অনেক কাঁচামাল এবং মূলধন যন্ত্রপাতির জন্য অগ্রিম অর্ডার দেয়া হয়। এতে দেশের প্রবৃদ্ধির হার বৃদ্ধি পায়। মূল্যস্ফীতি শক্ত হাতে নিয়ন্ত্রণ করা হয়। রিজার্ভে টাকা নেই কিন্তু যে কারণে রিজার্ভ ব্যবহার করা হয়, যন্ত্রপাতি ও কাঁচামাল কিনতে সেটা ভালোভাবেই চলে এবং ২০০৩ সালের মে মাসে এক্সচেঞ্জ রেট অবমুক্ত করা হয়। বলা হয়েছিল এটা ফ্রি এক্সচেঞ্জ রেট হবে। তবে এখনো হয়তো এর বাজার নিয়ন্ত্রণ করার প্রয়োজন আছে।
আমদানির জন্য সবচেয়ে কম দাম আর রফতানির জন্য শতকরা ১ ভাগ প্রণোদনা ও রেমিট্যান্সের ক্ষেত্রে শতকরা ২ ভাগ প্রণোদনা—এগুলো অর্থনীতিশাস্ত্র সমর্থন করে না। তাই এসব না করে যারা বিশেষজ্ঞ, তাদের দিয়ে এক-দুই মাস হিসাব করে মুদ্রাকে ১ থেকে ২ শতাংশ কিংবা তার চেয়ে বেশি যেটা প্রয়োজন সেটা অবমূল্যায়ন করে নিলে বর্তমানের চেয়ে ভালো ফল আসবে। এখন আমাদের রফতানি বৃদ্ধি পাচ্ছে না, কিন্তু আমদানি অনেক বেড়েছে। কারণ আমদানি অনেক সস্তা। আমি কিন্তু চিত্রটা ভালো দেখছি না। এর মধ্যে যদি আবার তেলের দাম বাড়ে তাহলে সমস্যা হবে। তাই এ সময়ে একটা সমীক্ষা করে মুদ্রার অবমূল্যায়ন করলে ভালো হয়।
করোনাকালীন ব্যাংকিং ব্যবস্থা বেশ ভালোভাবেই পরিচালনা করেছে বাংলাদেশ ব্যাংক। সরকারের প্রণোদনা দেশের অর্থনীতিতে ভূমিকা রেখেছে।
বাংলাদেশ ব্যাংক, কাস্টমস ও প্রশাসন মিলে মানি লন্ডারিং বন্ধ করতে পারে। কেন্দ্রীয় ব্যাংকে যখন কোনো সালিশ আসবে সেদিনই তদন্ত করতে হবে এবং একই দিনেই ব্যবস্থা নিতে হবে। অনেক সমস্যার মাঝে বাংলাদেশ ব্যাংক একটি আশার আলো। সেটাকে আরো বেশি উন্নত করতে আমাদের চেষ্টা করতে হবে।

সালেহউদ্দিন আহমেদ
সাবেক গভর্নর
বাংলাদেশ ব্যাংক
কেন্দ্রীয় ব্যাংক নিয়ে প্রতিটি দেশেই কিছু ইস্যু থাকে। বাংলাদেশের অর্থনীতির অর্জনে বাংলাদেশ ব্যাংকের ভূমিকা রয়েছে। বাংলাদেশ ব্যাংকের কার্যক্রমকে আমি মূলত তিনটি ভাগে দেখি। ১৯৭২ থেকে ১৯৮০, ১৯৮০ থেকে ২০০৩ এবং ২০০৩ থেকে বর্তমান। ১৯৮০ থেকে বলছি কারণ এর পর থেকে বাংলাদেশে বেসরকারি ব্যাংক যাত্রা করেছে। এটা একটি বিরাট বিষয়। বেসরকারি ব্যাংক আসার ফলে অনেক নিয়ম এসেছে ব্যাংকিং সেক্টরে। আমরা ফেক্সিবল এক্সচেঞ্জ রেটে গিয়েছি। ২০০৩-এর দিকে অনেক আধুনিকীকরণ হয়েছে। সবচেয়ে বেশি হয়েছে আইনের সংস্কার। সবসময়ই বাংলাদেশ ব্যাংকের কাজের ধারাবাহিকতা ছিল। এজন্যই বাংলাদেশ ব্যাংক সফল।
পলিসি ম্যানেজমেন্ট, কারেন্সি ম্যানেজমেন্ট ও ব্যাংকিং সুপারভিশন অনেক কঠিন কাজ। উন্নত দেশগুলোর কেন্দ্রীয় ব্যাংক কিন্তু এসব কাজ করে না। লর্ড মারভিন কিং ব্যাংক অব ইংল্যান্ডের গভর্নর। আমি একবার তার অফিসে গিয়েছিলাম। তিনি আমাকে বলেছিলেন, তুমি তো অনেক কঠিন কাজ করো। তুমি ব্যাংকিং পলিসি ম্যানেজ করো আবার একই সঙ্গে দেশের অর্থনৈতিক বিভিন্ন বিষয় নিয়েও কাজ করো।
আসলে কঠিন হলেও বাংলাদেশ ব্যাংক কিন্তু ভারসাম্য রেখে কাজ করছে। অন্য একটি বিষয় হচ্ছে, বাংলাদেশ ব্যাংকের যথেষ্ট অটোনমি রয়েছে। আইনগত অপারেশনে অটোনমি আছে। অনেক সময় এতে সমস্যা দেখা দেয়, সেটা স্বাভাবিক কিন্তু সেটা বাংলাদেশ ব্যাংককে সামাল দিতে হবে। অনেক সময় সরকারের সাহায্য নিয়েই বাংলাদেশ ব্যাংক বিভিন্ন সমস্যা সমাধানে কাজ করে। আসলে এটা করতে হয় কাজের প্রয়োজনে। বাংলাদেশ ব্যাংক কাজের ক্ষেত্রে স্বাধীন। কাজের লক্ষ্য নির্ধারণ আর প্রয়োজনীয় জিনিসপত্রের জোগানের ক্ষেত্রে বাংলাদেশ ব্যাংক স্বাধীনভাবে সিদ্ধান্ত নিতে পারে। বাংলাদেশ ব্যাংক ২০০৬ সাল থেকে মনিটারি পলিসি ঘোষণা শুরু করে। এটিও খুব বড় একটি অর্জন।
পল ভলকার ছিলেন ফেডারেল রিজার্ভ ব্যাংকের গভর্নর। বিল ক্লিনটন ও রোনাল্ড রিগানের সময় কাজ করেছেন পল ভলকার। বিল ক্লিনটন ফেডারেল রিজার্ভ ব্যাংকের বিষয়ে হস্তক্ষেপ না করলেও রিগান করতেন। অনেক সময় দেশের স্বার্থে পল ভলকার কঠিন পদক্ষেপ নিয়েছেন এবং সরকার তা মেনেও নিত। বাংলাদেশ ব্যাংক অনেক সময় বিভিন্ন পদক্ষেপ নেয়। বাংলাদেশের সরকার আর বাংলাদেশ ব্যাংক মিলে অনেক সুন্দরভাবে বিভিন্ন সমাধান দেয়। আমাদের ব্যাংকের জন্য যে নিয়মগুলো রয়েছে সেগুলো কিন্তু অনেক ভালো, এসব আন্তর্জাতিক মানের। আমাদের বাংলাদেশ ব্যাংক আর বাংলাদেশের ব্যাংকিং সেক্টর যথেষ্ট শক্তিশালী। করোনার সময়ে সেটি আরো একবার প্রমাণিত হয়েছে।
একটা কথা আছে, বাংলাদেশ ব্যাংক ওভার রেগুলেট করবে না আবার ছেড়েও দেবে না। ২০০৭-০৮ সালে বাংলাদেশের অর্থনীতিতে সমস্যা দেখা দিয়েছিল। বাংলাদেশ ব্যাংক ও সরকার একসঙ্গে কাজ করে সেটি কাটিয়ে ওঠে। কেন্দ্রীয় ব্যাংকের জন্য ভারসাম্য রেখে চলা বেশ কঠিন। তবে বাংলাদেশ ব্যাংক বেশ ভালোভাবেই সেটা করে আসছে।

আতিউর রহমান
সাবেক গভর্নর
বাংলাদেশ ব্যাংক
স্বাধীনতার পাঁচ দশকে বাংলাদেশের সামষ্টিক-অর্থনৈতিক অগ্রযাত্রা নিঃসন্দেহে অভাবনীয়। তার চেয়েও বড় কথা, বিরাজমান অর্থনৈতিক বৈষম্য সত্ত্বেও আমাদের অর্থনৈতিক অগ্রযাত্রার সুফল সমাজের সর্বস্তরের মানুষের কাছে মোটামুটিভাবে পৌঁছে দেয়া গেছে। এই ৫০ বছরে ধান উৎপাদন বেড়েছে চার গুণেরও বেশি। গম দ্বিগুণ। ভুট্টা ১০ গুণ। সবজি পাঁচ গুণ। মিঠাপানির মাছে আমরা দ্বিতীয়। মাংসে স্বয়ংসম্পূর্ণ। ১৮ বছর ধরে ফল উৎপাদন বাড়ছে বার্ষিক সাড়ে ১১ শতাংশ হারে। স্বাধীনতার অব্যবহিত পরে যে দেশটির অর্থনৈতিক ভবিষ্যৎ নিয়ে বিশেষজ্ঞরা ভীষণ চিন্তিত ছিলেন, সেই দেশটিই আগামী অর্থবছরে অর্ধট্রিলিয়ন ডলারের অর্থনীতির দেশ হতে যাচ্ছে। এখন পিপিপি বা ক্রয়ক্ষমতার বিচারে ১ ট্রিলিয়ন ডলারের এ অর্থনীতি। করোনাজনিত অর্থনৈতিক অচলাবস্থার ধাক্কার মধ্যেও বাংলাদেশ অচিরেই দুই অংকের প্রবৃদ্ধির স্বপ্ন দেখতে পাচ্ছে। এরই মধ্যে অর্জন করেছে উন্নয়নশীল দেশের মর্যাদা। মাথাপিছু আয় এ দুর্যোগের মধ্যেও বেড়ে হয়েছে ২ হাজার ৫৫৪ মার্কিন ডলার। বিদেশী ঋণসহায়তা ছাড়ে রেকর্ড করেছে গত ছয় মাসে।
দেশ স্বাধীন হওয়ার পর পরই বঙ্গবন্ধু মানুষের অর্থনৈতিক নিরাপত্তা ও নিশ্চয়তাকে সর্বোচ্চ অগ্রাধিকার দিয়ে শুরু করেছিলেন অন্তর্ভুক্তিমূলক উন্নয়নের এক অভাবনীয় অগ্রযাত্রা। তাই মাত্র ৯৩ ডলারের মাথাপিছু আয়কে চার বছরেরও কম সময়েই ২৭৩ মার্কিন ডলারে উন্নীত করা সম্ভব হয়েছিল। বঙ্গবন্ধুকে শারীরিকভাবে হারিয়ে এ অগ্রযাত্রা স্থবির হয়ে না পড়লে আমরা হয়তো আরো আগেই আজকের অবস্থায় পৌঁছতে পারতাম। তবে বহু ত্যাগ ও সংগ্রামের পর বঙ্গবন্ধু কন্যার হাত ধরে দেশ আবার তার কাঙ্ক্ষিত পথরেখায় ফিরেছে। বিশেষত গত এক যুগে তার নেতৃত্বে আমাদের সামষ্টিক অর্থনৈতিক অগ্রযাত্রা একটি নতুন উচ্চতায় পৌঁছে গেছে। ২০০৭-০৮-এর বৈশ্বিক অর্থনৈতিক মন্দার মধ্যে ক্ষমতা হাতে নিয়ে নানা চ্যালেঞ্জ মোকাবেলা করেই তিনি দেশের অর্থনীতিকে শক্তিশালী এক অবস্থানে দাঁড় করিয়েছেন। আর তার সরকারকে এক্ষেত্রে যথার্থ সহায়তা দিতে চেষ্টা করেছে দেশের কেন্দ্রীয় ব্যাংক। সেই অর্থে বাংলাদেশ ব্যাংক এক উন্নয়নমুখী কেন্দ্রীয় ব্যাংকের বৈশিষ্ট্য অর্জন করতে সক্ষম হয়েছে।
দ্বিতীয় বিশ্বযুদ্ধোত্তরকালে বিশ্বব্যাপী প্রথাগত কেন্দ্রীয় ব্যাংকিংয়ের ব্যাপক প্রসার আমরা লক্ষ করেছি। কিছু কিছু উন্নয়নশীল দেশে এর একটি বিরুদ্ধ স্রোতধারা লক্ষ করা গেলেও ওয়াশিংটন কনসেনশাসের পর থেকে শুধু ‘ইনফ্লেশন টার্গেটিং’কেন্দ্রিক মুদ্রানীতি প্রণয়ন আর তার বাস্তবায়নেই কেন্দ্রীয় ব্যাংকের কার্যক্রম সীমাবদ্ধ রাখা হচ্ছিল। চলতি শতাব্দীর প্রথম দশকের শেষে এসেই বেশ স্পষ্ট হয়ে ওঠে যে প্রথাগত কেন্দ্রীয় ব্যাংকিংয়ের ভয়াবহ কুফলগুলো ভোগ করতে হয় ছোটবড় সব অর্থনীতিকেই, যার প্রতিফলন দেখতে পাই বৈশ্বিক আর্থিক সংকটে।
বলা যায়, আমাদের জাতীয় টেকসই উন্নয়ন লক্ষ্যগুলো অর্জনে বাংলাদেশ ব্যাংকের এ নীতিগুলো প্রধান নিয়ামক হিসেবে কাজ করেছে। সর্বশেষ এ করোনা সংকট থেকে অর্থনৈতিক পুনরুদ্ধারের জন্য যে প্রণোদনাগুলো সরকারের পক্ষ থেকে দেয়া হচ্ছে সেখানেও দেশের ব্যাংক ব্যবস্থাই প্রধানতম ভূমিকা পালন করবে। ছোটবড় উদ্যোক্তাদের মধ্যে কারা বেশি বা কম পেলেন সে বিতর্কে না গিয়েও বলা যায়, করোনা যুদ্ধে ব্যাংকাররা প্রথম সারির যোদ্ধা হিসেবে দারুণ সাহসী ভূমিকা পালন করেছেন। কাজেই দেখা যাচ্ছে, এক দশকেরও বেশি সময় ধরে উন্নয়নমুখী কেন্দ্রীয় ব্যাংকিংয়ের মাধ্যমে একদিকে সবার কাছে কার্যকর আর্থিক সেবা যেমন পৌঁছে দেয়া গেছে, তেমনি আর্থিক খাতের সক্ষমতাও বাড়ানো সম্ভব হয়েছে।
বাংলাদেশে উন্নয়নমুখী কেন্দ্রীয় ব্যাংকিংয়ের একেবারে মূলে থেকেছে আর্থিক সেবা ডিজিটাইজেশনের মাধ্যমে এ সেবা আরো সহজলভ্য ও নিরাপদ করা। ডিজিটাল প্রযুক্তির কল্যাণে অটোমেটিক ক্লিয়ারিং হাউজ, ইন্টিগ্রেটেড সুপারভিশন সিস্টেম (আইএসএস), ক্রেডিট ইনফরমেশন ব্যুরো, অটোমেটেড চেক প্রসেসিং, বিইএফটিএন, আরটিজিএস, এনপিএস ইত্যাদির পাশাপাশি ডিজিটাল আর্থিক অন্তর্ভুক্তির ক্ষেত্রে সবচেয়ে বড় ভূমিকা রাখছে মোবাইল ফাইন্যান্সিয়াল সার্ভিস ও এজেন্ট ব্যাংকিং। সর্বশেষ এ করোনাকালে এসব ডিজিটাল আর্থিক সেবাদানে আমাদের সক্ষমতা সর্বস্তরের মানুষকে নিরন্তর সংযুক্ত ও সচল রেখেছে। তাই অর্থনীতিও থেকেছে চাঙ্গা।
উন্নয়নমুখী কেন্দ্রীয় ব্যাংকিংয়ের এ সাফল্য নিঃসন্দেহে প্রশংসনীয় ও অনুসরণীয়। তবে একই সঙ্গে আমাদের নিজস্ব অভিজ্ঞতা থেকেই আমাদের শিখে শিখে আরো উন্নতি করতে হবে। গত ১০-১২ বছরের আর্থিক অন্তর্ভুক্তির অভিযান থেকে দেখতে হবে কোন উদ্যোগগুলো সবচেয়ে সফল হয়েছে এবং ওই সাফল্যের পেছনের কারণগুলোকে ভালোভাবে অনুধাবন করে তার ভিত্তিতে আগামীর পথনকশা দাঁড় করাতে হবে। নিঃসন্দেহে কেন্দ্রীয় ব্যাংকের সামনেও রয়েছে অনেক চ্যালেঞ্জ। প্রবৃদ্ধির ধারা অটুট রেখে মূল্যস্ফীতি নিয়ন্ত্রণে রাখা, বাড়ন্ত আয়বৈষম্য, খেলাপি ঋণ ও জলবায়ু পরিবর্তনের চ্যালেঞ্জ মোকাবেলা করেই আমাদের এগোতে হবে। যে কাজটি আমরা এক যুগেরও আগে শুরু করেছিলাম, তার এখন বিশ্ব স্বীকৃতি মিলতে শুরু করেছে।

এ কে আজাদ
ব্যবস্থাপনা পরিচালক
হা-মীম গ্রুপ
সাবেক সভাপতি
এফবিসিসিআই
আমি এখানে একটা কেস স্টাডি নিয়ে বলব। আজ থেকে ৩৭ বছর আগে আমি অগ্রণী ব্যাংকে কাজ শুরু করি। ১৯৮৩ সালে এরশাদবিরোধী আন্দোলনের সময় আমাকে গ্রেফতার করা হয়। এরপর জেল থেকে বের হয়ে ঠিক করি আমি ব্যবসা করব আর আমি আমার লক্ষ্য পূরণে ১৯৮৪ সালে কাজ শুরু করি। এখন হা-মীম গ্রুপ গার্মেন্ট সেক্টরে ৬৫০ মিলিয়ন ডলারের পণ্য রফতানি করে এবং অন্যান্য খাতে আরো ২০০ মিলিয়ন ডলারের পণ্য রফতানি করে। আমার এ সফলতার পেছনে বাংলাদেশ ব্যাংক ও বাংলাদেশের ব্যাংকিং সেক্টরে যারা বিভিন্ন নীতিনির্ধারণ করেন তাদের অবদান রয়েছে। আমরা ৬৪ হাজার লোকের কর্মসংস্থান করেছি এবং ১০০ হাজার কোটি টাকার বেতন দিচ্ছি। ১৫ কোটি টাকা ইউটিলিটি বিল দিচ্ছি নিয়মিত। আমার ব্যাংক লায়াবিলিটিস ৩৫০ কোটি টাকা।
দেশের ব্যাংকিং সেক্টরের উন্নতির জন্য বাংলাদেশ ব্যাংকের অবদান অনেক। অর্থনীতিকে এগিয়ে নিয়ে যেতে এ মানুষগুলোর অবদান অনেক বেশি। বাংলাদেশ ব্যাংক আরো কঠোর হলে ঋণখেলাপি বন্ধ করা সম্ভব। আমাদের বিভিন্ন ব্যবসায়িক সংগঠনের দাবি সব সরকারি ব্যাংক মিলিয়ে একটি ব্যাংক করা হোক। আর এটাকে বাংলাদেশ ব্যাংকের নিয়ন্ত্রণে রাখা হোক, তাহলে দেশে খেলাপি ঋণ অনেক কমে যাবে। যদি ঋণখেলাপি কমানো যায় তাহলে দেশ আরো এগিয়ে যাবে এবং জিডিপি বাড়বে। বাংলাদেশ ব্যাংক পুরোপুরি স্বাধীন হলে দেশ আরো এগিয়ে যাবে, কর্মসংস্থান বাড়বে, দেশের বিনিয়োগ বাড়বে।
ঋণ নিয়ে অনেক সমস্যা আছে। যাদের ঋণের একটি কিস্তি পরিশোধ বন্ধ হয়ে গেছে তাদের পাশে ব্যাংকগুলো দাঁড়ায়নি। এতে অনেকেই হয়তো ব্যবসায় ফিরতে পারবেন না। এ জায়গায় ব্যাংকগুলো একটু নমনীয় হলে ভালো হয়। গভর্নর সাহেবকে আমার অনুরোধ, তিনি যদি বছরে একবার ব্যাংকের এমডি ও ব্যবসায়িক সংগঠন নিয়ে বসেন তাহলে আমরা আমাদের দাবিগুলো জানাতে পারি এবং তাদের বক্তব্যও শুনতে পারি।

মনিরুল মওলা
ব্যবস্থাপনা পরিচালক
ইসলামী ব্যাংক বাংলাদেশ লিমিটেড
বাংলাদেশের অর্থনৈতিক অগ্রগতিতে বাংলাদেশ ব্যাংক গুরুত্বপূর্ণ অবদান রেখে আসছে। ব্যাংকিং সেক্টরে বাংলাদেশ ব্যাংক শুধু রেগুলেটরি নয়, এটা আমাদের অভিভাবকের মতো ভূমিকা রাখছে। সরকারের যেসব উন্নয়ন কর্মসূচি চলমান, যেমন পদ্মা সেতু ও মেট্রোরেলের মতো প্রকল্পগুলোর মাধ্যমে দেশের অর্থনীতি আরো এগিয়ে যাবে। এর সঙ্গে পিছিয়ে পড়া জনশক্তি নিয়ে কাজ করতে বাংলাদেশ ব্যাংক আমাদের আগ্রহী করছে। এজন্য ইসলামী ব্যাংক পল্লী উন্নয়ন প্রকল্প দিয়ে গ্রামে পিছিয়ে পড়া জনগোষ্ঠীদের ৫ লাখ টাকা পর্যন্ত বিনা জামানতে ঋণ দিচ্ছে। এখনই সময় অর্থনৈতিক বৈষম্য দূর করার এবং দেশকে এগিয়ে নিয়ে যাওয়ার। সবাই মিলে কাজ করলে জাতির জনকের স্বপ্নের দেশ গড়তে আমরা সফল হব।

মো. আতাউর রহমান প্রধান
ব্যবস্থাপনা পরিচালক
সোনালী ব্যাংক লিমিটেড
অনেক ব্যবসায়ীই ঋণ নিয়ে সেটি পরিশোধ করছেন না, এ বিষয়টি নিয়ে আমাদের কাজ করতে হবে। বাংলাদেশের যে অর্থনৈতিক উন্নতি সেটি সম্ভব হয়েছে বাংলাদেশ ব্যাংকের প্রকল্প আর ব্যাংকিং সেক্টরের কারণেই। স্বাধীনতা অর্জনের পর সরকারি, বেসরকারি ব্যাংক ও বাংলাদেশ ব্যাংক একসঙ্গে কাজ করেছে বলেই আমাদের অর্থনৈতিক উন্নতি সম্ভব হয়েছে। সরকারের প্রণোদনা প্যাকেজ বাস্তবায়নে বাংলাদেশ ব্যাংক আমাদের যে নির্দেশনা দিয়েছে সেগুলো পুরোপুরি বাস্তবায়ন হয়েছে বলেই কিন্তু করোনাকালীনও বাংলাদেশের অর্থনীতি এগিয়ে গিয়েছে। আমাদের অর্থনীতিতে অভাবনীয় উন্নতি হয়েছে। ‘ম্যালথেসিয়ান থিউরি’টি আমাদের দেশের জন্য প্রযোজ্য নয়। আমাদের দেশের জনসংখ্যা বেড়েছে এবং কৃষিজমি কমে গেলেও আমরা কিন্তু খাদ্যে স্বয়ংসম্পূর্ণ। আমাদের অগ্রগতিতে রাষ্ট্রায়ত্ত ব্যাংক ও বেসরকারি ব্যাংক একই সঙ্গে কাজ করে চলেছে। সরকারের নীতি ও বাংলাদেশ ব্যাংকের অভিভাবকত্বে আমরা এগিয়ে চলছি। আশা করি, আগামী দিনেও আমরা এগিয়ে যাব।

ওয়াহিদউদ্দিন মাহমুদ
সাবেক তত্ত্বাবধায়ক সরকারের উপদেষ্টা
ব্যাংক হচ্ছে একটা অর্থনৈতিক মস্তিষ্ক বা হূিপণ্ড। এ হূিপণ্ডের হার্টবিট থেকে বোঝা যায় দেশের অর্থনৈতিক অবস্থা। বাংলাদেশের এত উন্নয়ন যে হয়েছে তার জন্য আর্থিক খাতের অভিভাবক বাংলাদেশ ব্যাংকের ভূমিকা নিশ্চয় ছিল। বাংলাদেশের অর্থনীতি এখন হাফ ট্রিলিয়ন ডলার (পিপিপি অ্যাডজাটেড)। দ্রুততম সময়ের মধ্যে বাংলাদেশের অর্থনীতি পিপিপি অ্যাডজাটেড জিডিপিতে পৃথিবীর ওয়ান ট্রিলিয়ন দেশের অন্তর্ভুক্ত হয়ে যাবে। অর্থনীতিতে বিভিন্ন সমস্যা থাকে এবং এর স্থায়ী সমাধান অনেক সময় বের করা যায় না। বিভিন্ন কারণেই একটি দেশের অর্থনীতিতে সমস্যা সৃষ্টি হয়। কিছু সমস্যা শুধু অর্থনীতি দিয়েই বোঝা যায় না, অর্থনীতির একটি অংশকে নিউরো ইকোনমিকস বলা হয়। মানুষের মাথার ভেতরের চিন্তা থেকে কীভাবে সমস্যার সমাধান হয়, এটা নিয়ে নিউরো ইকোনমিস্টরা কাজ করেন। অক্সফোর্ড বিশ্ববিদ্যালয়ের নিউরো ইকোনমিস্টরা ২০০৯ সালে সৃষ্ট অর্থনৈতিক সংকটের জন্য সবাইকে দায়ী করেছেন। এ থেকে বলা যেতে পারে আমাদের দেশের অর্থনীতিতে অনেক অর্জন আছে। বিভিন্ন ওঠানাম করে আমরা অনেক কিছু সংস্কার করেছি। আমরা বিভিন্ন সমস্যা থেকে শিখেছি। যখন বেসরকারি ব্যাংকের অনুমতি দেয়া হয় তখন আমরা জানতাম না এর জন্য রেগুলেটরি ফ্রেমওয়ার্ক দরকার হয়। পরে আমরা এ নিয়ে বিভিন্ন আইন প্রণয়ন করেছি।
নতুন করে আবার সমস্যা দেখা দিতে পারে যে মুক্ত অর্থনীতিতে যে কেউ যেকোনো শেয়ার কিনে একটি ব্যাংক দখল করতে পারে। সেটি নিয়ন্ত্রণ করা হয়েছে। ব্যাংক কোম্পানি অন্যান্য কোম্পানি থেকে ভিন্ন। এখানে মানুষের আমানত আছে এবং অন্যান্য লিস্টেড কোম্পানি থেকে তাদের রেগুলেশন আরো কঠিন হওয়া উচিত। একই পরিবারের একটা ব্যাংক বা একাধিক ব্যাংকের ক্ষমতা চলে যাওয়া রোধ করতে রেগুলেশন দরকার। প্রথমে সেটি আমরা না শিখলেও পরে ঠিকই শিখেছি। সময়ের সঙ্গে আমরা আরো শিখব। এখন আমরা এলডিসি থেকে বেরিয়ে উন্নয়নশীল দেশের দিকে যাচ্ছি, আরো উন্নত হব। সেটার সঙ্গে সঙ্গে আমাদের আর্থিক খাতকে আরো দক্ষ ও উন্নত করতে হবে।

মসিউর রহমান
প্রধানমন্ত্রীর অর্থনৈতিক বিষয়ক উপদেষ্টা
আশি থেকে নব্বইয়ের দশক পর্যন্ত সরকার দুটি বড় সংস্কার করে। একটি হলো শুল্ক কর সংস্কার এবং অন্যটি হচ্ছে আর্থিক খাত সংস্কার। রাষ্ট্রীয় মালিকানায় থাকা ব্যাংকগুলোর পুঁজির ঘাটতি মেটানো হয়েছে। সুদের হার নির্ধারণের বিষয়টি বাজারের হাতে ছেড়ে দেয়া হয়েছে। এটি ব্যাংক ব্যবস্থারই একটি অংশ। সুদ কত হবে, কে কত ঋণ পাবে এগুলো প্রশাসনিকভাবে নির্দিষ্ট হয় না। কৃষি ব্যাংককে এর বাইরে রাখা হয় এবং এর পক্ষে যুক্তি হলো, কৃষি খাতে ঋণের পজিটিভ ফ্লো থাকতে হবে। যদি না থাকে তাহলে কৃষকের বিনিয়োগের ক্ষমতা খর্ব হবে। তাই যেভাবেই হোক কৃষিতে ঋণপ্রবাহ ঠিক রাখতে হবে।
সরকারের ডিপোজিট না পেলে বেসরকারি খাতের ব্যাংকের সমস্যা হয়। তখন সরকার সিদ্ধান্ত নিল যেসব স্বায়ত্তশাসিত প্রতিষ্ঠানের উদ্বৃত্ত আছে তারা তাদের উদ্বৃত্তের ২৫ শতাংশ বেসরকারি ব্যাংকে রাখতে পারবে। এখন অবশ্য তার চেয়ে বেশি অর্থ রাখা হয়। এখন হয়তো উদ্বৃত্তের ৫০ শতাংশ বেসরকারি ব্যাংকে জমা রাখা হয় এবং তার একটি যুক্তি হলো, সরকারি ব্যাংক ও বেসরকারি ব্যাংক একই কাজ করছে, তাহলে সরকার কেন বিভাজন করবে! সরকারের দিক থেকে একটা যুক্তি থাকে যে সরকারের পলিসি রিলেটেড লেন্ডিংগুলো সরকারি মালিকানার ব্যাংক নিষ্ঠার সঙ্গে করে এবং বেসরকারি ব্যাংক হয়তো সেটি সেভাবে করে না।
সরকারের আরেকটি গুরুত্বপূর্ণ পলিসি ইন্টারভেনশন হলো, রফতানি উন্নয়ন তহবিল গঠন। আমার যত দূর মনে পড়ে এটাও উন্নয়ন সহযোগীদের সহায়তায় ৫০ মিলিয়ন ডলারের তহবিল ছিল। এখন এর পরিমাণ অনেক বেড়েছে। এ তহবিলের অর্থ পেতে প্রধান শর্ত ছিল যে এটি বৈদেশিক মুদ্রায় দেয়া হবে এবং বৈদেশিক মুদ্রায় ফেরত নেয়া হবে। যারা পণ্য রফতানি করতেন তাদের সুবিধার জন্য এটি গঠন করা হয়। এর ফল তো আমরা দেখছিই। আগে ঋণের সুদের হার কী হবে তা সরকার ঠিক করে দিত। এখন সেটি বাজার দ্বারা নির্ধারিত হয়।
মার্কিন ফেডারেল রিজার্ভের সবচেয়ে বড় খ্যাতি হলো, এটি একটি স্বাধীন ব্যাংক। ২০০৮ সালে সৃষ্ট আর্থিক বিপর্যয় মোকাবেলায় ট্রেজারি সেক্রেটারি ও ফেডারেল রিজার্ভ ব্যাংক একসঙ্গে কাজ করেছিল। সমস্যাটা সমাজের এবং সমাজের প্রতি দায়িত্ব সব প্রতিষ্ঠানের আছে। তাই সবাইকে একসঙ্গে কাজ করতে হয়। আমাদের ব্যাংকিং ব্যবস্থায় যে সমস্যা দেখা যায়, তার মধ্যে নন-পারফর্মিং লোনের সমস্যা রয়েছে। যারা লোন নিচ্ছেন তারা বড় লোন নিয়ে ফেরত দিচ্ছেন না। ফলে ব্যাংক যে টাকা ফেরত পাওয়ার কথা, সেটা পাওয়া যাচ্ছে না। ব্যাংক নতুন করে প্রজেক্ট না পেলে তার ঋণ দেয়ার ক্ষমতা কমে যায়। ঋণখেলাপ একটি সামাজিক অপরাধ।
আমরা ঋণখেলাপিকে অপরাধী মনে করি। কিন্তু আমার বিশ্বাস যারা ব্যবসা করতে আসেন তারা ঋণ করে ফেরত দেবেন না—এ উদ্দেশ্য নিয়ে নামেন না। হয়তো তারা সমস্যায় পড়েন তাই ঋণ ফেরত দিতে পারেন না। আবার কয়েকজন হয়তো ভাবেন ঋণটা ফেরত দেব না—এর সংখ্যা খুব বেশি নয়। তাই আমি বলি, ব্যাংকের দক্ষতা ও দায়বদ্ধতা বাড়াতে হবে। যেখানে ব্যাংক ঋণ দেবে বা বিনিয়োগ করবে, সেখানে ব্যাংক দেখবে যে আর্থিক বিচারে এটা কতটা সংগত। আর দায়বোধ হলো, যে সঠিকভাবে ঋণ দেননি তার যেমন অপরাধ আর যে ঋণ ফেরত দিচ্ছেন না তারও তেমন অপরাধ। কিন্তু আমাদের বিচারে যিনি ঋণ ফেরত দিচ্ছেন না, তিনিই অপরাধী।
কেন্দ্রীয় ব্যাংকের একটি বড় দায়িত্ব মূল্যস্ফীতি নিয়ন্ত্রণ এবং একই সঙ্গে অর্থনীতি চালু রেখে ঋণ সরবরাহ নিশ্চিত করা। এটা কঠিন সময়, কারণ মূল্যস্ফীতি আংশিকভাবে মুদ্রা সরবরাহের জন্য হয়েছে এবং বড় একটি অংশ হলো মূল আর্থিক কর্মকাণ্ডের দুর্বলতার কারণে ঘটেছে। বাংলাদেশ ব্যাংক মুদ্রার বিনিময় হার যেভাবে নিয়ন্ত্রণ করছে, সেটি প্রশংসনীয়। আবার এ কথাও সত্য, গেল কয়েক বছরে ব্যক্তি খাতের বিনিয়োগে মন্দা ছিল। সুদের হার কমিয়েও এক্ষেত্রে গতি আসেনি। ব্যক্তি খাতে বিনিয়োগ বাড়ার সঙ্গে সঙ্গে ঋণ বাড়বে। বিনিয়োগে উৎপাদন বাড়বে এবং এটি হলে সরকারের রাজস্ব বাড়বে, বাজেট ঘাটতি কিছুটা কমে যাবে।
সরকারের বাজেট ঘাটতি এবার হয়তো কিছুটা বাড়বে। তবে সেটি জিডিপির ৬ শতাংশের বেশি হবে না। তাই সরকারের বাজেট ঘাটতি নিয়ে খুব বেশি শঙ্কার কিছু নেই। তবে ঘাটতি মেটাতে ব্যাংকের ওপর সরকার কতটা নির্ভরশীল হচ্ছে, সেটি বিবেচনার বিষয়। কয়েক বছরে বিদেশী অর্থপ্রবাহ কমেছে। বিদেশী সহায়তার পরিমাণ জমা থাকছে বেশি। এটা যদি আরেকটু বেশি আমরা খরচ করতে পারি তাহলে সরকারের মোট ব্যয় ও ঘাটতির পরিমাণ কিছুটা আনুপাতিক হারে কমবে।
৫০ বছরে আমাদের আর্থিক খাতে ব্যবস্থাপনা ও নীতির যে পরিবর্তন এবং উন্নতি সেগুলো সবই ইতিবাচক। কোনো দেশই আর্থিক খাত ও অর্থনৈতিক খাতে সমস্যা ছাড়া থাকে না। সমস্যাটা যদি ঠিকভাবে মোকাবেলা করা যায় তাহলে যে উন্নয়ন ধারা সৃষ্টি হয়েছে তা অব্যাহত থাকবে। শুধু তা-ই নয়, এ ধারা আরো গতি লাভ করবে। এ ধারা অব্যাহত রাখা কেন্দ্রীয় ব্যাংকেরও দায়িত্ব।
শ্রুতলিখন: রুহিনা ফেরদৌস, সৈয়দ মেহরাজ কবির ও সাবিহা জামান