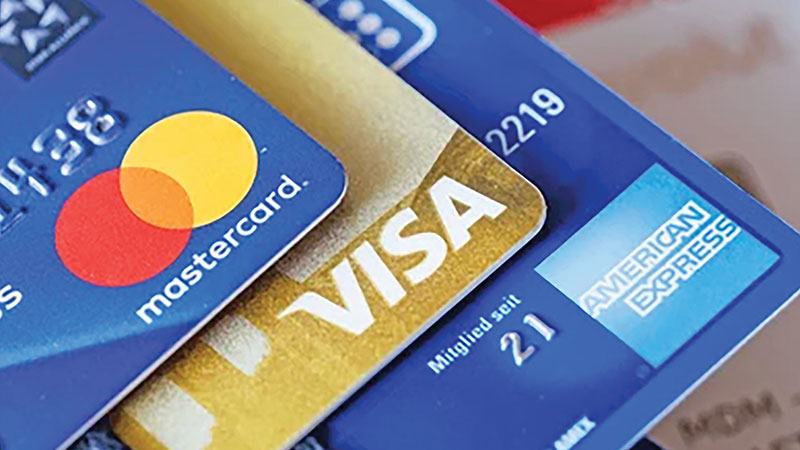
আধুনিক কার্ড অর্থনীতির বড় অংশজুড়েই রয়েছে যুক্তরাষ্ট্রভিত্তিক তিন প্রতিষ্ঠান—ভিসা, মাস্টারকার্ড ও আমেরিকান এক্সপ্রেস (অ্যামেক্স)। বাংলাদেশও এর বাইরে নয়। দেশের ব্যাংকগুলোর ইস্যু করা কার্ডে ভিসা ও মাস্টারকার্ডের রয়েছে বিপুল উপস্থিতি। পাশাপাশি উচ্চ আয়ের ও প্রিমিয়াম গ্রাহকদের মধ্যে শক্ত অবস্থান তৈরি করেছে অ্যামেক্সও।
বাংলাদেশ ব্যাংকের তথ্য বিশ্লেষণ করে দেখা যায়, দেশের ডেবিট ও ক্রেডিট কার্ড লেনদেনে ভিসার আধিপত্য সবচেয়ে বেশি। বর্তমানে দেশীয় কার্ড লেনদেনের প্রায় ৭২ শতাংশ ভিসার মাধ্যমে সম্পন্ন হচ্ছে। এক্ষেত্রে মাস্টারকার্ডের অংশ প্রায় ১৭ শতাংশ এবং অ্যামেক্সের প্রায় ১০ শতাংশ। অর্থাৎ এ তিন মার্কিন ব্র্যান্ড মিলে দেশের কার্ড লেনদেনের প্রায় পুরো বাজারই নিয়ন্ত্রণ করছে। যদিও দেশের মার্কিন এ তিন জায়ান্ট প্রতিষ্ঠানের বাইরেও বেশ কয়েকটি ব্র্যান্ডের কার্ড রয়েছে। এর মধ্যে কয়েকটি ব্যাংক চীনের ইউনিয়নপের কার্ড ইস্যু করলেও সেগুলোর লেনদেন একেবারেই নগণ্য।
কেন্দ্রীয় ব্যাংকের তথ্য বলছে, চলতি বছরের জুন পর্যন্ত দেশের ৫২টি ব্যাংক ডেবিট কার্ড, ৪৭টি ব্যাংক ক্রেডিট কার্ড এবং ৩৫টি ব্যাংক প্রিপেইড ইস্যু করছে। এক্ষেত্রে বেশির ভাগ ব্যাংকে একই সঙ্গে তিন ধরনেরই কার্ড রয়েছে। ব্যাংকগুলোর ইস্যুকৃত ক্রেডিট কার্ডের পরিমাণ ২৬ লাখ ৪৯ হাজার ৮৫১টি। আর ডেবিট কার্ড ইস্যু করা হয়েছে ৩ কোটি ৯৭ লাখ ৪৭ হাজার ৮০১। ডেবিট ও ক্রেডিট কার্ডের বাইরে ৮৬ লাখ ১ হাজার ১৬৬টি প্রিপেইড কার্ড ইস্যু করা হয়েছে। সব মিলিয়ে দেশের ব্যাংকগুলোর ইস্যুকৃত মোট কার্ডের সংখ্যা ৫ কোটি ৯ লাখ ৯৮ হাজারেরও বেশি।
ইস্যুকৃত এ কার্ডগুলোর গায়ে বাংলাদেশের বিভিন্ন ব্যাংকের নাম থাকলেও এর পেছনের প্রযুক্তি ও বৈশ্বিক পেমেন্ট অবকাঠামোর বড় অংশ নিয়ন্ত্রণ করছে যুক্তরাষ্ট্রভিত্তিক কয়েকটি প্রতিষ্ঠান। কোনো ব্যাংক ভিসা বা মাস্টারকার্ডের ব্র্যান্ডে কার্ড ইস্যু করে, আর নেটওয়ার্কটি সেই কার্ড দিয়ে করা লেনদেনের অনুমোদন, তথ্য আদান-প্রদান ও নিষ্পত্তির অবকাঠামো সরবরাহ করে। আর অ্যামেক্সের ব্যবসায়িক মডেল কিছুটা ভিন্ন—এটি নিজে কার্ড ইস্যু করার পাশাপাশি নেটওয়ার্ক পরিচালনা করে এবং অন্য ব্যাংককেও এর নেটওয়ার্কে কার্ড ইস্যুর সুযোগ দেয়।
দেশের ব্যাংকগুলোর মধ্যে কেবল সিটি ব্যাংক পিএলসি একই সঙ্গে ভিসা, মাস্টার ও অ্যামেক্স কার্ড ইস্যু করে। ব্যাংকটির ইস্যুকৃত তিন ধরনের কার্ডই গ্রাহকদের মধ্যে জনপ্রিয়। এ বিষয়ে জানতে চাইলে সিটি ব্যাংকের ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তা মাসরুর আরেফিন বণিক বার্তাকে বলেন, ‘ভিসা, মাস্টারকার্ড ও আমেরিকান এক্সপ্রেসের জনপ্রিয়তার মূল কারণ হলো তারা বহু দশক ধরে বৈশ্বিকভাবে তিন অত্যন্ত নির্ভরযোগ্য, নিরাপদ ও বিস্তৃত পেমেন্ট নেটওয়ার্ক। এগুলো একদিনে হয়নি। বহু যুগ ধরে গড়ে উঠেছে। বিশ্বের প্রায় সব দেশেই বিরাট সংখ্যার ব্যাংক, মার্চেন্ট, এটিএম ও অনলাইন প্লাটফর্মগুলো এ তিন নেটওয়ার্কের সঙ্গে যুক্ত। ফলে একজন গ্রাহক দেশে বা বিদেশে প্রায় সবখানে একই কার্ড ব্যবহার করতে পারেন। পাশাপাশি উন্নত প্রযুক্তি, ফ্রড ম্যানেজমেন্ট, সাইবার নিরাপত্তা, দ্রুত লেনদেন নিষ্পত্তি, বিবাদ নিষ্পত্তি ও গ্রাহক সুরক্ষায় এ তিন প্রতিষ্ঠানের দীর্ঘ অভিজ্ঞতা ও ঐতিহ্য রয়েছে।’
মাসরুর আরেফিন বর্তমানে ব্যাংক নির্বাহীদের সংগঠন অ্যাসোসিয়েশন অব ব্যাংকার্স, বাংলাদেশের (এবিবি) চেয়ারম্যান পদেও দায়িত্ব পালন করছেন। তিনি জানান, যুক্তরাষ্ট্রের বাইরে অন্যান্য দেশের কিছু কার্ড নেটওয়ার্কও নিজ নিজ বাজারে সফল হয়েছে। কিন্তু বৈশ্বিক গ্রহণযোগ্যতা ও পারস্পরিক সংযোগের ক্ষেত্রে তারা এখনো এ তিন প্রতিষ্ঠানের সমপর্যায়ে পৌঁছতে পারেনি। পেমেন্ট ব্যবসায় ‘নেটওয়ার্ক ইফেক্ট’ অত্যন্ত গুরুত্বপূর্ণ। যে নেটওয়ার্ক যত বেশি জায়গায় চলে, গ্রাহক ও ব্যাংকের কাছে সেটা তত বেশি মূল্যবান।’
বাংলাদেশসহ বিশ্বব্যাপী বিপুল জনপ্রিয় কার্ড ভিসার শুরুটা ১৯৫৮ সালে। সে বছর যুক্তরাষ্ট্রের ব্যাংক অব আমেরিকা ‘ব্যাংকঅ্যামেরিকার্ড’ নামে সাধারণ ব্যবহারের জন্য ক্রেডিট কার্ড চালু করে। এটিই ছিল প্রথম ব্যাপকভাবে ব্যবহৃত সাধারণ উদ্দেশ্যের ক্রেডিট কার্ড, যাতে গ্রাহক কিস্তিতে বকেয়া পরিশোধের সুযোগ পেতেন। পরবর্তী সময়ে অন্যান্য ব্যাংকও এ কার্ড ইস্যু করতে শুরু করে। ১৯৭৬ সালে ব্যাংকঅ্যামেরিকার্ডের নাম পরিবর্তন করে ভিসা রাখা হয়। এরপর একটি ব্যাংকের নিজস্ব কার্ড থেকে এটি পরিণত হয় বৈশ্বিক পেমেন্ট নেটওয়ার্কে।
আজকের ভিসার পরিসর সেই শুরুর দিনের তুলনায় কল্পনাতীত। ২০২৫ অর্থবছরে ভিসা নেটওয়ার্কে মোট লেনদেনের পরিমাণ ছিল ১৬ দশমিক ৭ ট্রিলিয়ন ডলার, যার মধ্যে পেমেন্টস ভলিউম ১৪ দশমিক ২ ট্রিলিয়ন ডলার। একই সময়ে ভিসা নেটওয়ার্কে প্রক্রিয়াকৃত লেনদেন ছিল ২৫৭ দশমিক ৫ বিলিয়ন, আর পেমেন্ট ক্রেডেনশিয়াল ছিল প্রায় ৪ দশমিক ৯ বিলিয়ন।
ভিসার একচেটিয়া বাজারে অংশীদারত্ব তৈরি করতে যুক্তরাষ্ট্রেই মাস্টারকার্ডের জন্ম। ভিসার উত্থানের পর অন্য মার্কিন ব্যাংকগুলোও একটি যৌথ কার্ড নেটওয়ার্ক তৈরির প্রয়োজন অনুভব করে। ১৯৬৬ সালে কয়েকটি ব্যাংক মিলে গঠন করে ইন্টারব্যাংক কার্ড অ্যাসোসিয়েশন (আইসিএ)। পরবর্তী সময়ে এ প্রতিষ্ঠানই মাস্টারকার্ডে রূপ নেয়। অর্থাৎ ভিসার সূচনা যেখানে একটি ব্যাংকের উদ্যোগে, মাস্টারকার্ডের জন্ম হয়েছে একাধিক ব্যাংকের সহযোগিতামূলক উদ্যোগ থেকে। এ পার্থক্যই পরবর্তী সময়ে তাদের ব্যবসায়িক কাঠামোকেও প্রভাবিত করেছে। ২০২৫ সালের শেষে মাস্টারকার্ডের বৈশ্বিক হিস্যা ৩ দশমিক ৭ বিলিয়নের বেশি অ্যাকাউন্টে পৌঁছেছে। প্রতিষ্ঠানটির নেটওয়ার্ক ২২০টির বেশি দেশ ও অঞ্চলে শত কোটি পয়েন্ট ও ডিজিটাল অ্যাকসেস পয়েন্টের সঙ্গে যুক্ত।
অবশ্য আমেরিকান এক্সপ্রেসের ইতিহাস ভিসা-মাস্টারকার্ডের চেয়েও পুরনো। ১৮৫০ সালে প্রতিষ্ঠিত প্রতিষ্ঠানটি প্রথমে এক্সপ্রেস ও আর্থিক সেবার ব্যবসা করলেও পরে ট্রাভেলার্স চেক ও কার্ড ব্যবসায় প্রবেশ করে। ১৯৫৮ সালে অ্যামেক্স নিজস্ব প্লাস্টিক ক্রেডিট কার্ড চালু করে। অ্যামেক্সের বিশেষত্ব হলো এটি শুধু নেটওয়ার্ক নয়, নিজেও বড় কার্ড ইস্যুকারী। ১৯৯০-এর দশকে প্রতিষ্ঠানটি কো-ব্র্যান্ডেড কার্ডের মাধ্যমে নতুন বাজারে প্রবেশ করে এবং ১৯৯৬ সালে ব্যাংকগুলোকে অ্যামেক্স নেটওয়ার্কে কার্ড ইস্যুর সুযোগ দেয়। ২০২৪ সালেই অ্যামেক্সের নিজস্ব নতুন কার্ড যুক্ত হয়েছিল প্রায় ১ কোটি ৩০ লাখ। একই সময়ে তাদের বৈশ্বিক মার্চেন্ট নেটওয়ার্ক প্রায় ১০ কোটি ৮০ লাখ লোকসানে পৌঁছে।
বিশ্বব্যাপী কার্ড নেটওয়ার্কের বাজারে ভিসা এখনো সবচেয়ে বড়। নিলসন রিপোর্ট-২০২৫-এর তথ্য অনুযায়ী, ভিসা, ইউনিয়নপে, মাস্টারকার্ড, আমেরিকান এক্সপ্রেস, জেসিবি, ডিনারস ক্লাব—এ ছয়টি বড় নেটওয়ার্কে ২০২৫ সালে মোট ৮২৮ বিলিয়ন পণ্য ও সেবা ক্রয় লেনদেন হয়েছে, যা আগের বছরের তুলনায় ৭ দশমিক ১ শতাংশ বেশি। এর মধ্যে ভিসার অংশ ছিল ৪০ দশমিক ৭৬ শতাংশ। ভিসা কার্ড বিশ্বের বিভিন্ন দেশে অনেক বেশি জনপ্রিয় হলেও চীনের ইউনিয়নপেকে বিশ্বের অন্যতম বৃহৎ কার্ড নেটওয়ার্ক মনে করা হয়। প্রায় দেড় কোটি মানুষের দেশ চীনে ইউনিয়নপে কার্ডের ব্যাপক ব্যবহার রয়েছে। বাংলাদেশেও কয়েকটি ব্যাংক এ কার্ডটি ইস্যু করে। কিন্তু সর্বজনীন নেটওয়ার্ক না থাকার কারণে দেশে এ কার্ডটি জনপ্রিয়তা পায়নি।