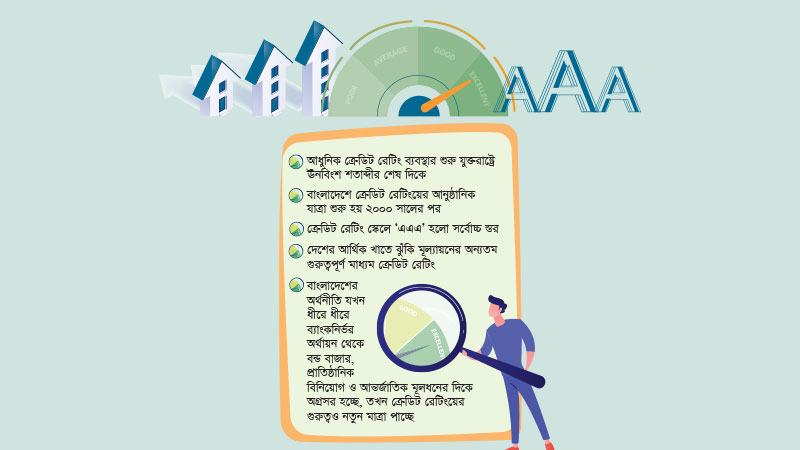
তবে বাংলাদেশে রেটিংয়ের মান এখনো আন্তর্জাতিক স্তরে পৌঁছেনি এবং অতীতে রেটিং সংস্থাগুলোর দেয়া অনেক রেটিং নিয়েই বাজারে প্রশ্ন রয়েছে। যদিও রেটিং এজেন্সিগুলোর দাবি—আর্থিক প্রতিবেদনে কোনো বিচ্যুতি থাকলে তা শনাক্ত করা তাদের পক্ষে কঠিন। তবে সাম্প্রতিক সময়ে নিরীক্ষিত আর্থিক প্রতিবেদনের স্বচ্ছতার বিষয়টি বেশ আলোচনা হচ্ছে এবং এতে ইতিবাচক পরিবর্তনের ধারা শুরু হয়েছে, যদিও তা এখনো কাঙ্ক্ষিত পর্যায়ে আসেনি। ফলে বর্তমানে ব্যাংকগুলোর আর্থিক প্রতিবেদনে প্রকৃত চিত্র উঠে আসতে দেখা যাচ্ছে। অতীতে রেটিং এজেন্সিগুলোর মধ্যে ফি এবং কাজ পাওয়ার জন্য গ্রাহকের পছন্দসই রেটিং দেয়ার যে অসুস্থ প্রতিযোগিতা ছিল এবং জবাবদিহিতার যে ঘাটতি দেখা গিয়েছিল, তা থেকে এখন বের হয়ে আসার প্রক্রিয়া শুরু হয়েছে।
ক্রেডিট রেটিং ও নিরীক্ষার মান উন্নত করতে আমরা বাংলাদেশ সিকিউরিটিজ অ্যান্ড এক্সচেঞ্জ কমিশন (বিএসইসি), ফাইন্যান্সিয়াল রিপোর্টিং কাউন্সিল (এফআরসি) এবং বাংলাদেশ ব্যাংকের সঙ্গে সমন্বিতভাবে কাজ করছি। পুঁজিবাজার ও ব্যাংক খাত উভয় জায়গায়ই স্বচ্ছতা নিশ্চিত করতে এ জবাবদিহিতা জরুরি। যদিও রেগুলেটরি ফ্রেমওয়ার্কের সীমাবদ্ধতার কারণে স্টক এক্সচেঞ্জগুলোর পক্ষে রেটিং এজেন্সি বা অডিট ফার্মের বিরুদ্ধে সরাসরি ব্যবস্থা নেয়ার সুযোগ কম, তবে আমাদের দেয়া পর্যবেক্ষণ এক্ষেত্রে অত্যন্ত গুরুত্বপূর্ণ ভূমিকা রাখছে। ভবিষ্যতে রেটিং এজেন্সিগুলোর অতীতের পারফরম্যান্স ও ট্র্যাক রেকর্ড মূল্যায়ন করে তাদের কাজের গ্রহণযোগ্যতা নির্ধারণের পরিকল্পনা করা হচ্ছে, যা তাদের মানোন্নয়নে বাধ্য করবে। পাশাপাশি যেসব নিরীক্ষক বা রেটিং এজেন্সি অতীতে সঠিকভাবে দায়িত্ব পালন করেনি, তাদের তথ্য গণমাধ্যমে প্রকাশ করা প্রয়োজন, এতে বিনিয়োগকারীদের মধ্যে সচেতনতা বাড়বে এবং প্রতিষ্ঠানগুলো ভালো রেটিংয়ের আশায় দুর্বল এজেন্সির কাছে না গিয়ে ভালো ও পেশাদার এজেন্সির কাছে যেতে বাধ্য হবে।