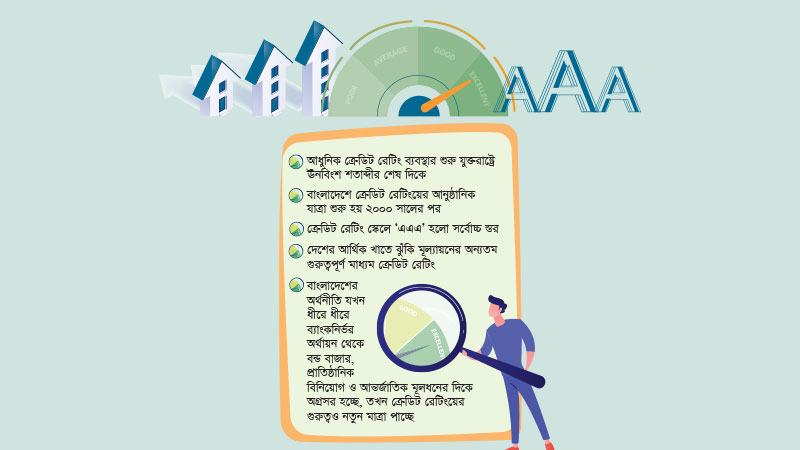
বাংলাদেশের আর্থিক খাতের স্থিতিশীলতা ও বিনিয়োগকারীদের আস্থা বৃদ্ধিতে ক্রেডিট রেটিং এজেন্সিগুলো গুরুত্বপূর্ণ ভূমিকা পালন করে। বাংলাদেশ ব্যাংক কর্তৃক ‘এক্সটার্নাল ক্রেডিট অ্যাসেসমেন্ট ইনস্টিটিউশন’ (ইসিএআই) হিসেবে স্বীকৃত রেটিং এজেন্সিগুলোর প্রদত্ত রেটিং বাণিজ্যিক ব্যাংকসমূহ ঝুঁকি-ভার (রিস্ক ওয়েইট) নির্ধারণ এবং প্রয়োজনীয় মূলধন সংরক্ষণ (ক্যাপিটাল অ্যাডিকোয়েসি) নিশ্চিত করার ক্ষেত্রে ব্যবহার করে। এছাড়া ইনিশিয়াল পাবলিক অফারিং (আইপিও), রাইটস ইস্যু, পাবলিক ডেট ইনস্ট্রুমেন্ট এবং প্রিমিয়ামে শেয়ার ইস্যুর ক্ষেত্রে ক্রেডিট রেটিং গ্রহণ আইনগতভাবে বাধ্যতামূলক।
ক্রেডিট রেটিং এজেন্সিগুলো ক্ষুদ্র ও মাঝারি শিল্প (এসএমই) এবং বিভিন্ন বিশেষায়িত প্রকল্পের আর্থিক সক্ষমতা মূল্যায়নের মাধ্যমে তালিকাভুক্ত নয়, এমন স্থানীয় ব্যবসাপ্রতিষ্ঠানের অর্থায়ন প্রাপ্তি সহজতর করে। পাশাপাশি কোনো প্রতিষ্ঠানের আর্থিক দায়বদ্ধতা পরিশোধের সক্ষমতা সম্পর্কে স্বাধীন ও নিরপেক্ষ মতামত প্রদান করে, যা ব্যাংক ও অন্যান্য ঋণদাতা প্রতিষ্ঠানের ঋণঝুঁকি মূল্যায়নে কার্যকর সহায়তা করে। কঠোর বিশ্লেষণাত্মক কাঠামো ও আন্তর্জাতিক মানদণ্ড অনুসরণ করে রেটিং এজেন্সিগুলো বিনিয়োগকারীদের জন্য নির্ভরযোগ্য, স্বচ্ছ এবং তথ্যভিত্তিক মূল্যায়ন প্রদান করে, যা ঝুঁকি ও প্রত্যাশিত আয়ের (রিস্ক-রিটার্ন প্রোফাইল) মধ্যে ভারসাম্য রক্ষায় সহায়ক ভূমিকা পালন করে।
তবে বাস্তবে সব রেটিং এজেন্সি সমান মানদণ্ডে ঋণ বিশ্লেষণ ও ঝুঁকি মূল্যায়ন পরিচালনা করছে—এমনটি সবসময় পরিলক্ষিত হয় না। কিছু ক্ষেত্রে বিশ্লেষণের গুণগত মান, তথ্য যাচাইয়ের গভীরতা এবং মূল্যায়নের স্বাধীনতা নিয়ে প্রশ্ন ওঠে, যা বিনিয়োগকারীদের আস্থা ও বাজারের স্বচ্ছতার ওপর নেতিবাচক প্রভাব ফেলতে পারে। তাই বিনিয়োগকারীদের আস্থা আরো সুদৃঢ় করতে রেটিং এজেন্সিগুলোর বিশ্লেষণ পদ্ধতির মানোন্নয়ন, জবাবদিহিতা, স্বচ্ছতা এবং নিয়ন্ত্রক তদারকি আরো শক্তিশালী করা অত্যন্ত গুরুত্বপূর্ণ।
কোনো প্রতিষ্ঠানকে ‘ট্রিপল এ’ রেটিং প্রদানের ক্ষেত্রে কোন বিষয়গুলোকে গুরুত্ব দেয়া হয়?
কোনো প্রতিষ্ঠানকে ক্রেডিট রেটিং প্রদানের ক্ষেত্রে রেটিং এজেন্সিগুলো প্রধানত পরিমাণগত ও গুণগত—এ দুই ধরনের বিশ্লেষণের ওপর গুরুত্বারোপ করে।
পরিমাণগত বিশ্লেষণে প্রতিষ্ঠানের টেকসই আর্থিক সক্ষমতা, তারল্য, মূলধন কাঠামো এবং ঋণ পরিশোধের সক্ষমতা মূল্যায়ন করা হয়। এক্ষেত্রে টেকসই আর্থিক সক্ষমতা যাচাইয়ের ক্ষেত্রে নিট প্রফিট মার্জিন, ইবিআইটিডিএ মার্জিন, রিটার্ন অন অ্যাভারেজে ইক্যুইটি, রিটার্ন অন অ্যাভারেজ অ্যাসেট, অপারেটিং প্রফিট টু অপারেটিং অ্যাসেটের মতো গুরুত্বপূর্ণ আর্থিক সূচক বিশ্লেষণ করা হয়।
রেটিং এজেন্সিগুলো সাধারণত ইক্যুইটি-নির্ভর মূলধন কাঠামোকে অগ্রাধিকার দেয়। মূলধন কাঠামো মূল্যায়নে রেটিং এজেন্সিগুলো বিভিন্ন সূচক বিশ্লেষণ করে; যেমন ঋণ-ইক্যুইটি অনুপাত, মোট সম্পদের বিপরীতে ঋণের অনুপাত, ইবিআইটিডিএর বিপরীতে ঋণের অনুপাত, ঋণ পরিশোধের সক্ষমতা নির্দেশক অনুপাত, সুদ পরিশোধের সক্ষমতা নির্দেশক অনুপাত, নগদ প্রবাহের মাধ্যমে দায় মেটানোর সক্ষমতা নির্দেশক অনুপাত এবং ঋণের দায়ের বিপরীতে পরিচালনগত নগদ প্রবাহ।
অন্যদিকে গুণগত বিশ্লেষণে করপোরেট সুশাসন, ব্যবস্থাপনার দক্ষতা, অভ্যন্তরীণ নিয়ন্ত্রণ ব্যবস্থা, ঝুঁকি ব্যবস্থাপনা, ব্যবসায়িক কৌশল, উত্তরাধিকার পরিকল্পনা এবং ভবিষ্যৎ প্রবৃদ্ধির সম্ভাবনা মূল্যায়ন করা হয়।
সার্বিকভাবে যেসব প্রতিষ্ঠানের আর্থিক ভিত্তি অত্যন্ত শক্তিশালী, ঋণ পরিশোধের সক্ষমতা উচ্চ, নগদপ্রবাহ স্থিতিশীল, করপোরেট সুশাসন কার্যকর এবং দীর্ঘমেয়াদি ব্যবসায়িক সম্ভাবনা ইতিবাচক, তারাই সর্বোচ্চ ‘ট্রিপল এ’ ক্রেডিট রেটিং অর্জনের যোগ্য বিবেচিত হয়।
রেটিং প্রক্রিয়ায় স্বাধীনতা, নিরপেক্ষতা ও বিশ্বাসযোগ্যতা নিশ্চিত করতে আপনারা কী ধরনের মানদণ্ড অনুসরণ করেন?
সিআরআইএসএল অত্যন্ত উচ্চ ব্যবসায়িক ও নৈতিক মানদণ্ড বজায় রেখে তার সেবা প্রদান করে; এ মানদণ্ডসমূহ ইন্টারন্যাশনাল অর্গানাইজেশন অব সিকিউরিটিজ কমিশন (আইওএসসিও) ও বাংলাদেশ সিকিউরিটিজ অ্যান্ড এক্সচেঞ্জ কমিশন (বিএসইসি) কর্তৃক অনুমোদিত এবং বাংলাদেশ ব্যাংক কর্তৃক ‘এক্সটার্নাল ক্রেডিট অ্যাসেসমেন্ট ইনস্টিটিউশন’ (ইসিএআই) হিসেবে দেশের প্রথম রেটিং এজেন্সি হিসেবে এটি স্বীকৃতপ্রাপ্ত।
কোনো গ্রাহক ক্রেডিট রেটিংয়ের জন্য আবেদন করলে তাকে আর্থিক বিবরণী, ব্যবসায়িক তথ্য, ঋণ ও দায়-দেনার বিবরণ এবং করপোরেট সুশাসন-সংক্রান্ত তথ্যাদি জমা দিতে হয়। সিআরআইএসএলের অভিজ্ঞ বিশ্লেষক দল এসব তথ্য যাচাই-বাছাই ও মূল্যায়নের পর অভ্যন্তরীণ পর্যালোচনা কমিটি (আইআরসি) এবং পরবর্তী সময়ে স্বাধীন রেটিং কমিটির (আরসি) মাধ্যমে চূড়ান্ত রেটিং নির্ধারণ হয়।
রেটিং প্রক্রিয়ায় স্বাধীনতা, নিরপেক্ষতা ও বিশ্বাসযোগ্যতা নিশ্চিত করতে সিআরআইএসএলের রেটিং কমিটি পরিচালনা পর্ষদ ও শেয়ারহোল্ডারদের প্রভাবমুক্ত এবং স্বাধীনভাবে কাজ করে। এছাড়া সিআরআইএসএলের পেশাদার বিশ্লেষকরা ক্রেডিট রেটিং কোম্পানি বিধিমালা, ২০২২ অনুসরণ করে যথাযথ সতর্কতা (ডিউ ডিলিজেন্স) ও পেশাগত বিচার-বিবেচনার ভিত্তিতে রেটিং প্রদান করেন। স্বার্থের সংঘাত রোধ এবং স্বাধীনতা সমুন্নত রাখার লক্ষ্যে রেটিং কমিটির সদস্য এবং রেটিং কার্যক্রমের সঙ্গে সংশ্লিষ্ট কর্মীদের কাছ থেকে অঙ্গীকারনামা বা ঘোষণাপত্র সংগ্রহ করে।
বর্তমান অর্থনৈতিক বাস্তবতায় বাংলাদেশের করপোরেট খাতের প্রধান শক্তি ও দুর্বলতাগুলো কী বলে মনে করেন?
আমাদের বর্তমান অর্থনৈতিক অবস্থা, ভৌগোলিক অবস্থান, তুলনামূলক কম উৎপাদন খরচ, উন্নয়নশীল অর্থনীতি, যা শিল্প ও কৃষি খাতে উন্নয়নের সুযোগ তৈরি করে। এ সুযোগ কাজে লাগাতে পারলে আমরা অনেক দূর এগিয়ে যেতে পারি। অন্যদিকে এ খাতের প্রধান চ্যালেঞ্জ হলো করপোরেট সুশাসনের ঘাটতি, আর্থিক তথ্যের স্বচ্ছতার অভাব, যোগ্য জনবলের সঠিক ব্যবহার না হওয়া এবং দুর্নীতি ও আমলাতান্ত্রিক জটিলতা।
বাংলাদেশে আন্তর্জাতিক মানের করপোরেট গভর্ন্যান্স প্রতিষ্ঠায় ক্রেডিট রেটিং কীভাবে আরো কার্যকর ভূমিকা রাখতে পারে?
ক্রেডিট রেটিং পৃথিবীতে প্রতিষ্ঠিত হয়েছে ব্যবসা কার্যক্রমের স্বচ্ছতা আনয়ন, করপোরেট সুশাসন ও আর্থিক স্বচ্ছতা বিশ্লেষণ করে একটি করপোরেট প্রতিষ্ঠানের কার্যক্রম বিশ্লেষণ করে জবাবদিহিতার অবস্থান জনসাধারণকে জানানোর জন্য। বাংলাদেশ কার্যকরভাবে এ পেশা প্রতিষ্ঠিত হলে জবাবদিহিতা অনেক বেড়ে যাবে। এ ব্যাপারে অবশ্যই সরকারি নিয়ন্ত্রণ সংস্থাগুলোকে কার্যকর ভূমিকা পালন করতে হবে।
আগামী দিনে দেশের ক্রেডিট রেটিং শিল্পের বিকাশে কোন নীতিগত বা কাঠামোগত পরিবর্তন সবচেয়ে বেশি প্রয়োজন বলে আপনি মনে করেন?
বর্তমানে কম রেটিং ফিতে উচ্চ রেটিং প্রদানের অসুস্থ প্রতিযোগিতা ক্রেডিট রেটিং শিল্পের বিশ্বাসযোগ্যতার জন্য একটি বড় চ্যালেঞ্জ। এ পরিস্থিতি মোকাবেলায় রেটিং এজেন্সিগুলোর বিশ্লেষণমূলক সক্ষমতা বৃদ্ধি, রেটিং পদ্ধতির নিয়মিত হালনাগাদ এবং খেলাপি হওয়ার ঝুঁকি আরো নির্ভুলভাবে মূল্যায়ন করা অত্যন্ত জরুরি। পাশাপাশি নিয়ন্ত্রক সংস্থার কার্যকর তদারকি, কঠোর নীতিমালা ও নৈতিক মানদণ্ডের বাস্তবায়ন, রেটিং কোম্পানিগুলোর স্বচ্ছতা, জবাবদিহিতা ও প্রাতিষ্ঠানিক নির্ভরযোগ্যতা নিশ্চিত করা এবং রেটিং অ্যাসোসিয়েশনের সক্রিয় ভূমিকার মাধ্যমে এ শিল্পের টেকসই ও বিশ্বাসযোগ্য উন্নয়ন সম্ভব।