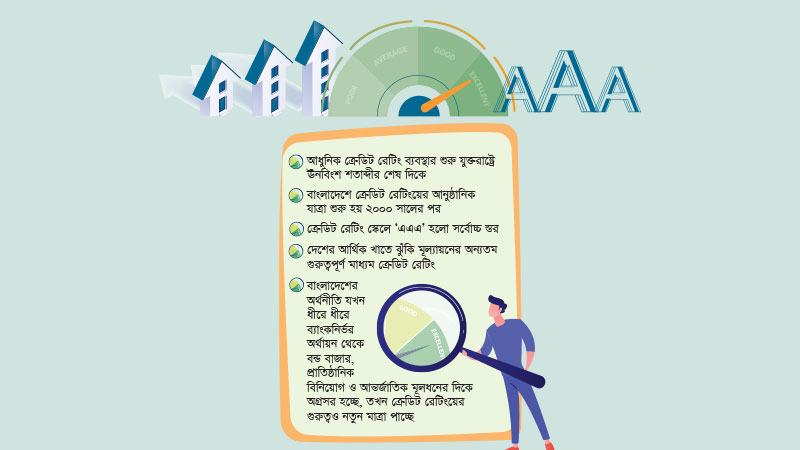
রেটিং মূল্যায়নের ক্ষেত্রে মূলধনের শক্তি, সলভেন্সি মার্জিন, তারল্য, লাভজনকতা, আন্ডাররাইটিং ফলাফল, দাবি পরিশোধের সক্ষমতা, সম্পদের গুণগত মান, পুনর্বীমা কর্মসূচি, ঝুঁকি ব্যবস্থাপনা, করপোরেট গভর্ন্যান্স, নিয়ন্ত্রক প্রতিপালন এবং ব্যবসার ধারাবাহিকতা বিবেচনা করা হয়।
আমরা আনন্দিত যে এসব গুরুত্বপূর্ণ সূচকে আমাদের ধারাবাহিক পারফরম্যান্স একটি উচ্চমানের মূল্যায়ন অর্জনে সহায়ক হয়েছে। তবে এ স্বীকৃতি আমাদের জন্য আত্মতুষ্টির নয়, বরং আরো দায়িত্বশীলভাবে এগিয়ে যাওয়ার অনুপ্রেরণা।
‘ট্রিপল এ’ ক্রেডিট রেটিং অর্জনকে আপনাদের ব্যবসার পরিপ্রেক্ষিতে কীভাবে দেখেন?
ধারাবাহিকভাবে ‘ট্রিপল এ’ ক্রেডিট রেটিং অর্জন আমাদের জন্য নিঃসন্দেহে একটি গুরুত্বপূর্ণ মাইলফলক।| তবে আমি এটিকে শুধু একটি রেটিং হিসেবে দেখি না; এটি দীর্ঘদিনের সুশাসন, আর্থিক শৃঙ্খলা, পেশাগত সততা এবং গ্রাহকের প্রতি অঙ্গীকারের একটি প্রাতিষ্ঠানিক স্বীকৃতি|।
আমরা সবসময় বিশ্বাস করেছি, বীমা ব্যবসার মূল ভিত্তি হলো আস্থা। সেই আস্থা অর্জনের জন্য শক্তিশালী মূলধন কাঠামো, বিচক্ষণ আন্ডাররাইটিং, কার্যকর ঝুঁকি ব্যবস্থাপনা, মানসম্মত পুনর্বীমা সুরক্ষা, বিচক্ষণ বিনিয়োগ নীতি, পর্যাপ্ত তারল্য এবং দ্রুত ও ন্যায্য দাবি নিষ্পত্তিকে সর্বোচ্চ গুরুত্ব দিয়েছি। একই সঙ্গে পরিচালনা পর্ষদের বিচক্ষণ দিকনির্দেশনা, দক্ষ ও নিবেদিতপ্রাণ কর্মকর্তা-কর্মচারীদের আন্তরিক প্রচেষ্টা এবং নিয়ন্ত্রক সংস্থার নির্দেশনা যথাযথভাবে অনুসরণের সংস্কৃতি আমাদের এ অর্জনের পেছনে গুরুত্বপূর্ণ ভূমিকা পালন করেছে।|
আমার বিশ্বাস, কোনো প্রতিষ্ঠানের প্রকৃত শক্তি শুধু তার ব্যালান্স শিটে নয়, বরং প্রতিটি প্রতিশ্রুতি বাস্তবায়নের সক্ষমতার মধ্যেই নিহিত। আমাদের ‘ট্রিপল এ’ রেটিং সেই সক্ষমতারই একটি স্বাধীন স্বীকৃতি।
রেটিং ধরে রাখতে আপনাদের কৌশল কী?
অবশ্যই, একটি উচ্চমানের রেটিং অর্জন যেমন কঠোর পরিশ্রমের ফল, তেমনি সেটি ধারাবাহিকভাবে ধরে রাখা আরো বেশি কঠিন।|কারণ প্রতি বছর ব্যবসায়িক পরিবেশ, অর্থনৈতিক বাস্তবতা, ঝুঁকির ধরন ও নিয়ন্ত্রক প্রত্যাশা পরিবর্তিত হয়।|
আমাদের কৌশল খুবই স্পষ্ট। আমরা কখনো স্বল্পমেয়াদি মুনাফার জন্য দীর্ঘমেয়াদি স্থিতিশীলতার সঙ্গে আপস করি না। আন্ডাররাইটিং ডিসিপ্লিন, ঝুঁকিভিত্তিক সিদ্ধান্ত, রক্ষণশীল বিনিয়োগ নীতি, শক্তিশালী অভ্যন্তরীণ নিয়ন্ত্রণ, প্রযুক্তির যথাযথ ব্যবহার এবং করপোরেট গভর্ন্যান্সের প্রতি কঠোর অঙ্গীকার আমাদের ব্যবসায়িক দর্শনের অবিচ্ছেদ্য অংশ।|
আমরা প্রতিটি সিদ্ধান্তে একটি বিষয়কে অগ্রাধিকার দিই, সেটি হলো প্রতিষ্ঠানের দীর্ঘমেয়াদি স্থায়িত্ব এবং পলিসিধারীদের স্বার্থ সংরক্ষণ। আমার কাছে ‘ট্রিপল এ’ রেটিং কোনো গন্তব্য নয়, বরং প্রতিদিন আরো ভালো করার একটি অব্যাহত দায়বদ্ধতা।
‘ট্রিপল এ’ রেটিং সাধারণ পলিসিধারী ও বিনিয়োগকারীদের জন্য কী বার্তা বহন করে?
বীমা মূলত একটি আস্থার ব্যবসা। একজন গ্রাহক যখন একটি পলিসি গ্রহণ করেন, তখন তিনি ভবিষ্যতের একটি প্রতিশ্রুতির ওপর আস্থা রাখেন।
‘ট্রিপল এ’ রেটিং সেই আস্থাকে আরো শক্তিশালী করে।|এটি একটি ইতিবাচক বার্তা দেয় যে প্রতিষ্ঠানটির আর্থিক ভিত্তি শক্তিশালী, দায়বদ্ধতা পালনের সক্ষমতা সুদৃঢ় এবং দীর্ঘমেয়াদে ব্যবসা পরিচালনার ভিত্তি স্থিতিশীল।
বিনিয়োগকারীদের জন্যও এটি একটি গুরুত্বপূর্ণ ইতিবাচক নির্দেশক।| কারণ তারা শুধু বর্তমান লাভজনকতা নয়; প্রতিষ্ঠানের সুশাসন, আর্থিক স্থিতিশীলতা ও ভবিষ্যৎ সম্ভাবনাকেও গুরুত্ব দেন।
তবে আমি সবসময় একটি বিষয় বলি, কোনো রেটিংই গ্রাহকের সন্তুষ্টির বিকল্প হতে পারে না। প্রকৃত আস্থা তৈরি হয় দ্রুত দাবি নিষ্পত্তি, মানসম্পন্ন সেবা ও প্রতিশ্রুতি রক্ষার মাধ্যমে।
ব্যবসা সম্প্রসারণ, করপোরেট গ্রাহক আকর্ষণ বা আন্তর্জাতিক অংশীদারত্বের ক্ষেত্রে ‘ট্রিপল এ’ রেটিং অর্জন আপনাদের জন্য কী ধরণের সুযোগ নিয়ে এসেছে?
নিঃসন্দেহে একটি উচ্চমানের ক্রেডিট রেটিং প্রতিষ্ঠানের গ্রহণযোগ্যতা উল্লেখযোগ্যভাবে বাড়ায়। বর্তমানে বৃহৎ শিল্পপ্রতিষ্ঠান, ব্যাংক, আর্থিক প্রতিষ্ঠান ও বহুজাতিক কোম্পানিগুলো ঝুঁকি ব্যবস্থাপনায় অত্যন্ত সচেতন।| তারা এমন একটি বীমা প্রতিষ্ঠানকে অগ্রাধিকার দেয়, যার আর্থিক ভিত্তি শক্তিশালী এবং যার প্রতি বাজারের আস্থা সুপ্রতিষ্ঠিত।|
একইভাবে আন্তর্জাতিক পুনর্বীমা অংশীদার ও বৈশ্বিক ব্যবসায়িক সহযোগীদের কাছেও একটি শক্তিশালী ক্রেডিট রেটিং প্রতিষ্ঠানের বিশ্বাসযোগ্যতা বাড়ায়।
তবে আমরা বিশ্বাস করি, দীর্ঘমেয়াদে ব্যবসা সম্প্রসারণের মূল ভিত্তি কেবল রেটিং নয়; বরং সেবার উৎকর্ষ, দ্রুত সিদ্ধান্ত গ্রহণ, পেশাগত দক্ষতা ও গ্রাহকের সঙ্গে দীর্ঘস্থায়ী সম্পর্ক গড়ে তোলার সক্ষমতা।
সলভেন্সি মার্জিন, মূলধন পর্যাপ্ততা ও তারল্য ব্যবস্থাপনায় আপনাদের প্রতিষ্ঠানের বর্তমান অবস্থান কী?
একটি বীমা প্রতিষ্ঠানের আর্থিক শক্তির প্রধান ভিত্তি হলো পর্যাপ্ত মূলধন, সন্তোষজনক সলভেন্সি ও শক্তিশালী তারল্য ব্যবস্থাপনা। আমাদের প্রতিষ্ঠানে এ তিনটি বিষয়কে সর্বোচ্চ অগ্রাধিকার দেয়া হয়। আমরা সবসময় এমন একটি আর্থিক কাঠামো বজায় রাখার চেষ্টা করি, যা বর্তমান দায়বদ্ধতা পূরণের পাশাপাশি ভবিষ্যতের সম্ভাব্য ঝুঁকিও মোকাবেলা করতে সক্ষম।|আমাদের মূলধন ব্যবস্থাপনা, সম্পদ বরাদ্দ, নগদ প্রবাহ পরিকল্পনা এবং বিনিয়োগ কৌশল সবই দীর্ঘমেয়াদি আর্থিক স্থিতিশীলতাকে সামনে রেখে পরিচালিত হয়। এ কারণেই আমরা প্রতিকূল অর্থনৈতিক পরিস্থিতিতেও প্রতিষ্ঠানের আর্থিক ভিত্তিকে শক্তিশালী রাখতে সক্ষম হয়েছি।
বর্তমানে দেশের বীমা খাতের সবচেয়ে বড় ঝুঁকি কী বলে আপনি মনে করেন?
বর্তমান সময়ে বীমা শিল্পের ঝুঁকি বহুমাত্রিক।|বৈশ্বিক অর্থনৈতিক অস্থিরতা, জলবায়ু পরিবর্তনের প্রভাব, প্রাকৃতিক দুর্যোগ, প্রযুক্তিগত পরিবর্তন এবং সাইবার ঝুঁকি ভবিষ্যতের ব্যবসায়িক পরিবেশকে দ্রুত পরিবর্তন করছে।
বাংলাদেশের বাস্তবতায় এর সঙ্গে আরো কিছু বিষয় গুরুত্বপূর্ণ। বীমা সম্পর্কে জনসচেতনতা বৃদ্ধি, বাজারে সুস্থ প্রতিযোগিতা নিশ্চিত করা, প্রিমিয়াম আদায়ে শৃঙ্খলা বজায় রাখা, প্রযুক্তিনির্ভর সেবা সম্প্রসারণ এবং সর্বোপরি জন-আস্থা আরো শক্তিশালী করা এখন সময়ের দাবি।
আমি অত্যন্ত আশাবাদী, বাংলাদেশের অর্থনীতি, শিল্পায়ন ও অবকাঠামোগত উন্নয়নের সঙ্গে সঙ্গে বীমা শিল্পেরও ব্যাপক বিকাশের সুযোগ রয়েছে। সরকার, নিয়ন্ত্রক সংস্থা, বীমা কোম্পানি এবং সব অংশীজন যদি সমন্বিতভাবে কাজ করি, তাহলে আগামী দশকে বাংলাদেশের বীমা শিল্প শুধু আকারে নয়, গুণগত মানেও একটি নতুন উচ্চতায় পৌঁছবে।| আমাদের লক্ষ্য হওয়া উচিত এমন একটি বীমা বাজার গড়ে তোলা, যা হবে আন্তর্জাতিক মানসম্পন্ন, প্রযুক্তিনির্ভর, সুশাসনভিত্তিক এবং সর্বোপরি জনগণের আস্থার প্রতীক।