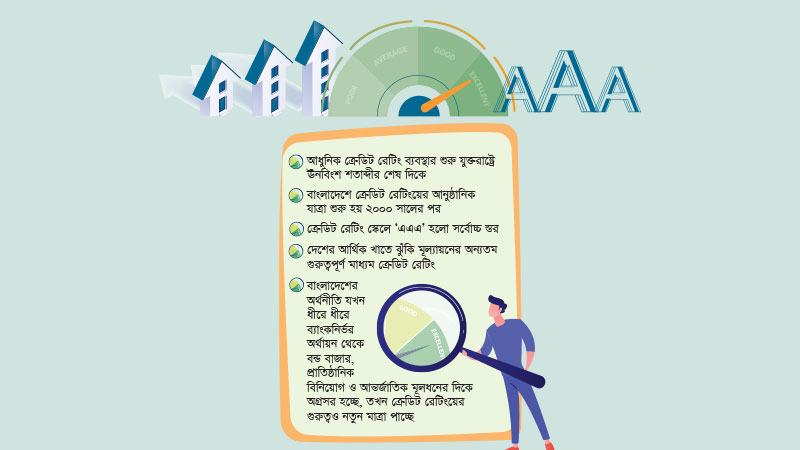
আইডিএলসির ক্ষেত্রে ‘ট্রিপল এ’ রেটিং ধরে রাখার জন্য শক্তিশালী করপোরেট গভর্ন্যান্স, দক্ষ ঝুঁকি ব্যবস্থাপনা, উচ্চমানের ঋণ পোর্টফোলিও, পর্যাপ্ত তারল্য, নিয়ন্ত্রক প্রতিষ্ঠানের নির্দেশনার যথাযথ অনুসরণ এবং ধারাবাহিকভাবে আর্থিক কর্মদক্ষতা নিশ্চিত করা অত্যন্ত গুরুত্বপূর্ণ। পাশাপাশি পরিবর্তিত অর্থনৈতিক পরিস্থিতির সঙ্গে দ্রুত তাল মিলিয়ে নেয়াও সমানভাবে প্রয়োজনীয়।
কোন কোন বিষয় আপনাদের প্রতিষ্ঠানের ‘ট্রিপল এ’ ক্রেডিট রেটিং অর্জনে ভূমিকা রেখেছে বলে মনে করেন?
টানা ১৪ বছর ধরে ‘ট্রিপল এ’ ক্রেডিট রেটিং ধরে রেখেছে আইডিএলসি ফাইন্যান্স। দীর্ঘ চার দশক ধরে আমরা শৃঙ্খলা, সুশাসন এবং টেকসই ব্যবসায়িক কৌশলের যে মৌলিক ভিত্তিগুলো প্রতিষ্ঠিত করেছি, এ অর্জন তার সাফল্যকেই প্রতিফলিত করে। এক্ষেত্রে কয়েকটি মূল চালিকাশক্তির মধ্যে সবচেয়ে গুরুত্বপূর্ণ হলো আমাদের শক্তিশালী মূলধন ভিত্তি। ২০২৫ সালের শেষে আইডিএলসি গ্রুপের ক্যাপিটাল অ্যাডিকোয়েসি রেশিও ছিল ২২ দশমিক ৩০ শতাংশ এবং আইডিএলসি ফাইন্যান্সের ছিল ১৭ দশমিক ৮২ শতাংশ, যা নিয়ন্ত্রক সংস্থার নির্ধারিত ন্যূনতম ১০ শতাংশের তুলনায় উল্লেখযোগ্য বেশি। পাশাপাশি বিনিয়োগ, ঋণ ও আমানত তিনটি ক্ষেত্রেই আইডিএলসি ধারাবাহিক প্রবৃদ্ধি অর্জন করেছে। ব্রোকারেজ, ইনভেস্টমেন্ট ব্যাংকিং ও অ্যাসেট ম্যানেজমেন্ট ব্যবসায় উপস্থিতি আমাদের আয়ের উৎসকে আরো বৈচিত্র্যময় করেছে। আরেকটি গুরুত্বপূর্ণ দিক হলো আইডিএলসির শক্তিশালী করপোরেট গভর্ন্যান্স, কার্যকর ঝুঁকি ব্যবস্থাপনা এবং সর্বোপরি প্রতিষ্ঠানের দক্ষ ও অভিজ্ঞ ম্যানেজমেন্ট টিম। এছাড়া কর-পরবর্তী মুনাফায় ধারাবাহিক প্রবৃদ্ধি, নন-ইন্টারেস্ট ইনকামে উল্লেখযোগ্য বৃদ্ধি এবং শক্তিশালী আর্থিক সক্ষমতা আমাদের প্রতিষ্ঠানকে দীর্ঘমেয়াদে নির্ভরযোগ্য করে তুলেছে।
তাই বলা যায়, ইমার্জিং ক্রেডিট রেটিং লিমিটেড (ইসিআরএল) এসব সক্ষমতা মূল্যায়ন করেই টানা ১৪তম বছরে আইডিএলসি ফাইন্যান্সকে ‘ট্রিপল এ’ ক্রেডিট রেটিং প্রদান করেছে।
‘ট্রিপল এ’ রেটিং আইডিএলসিকে কার্যক্রম পরিচালনায় কী ধরণের সুবিধা দিচ্ছে?
অবশ্যই। উন্নত ক্রেডিট রেটিং আমাদের ব্যাংক, আর্থিক প্রতিষ্ঠান ও আমানতকারীদের কাছ থেকে আরো অনুকূল শর্তে তহবিল সংগ্রহ করতে সাহায্য করে। এটি বিনিয়োগকারী ও আমানতকারীদের আস্থা বাড়ায়। ২০২৫ সালে আইডিএলসি ফাইন্যান্সের টার্ম ডিপোজিটের পরিমাণ ৮ হাজার ৭৬৬ কোটি থেকে বেড়ে ১১ হাজার ১০৫ কোটি টাকা হয়েছে। এটি আমাদের সেরা ক্রেডিট রেটিং এবং ইতিবাচক ট্র্যাক রেকর্ডের কারণে অর্জিত গ্রাহক ও বিনিয়োগকারীদের আস্থার সরাসরি প্রতিফলন।
আপনারা ঋণের গুণগত মান নিশ্চিত করতে কী ধরনের ঝুঁকি ব্যবস্থাপনা অনুসরণ করছেন?
২০২৫ সালের শেষে আইডিএলসি ফাইন্যান্সের খেলাপি ঋণের (এনপিএল) অনুপাত ছিল ৪ দশমিক ৪৩ শতাংশ, যা পূর্ববর্তী দুই বছরে ধারাবাহিকভাবে কমে এসেছে। এ অনুপাত দেশের আর্থিক খাতের গড় অনুপাতের তুলনায় উল্লেখযোগ্যভাবে কম। এটি আমাদের ঋণের গুণগত মান এবং কার্যকর ঝুঁকি ব্যবস্থাপনার পরিচয় দেয়।
ঋণের গুণগত মান নিশ্চিত করতে আইডিএলসি একটি সমন্বিত ঝুঁকি ব্যবস্থাপনা কাঠামো অনুসরণ করে। ঋণ অনুমোদনের আগে গ্রাহকের আর্থিক সক্ষমতা, ব্যবসার সম্ভাবনা, মালিকানা ও ব্যবস্থাপনা কাঠামো এবং বাংলাদেশ ব্যাংকের ঋণ তথ্য ব্যুরোর (সিআইবি) প্রতিবেদনসহ বিভিন্ন বিষয় গভীরভাবে মূল্যায়ন করা হয়। এছাড়া আর্থিক খাতের নতুন নিয়মের আওতায় বর্তমানে প্রতিষ্ঠানের ইন্টার্নাল কন্ট্রোল অ্যান্ড কমপ্লায়েন্স (আইসিসি) বিভাগও একটি নির্ধারিত সীমার ঊর্ধ্বে ঋণ বিতরণের আগে যাচাই করে।
ঋণ বিতরণের পরও নিয়মিত পর্যবেক্ষণ, প্রাথমিক সতর্কীকরণ ব্যবস্থা, জামানতের যথাযথ মূল্যায়ন ও তদারকি, এবং ঋণ পোর্টফোলিওর ধারাবাহিক পর্যালোচনার মাধ্যমে সম্ভাব্য ঝুঁকি দ্রুত শনাক্ত করা হয়। কোনো ঋণে ঝুঁকির লক্ষণ দেখা দিলে দ্রুত পুনর্বিন্যাস, আদায় কার্যক্রম জোরদার এবং অন্যান্য প্রয়োজনীয় ব্যবস্থা নেয়া হয়।
বর্তমান অর্থনৈতিক বাস্তবতায় তহবিল সংগ্রহ ও তারল্য ব্যবস্থাপনায় সবচেয়ে বড় চ্যালেঞ্জ কী?
বর্তমান বাংলাদেশের অর্থনৈতিক বাস্তবতায় তহবিল সংগ্রহ ও তারল্য ব্যবস্থাপনায় সবচেয়ে বড় চ্যালেঞ্জ হলো উচ্চ মূল্যস্ফীতি ও উচ্চ সুদহার। ব্যাংক ও আর্থিক প্রতিষ্ঠানের প্রতি গ্রাহকদের আস্থার যে ঘাটতি তৈরি হয়েছে, এর মধ্যে যুক্তিসংগত ব্যয়ে স্থিতিশীল তহবিল সংগ্রহ করাও কঠিন হয়ে পড়েছে। গ্রাহকরা এখন শুধু উচ্চ মুনাফার ভিত্তিতে সিদ্ধান্ত নেন না; বরং প্রতিষ্ঠানের সুনাম, আর্থিক স্থিতিশীলতা, স্বচ্ছতা ও দীর্ঘমেয়াদি নির্ভরযোগ্যতাকেও সমান গুরুত্ব দেন। তাছাড়া উচ্চ মূল্যস্ফীতির কারণে মানুষের প্রকৃত সঞ্চয়ক্ষমতা কমে গেছে, ফলে প্রত্যাশিত হারে নতুন আমানত প্রবৃদ্ধি হচ্ছে না। একই সঙ্গে নীতি সুদহার বৃদ্ধি এবং বাজারে সুদহার ঊর্ধ্বমুখী থাকায় তহবিলের ব্যয়ও উল্লেখযোগ্য বেড়েছে।
এ ধরনের পরিস্থিতিতে আইডিএলসি ফাইন্যান্সের সবচেয়ে বড় শক্তি হলো এর দীর্ঘদিনের সুনাম, শক্তিশালী করপোরেট গভর্ন্যান্স, স্বচ্ছ পরিচালনা ও গ্রাহকের আস্থা। আমাদের প্রতিষ্ঠান সবসময়ই নিয়ন্ত্রক সংস্থার নির্দেশনা অনুসরণ করে পরিচালিত হয়। বিচক্ষণ ঝুঁকি ব্যবস্থাপনার মাধ্যমে আর্থিক স্থিতিশীলতা বজায় রাখা এবং গ্রাহকদেরকে দেয়া প্রতিশ্রুতি রক্ষাকে আমরা সর্বোচ্চ গুরুত্ব দিই। পাশাপাশি প্রতিযোগিতামূলক ও বাজারভিত্তিক মুনাফার হার, দ্রুত ও মানসম্মত সেবা দান এবং দীর্ঘমেয়াদি সম্পর্ক গড়ে তোলার ওপর গুরুত্ব দেয়ার ফলে গ্রাহক আইডিএলসিকে একটি বিশ্বস্ত প্রতিষ্ঠান হিসেবে বিবেচনা করেন।
করপোরেট বন্ড বাজার ও দীর্ঘমেয়াদি অর্থায়ন দেশের আর্থিক প্রতিষ্ঠানগুলোর জন্য কতটা প্রয়োজনীয়? এক্ষেত্রে কী ধরনের নীতিগত পরিবর্তন প্রয়োজন বলে মনে করেন?
বাংলাদেশে আর্থিক প্রতিষ্ঠানগুলোর জন্য করপোরেট বন্ড বাজারের উন্নয়ন অত্যন্ত গুরুত্বপূর্ণ। বর্তমানে দীর্ঘমেয়াদি শিল্প ও অবকাঠামো প্রকল্পের অর্থায়নের জন্য ব্যাংক ও আর্থিক প্রতিষ্ঠানগুলো প্রধানত আমানতের ওপর নির্ভরশীল। একটি কার্যকর করপোরেট বন্ড বাজার গড়ে উঠলে দীর্ঘমেয়াদি তহবিলের একটি বিকল্প উৎস তৈরি হবে, যা আর্থিক খাতের স্থিতিশীলতা বৃদ্ধি করবে এবং বৃহৎ বিনিয়োগ ও অর্থনৈতিক প্রবৃদ্ধিকে সহায়তা করবে।
এক্ষেত্রে কয়েকটি নীতিগত পরিবর্তন গুরুত্বপূর্ণ। প্রথমত, করপোরেট বন্ড ইস্যুর প্রক্রিয়া আরো সহজ, দ্রুত ও ব্যয়সাশ্রয়ী করা প্রয়োজন। দ্বিতীয়ত, প্রাতিষ্ঠানিক বিনিয়োগকারী, যেমন পেনশন ফান্ড, বীমা কোম্পানি ও মিউচুয়াল ফান্ডের অংশগ্রহণ বাড়ানোর জন্য উপযুক্ত নীতিগত সহায়তা দিতে হবে। তৃতীয়ত, সেকেন্ডারি মার্কেট আরো সক্রিয় করতে হবে, যাতে বন্ডে পর্যাপ্ত লেনদেন ও তারল্য সৃষ্টি হয়। পাশাপাশি শক্তিশালী ক্রেডিট রেটিং ব্যবস্থা, বিনিয়োগকারীদের জন্য কর-প্রণোদনা এবং বাজারে স্বচ্ছতা ও তথ্য প্রকাশের মান আরো উন্নত করা প্রয়োজন।
এসব উদ্যোগ বাস্তবায়ন হলে করপোরেট বন্ড বাজার দেশের দীর্ঘমেয়াদি অর্থায়নের একটি কার্যকর ভিত্তি হিসেবে গড়ে উঠবে। পাশাপাশি আর্থিক খাতের বৈচিত্র্য, স্থিতিশীলতা ও টেকসই অর্থনৈতিক প্রবৃদ্ধিতে গুরুত্বপূর্ণ ভূমিকা রাখবে।