

১০
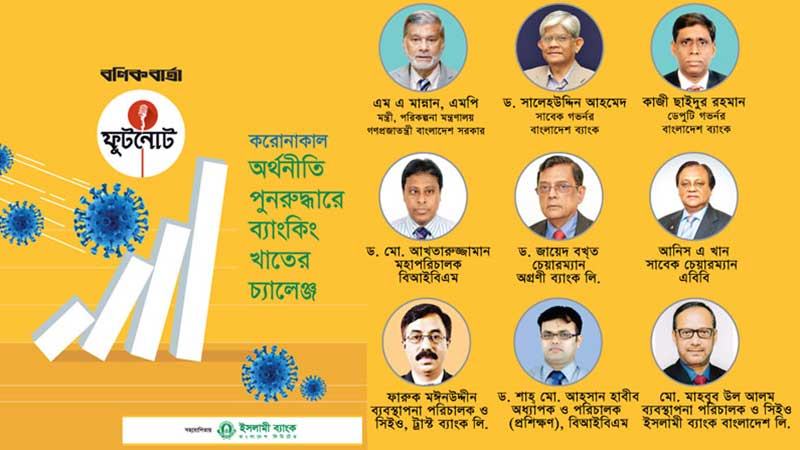
ডিসেম্বর ২০২০ ‘করোনাকাল: অর্থনীতি
পুনরুদ্ধারে ব্যাংকিং খাতের চ্যালেঞ্জ’ শীর্ষক
একটি অনলাইন বৈঠক অনুষ্ঠিত হয়।
আলোচকদের বক্তব্যের গুরুত্বপূর্ণ অংশ নিয়ে এ ক্রোড়পত্র

দেওয়ান
হানিফ মাহমুদ
সম্পাদক
বণিক
বার্তা
দেশের
অর্থনৈতিক উন্নয়নে ব্যাংক খাত বড় ধরনের ভূমিকা রাখছে।
তবে সাম্প্রতিক সময়ে বেশকিছু চ্যালেঞ্জের মুখে পড়েছে এ খাত।
খেলাপি ঋণের পরিমাণ বৃদ্ধি, সুদের হারসহ
সুশাসন প্রতিষ্ঠা এর মধ্যে অন্যতম।
এর মধ্যেই করোনার অভিঘাত মোকাবেলায় সরকার ঘোষিত প্রণোদনা প্যাকেজ বাস্তবায়নের দায়িত্ব পড়েছে ব্যাংকগুলোর ওপর।
বাংলাদেশ ব্যাংকও প্রণোদনা প্যাকেজগুলো বাস্তবায়নে সহায়তার জন্য কিছু পরিপূরক ব্যবস্থা নিয়েছে।
প্রদানকৃত ঋণের অর্থ ঠিকমতো ফেরত আসবে কিনা, তা নিয়ে
শঙ্কায় রয়েছে ব্যাংকগুলো।
কেননা ঋণ আদায়ের ক্ষেত্রে আমাদের অতীত অভিজ্ঞতা খুব একটা সুখকর নয়।
বিশেষ পরিস্থিতির বাস্তবতায় সামনের দিনগুলো আমাদের জন্য বেশ চ্যালেঞ্জিং।
আর্থিক খাতের নীতিনির্ধারকদের এক্ষেত্রে সময়োপযোগী ও লক্ষ্যভিত্তিক পদক্ষেপ
নিতে হবে।
বৈশ্বিক হালচালের দিকে লক্ষ রেখে কৌশল নির্ধারণ করতে হবে।
সব পর্যায়ে ব্যবস্থাপনাগত উন্নয়ন ঘটাতে হবে।
সুশাসন নিশ্চিত করতে হবে।
আশা করছি, কভিড-১৯-এর
চ্যালেঞ্জ কাটিয়ে আমরা একটি শক্তিশালী অর্থনীতি ও ব্যাংক খাত
এগিয়ে নিতে পারব।
এমন এক প্রেক্ষাপটে আমরা ‘করোনাকাল: অর্থনৈতিক
পুনরুদ্ধারে ব্যাংকিং খাতের চ্যালেঞ্জ’ শীর্ষক
এক অনলাইন আলোচনা আয়োজনের উদ্যোগ নিয়েছি।
আমাদের সঙ্গে সহ-আয়োজক
হিসেবে আছে ইসলামী ব্যাংক বাংলাদেশ লিমিটেড।
আজকের আলোচনায় সংশ্লিষ্ট খাতের বিশেষজ্ঞরা উপস্থিত আছেন।
প্রধান অতিথি হিসেবে রয়েছেন মাননীয় পরিকল্পনামন্ত্রী এমএ মান্নান, এমপি।
সবাইকে স্বাগত জানিয়ে আজকের আয়োজন শুরু করছি।
আমি প্রথমে বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের অধ্যাপক ড. শাহ্
মো. আহসান
হাবীবকে অনুরোধ করব আলোচনা সূত্রপাতের জন্য।

ড. শাহ্ মো. আহসান
হাবীব
অধ্যাপক
ও পরিচালক (প্রশিক্ষণ), বিআইবিএম
আমরা
জানি যে দেশে প্রথম কভিড রোগী শনাক্ত হওয়ার আগে থেকে সরকার স্বাস্থ্যসংক্রান্ত ব্যবস্থা ও অর্থনীতি পুনরুদ্ধারের
বেশকিছু কার্যক্রম হাতে নেয়া শুরু করে।
এর পর পরই বাংলাদেশ ব্যাংক সরকারি পদক্ষেপগুলো বাস্তবায়নের জন্য সংগতিপূর্ণ পরিপূরক ব্যবস্থা নেয়া শুরু করে।
এখন পর্যন্ত অর্থনীতি পুনরুদ্ধারে ঘোষিত প্যাকেজগুলোর সংখ্যা ২১ এবং প্রণোদনার পরিমাণ ২১ হাজার কোটি টাকার ওপরে।
এর মধ্যে অনেক ধরনের পরিপূরক ব্যবস্থা বাংলাদেশ ব্যাংক ঘোষণা করেছে।
বর্তমানে চলমান মন্দাটি এক অনন্য মন্দা।
এটি একই সঙ্গে অর্থনীতি, আর্থিক খাত
ও নীতি সংকটের
সময়।
কারণ এর অনেক কিছুর সঙ্গে বিশ্ব পরিচিত নয়।
তবে বড় মন্দা নিয়ন্ত্রণে যে চিরাচরিত প্রথা যেমন—অর্থনীতিতে
সহজে অর্থ জোগানো, সহজ শর্তে
ঋণ, মানুষের
ক্রয়ক্ষমতা বাড়ানোসহ বিভিন্ন উদ্যোগ নেয়া হচ্ছে।
ব্যাংকগুলো সরকার ঘোষিত প্রণোদনা বাস্তবায়নে গুরুত্বপূর্ণ ভূমিকা পালনের চেষ্টা করছে।
এ পুনরুদ্ধার প্রক্রিয়ায়
তাদের সামনে অনেক চ্যালেঞ্জও।
প্রথমত, করোনার প্রাদুর্ভাবের
শুরুর দিক থেকেই ব্যাংকগুলো ঝুঁকির মধ্যে তাদের কার্যক্রম চালিয়ে যাচ্ছে।
সেই চ্যালেঞ্জটি প্রথম থেকে তাদের ছিল।
দ্বিতীয়ত, অন্যান্য অর্থনৈতিক
ও বাণিজ্যিক প্রতিষ্ঠানের
মতো ব্যাংকও মন্দার কবলে পড়েছে।
তাদের নিয়মিত কার্যক্রমে ছেদ ঘটেছে।
আয়েও প্রভাব পড়েছে।
অতীত অভিজ্ঞতা বলে, যখন
অর্থনীতি মন্দার কবলে পড়ে, আর্থিক
খাত মন্দা এড়াতে পারে না।
আবার আর্থিক খাত মন্দায় পড়লে এর প্রভাব অর্থনীতিতেও পড়ে।
এ পারস্পরিক সম্পর্কটি
চিরায়ত।
এটি আমরা সবসময়ই দেখেছি।
তৃতীয়ত, সরকার ও
কেন্দ্রীয় ব্যাংকের মতো ব্যাংকও প্রণোদনা বাস্তবায়নে এক ধরনের সামঞ্জস্য রক্ষার (ব্যালেন্সিং চ্যালেঞ্জ) চ্যালেঞ্জের মুখোমুখি।
একটি হলো সরকার ও কেন্দ্রীয় ব্যাংককে
যেন সহায়তা করা যায় এবং অর্থনীতিতে যেন অর্থপ্রবাহ জোগানো যায়, তার
ব্যবস্থা ব্যাংকগুলোকে করতে হবে।
আবার এটিও নিশ্চিত করতে হবে, তারা
যেন কোনো ঋণঝুঁকির কবলে না পড়ে।
এমনটি হলে তা তাদের টিকে থাকার ক্ষেত্রে বড় সমস্যা হয়ে দাঁড়াতে পারে।
চতুর্থত, প্রণোদনা বাস্তবায়নে
মরাল হ্যাজার্ডস নামে একটি সমস্যা আছে, ব্যাংকিং
সংকটের সময় যা সবচেয়ে বড় হয়ে সামনে আসে।
সেটি হলো সংকটের সময় ব্যবহার করে অনেক মানুষই ব্যাংকের ঋণ ফেরত দেবে না।
সেটি বিবেচনায় নিয়ে ঋণপ্রবাহ কমে যাবে, তাতে মরাল
হ্যাজার্ড হয়তো ঠেকে, কিন্তু অর্থনীতিতে
সহজে অর্থপ্রবাহ জোগানো ব্যাহত হয়।
এটিও একটি চ্যালেঞ্জ।
পঞ্চমত, নজিরবিহীন স্বাস্থ্য
সংকটের কারণে দ্রুত ব্যাংকগুলোকে নতুন নতুন প্রযুক্তি প্রবর্তন করতে হচ্ছে, যার জন্য
এখনই তারা প্রস্তুত নয়।
কিন্তু না করে উপায়ও নেই।
তবে তাড়াহুড়ো করতে গিয়ে তাদের সামনে সাইবার নিরাপত্তাহীনতার সমস্যা চলে আসছে।
এটিও মোকাবেলা করতে হচ্ছে।
আমাদের মনে রাখতে হবে, ব্যাংকের
স্বাস্থ্য ভালো না থাকলে অর্থনীতিও ভালো থাকবে না।
এর প্রভাব পড়বে সর্বত্র।
নজর দিতে হবে যতটা সম্ভব ডিউ ডিলিজেন্স নিশ্চিতে।

ফারুক
মঈনউদ্দীন
এমডি
ও সিইও
ট্রাস্ট
ব্যাংক লিমিটেড
করোনা-পরবর্তী চ্যালেঞ্জই আমাদের সবচেয়ে বড় চ্যালেঞ্জ।
বর্তমানের মন্দাবস্থাটি ২০০৭-০৮ সালের
সাবপ্রাইম মর্টগেজ সংকটের চেয়ে আরো ভয়াবহ হবে বলে আমার শঙ্কা।
এক্ষেত্রে প্রথমে প্রয়োজন কেইনসীয় মডেলে সহজে অর্থপ্রবাহ জুগিয়ে সাধারণ মানুষের ক্রয়ক্ষমতা বাড়িয়ে উৎপাদন ব্যবস্থা যাতে সচল রাখা যায়, সেই
ব্যবস্থা করা।
এটিই একেবারে প্রাথমিক কর্ম এবং সরকারের পক্ষ থেকে সেই কাজটিই করা হচ্ছে।
এরই অংশ হিসেবে সরকারের পক্ষ থেকে যে বিশাল প্রণোদনা ঘোষণা করা হয়েছে, তার মূল
চালিকাশক্তি ব্যাংক।
এখন শুধু প্রণোদনা বাস্তবায়নের জন্য ঋণের অর্থ ছাড় করে সন্তুষ্ট থাকলে চলবে না।
আমাদের দেশে ঋণখেলাপির যে সংস্কৃতি, সে বিষয়ে
সতর্ক থাকতে হবে।
সরকার
প্রণোদনা ঘোষণা ও বাস্তবায়নের মাধ্যমে
যে সদিচ্ছার প্রকাশ ঘটিয়েছে, ঋণগ্রহীতাদেরও সে
অর্থ ফেরত দিয়ে একই সদিচ্ছা দেখাতে হবে।
কেন্দ্রীয় ব্যাংক যখন ঘোষণা করল ঋণের কিস্তি না দিলেও চলবে।
তখন দেখা গেল, অনেক
সক্ষম প্রতিষ্ঠানও কিস্তি পরিশোধ বন্ধ করে দিল।
এ ধরনের প্রবণতা
দেখে আমার আশঙ্কা, এ প্রণোদনার
অর্থ কয়েক বছর পর ব্যাংকগুলোর জন্য বিশাল বোঝা হয়ে দাঁড়াতে পারে, যদি এক্ষেত্রে
ডিউ ডিলিজেন্স বজায় রাখা না যায়।
এ চ্যালেঞ্জ মোকাবেলায়
ঋণ বিতরণ প্রক্রিয়া থেকেই সতর্ক হতে হবে।
আরেকটি বিষয় হলো যারা বড় তাদের ওপর এর অভিঘাতটা একটু দেরিতে পড়বে এবং তারা দ্রুত সামলে উঠতে পারবে। কিন্তু ছোটদের ওপর করোনার অভিঘাতটা তাড়াতাড়ি পড়বে এবং তাদের সামলে ওঠাও কঠিন। কাজেই প্রণোদনার অর্থ সবচেয়ে বেশি প্রয়োজন ছোট ও মাঝারি প্রতিষ্ঠানগুলোর। যদিও ঋণপ্রাপ্তির ক্ষেত্রে তারা সে অগ্রাধিকার পাচ্ছে না। এ বিষয়ে নজর দেয়া দরকার। প্রয়োজনে সে আলোকে নীতিমালা করা যেতে পারে, যাতে যাদের বেশি প্রয়োজন তারাই অগ্রাধিকার পায়। এখন প্রণোদনার যে অর্থ দেয়া হচ্ছে, সেগুলো আদায় করে ঘরে নিয়ে আসাই ব্যাংকগুলোর সামনে বড় চ্যালেঞ্জ।

আনিস
এ খান
সাবেক
চেয়ারম্যান
অ্যাসোসিয়েশন
অব ব্যাংকার্স বাংলাদেশ লিমিটেড
আমরা
এখন কভিডের দ্বিতীয় ঢেউয়ের মধ্যে আছি।
আমরা দেখছি প্রধানমন্ত্রী এ সম্পর্কে আমাদের
সারাক্ষণ সতর্ক করছেন।
একটা বিষয় আক্ষেপ করে বলব, ব্যাংকাররা
ঝুঁকি নিয়ে মানুষের সেবা দিয়ে যাচ্ছেন।
কিন্তু দুঃখজনকভাবে তাদের সম্মুখসারির কর্মী-যোদ্ধা হিসেবে
স্বীকৃতি দেয়া হয় না।
এরই মধ্যে অনেক ব্যাংকার মারা গেছেন, এখনো মারা
যাচ্ছেন।
ব্যাংকারদের সম্মুখসারির যোদ্ধা হিসেবে স্বীকৃতি দেয়াটা জরুরি।
এটা জাতীয়ভাবে করা উচিত, তাদের উৎসাহ
দেয়ার জন্য।
ব্যাংকগুলো প্রযুক্তি প্রবর্তনে অনেক এগিয়ে গেছে।
আরো এগোবে।
এ উদ্দেশ্যে বিনিয়োগ
বাড়ানোর জন্য ব্যাংক পর্ষদের সদিচ্ছা দেখাতে হবে।
বর্তমানে অনেক সাইবার হামলা হচ্ছে।
এটা মোকাবেলায় ব্যাংকগুলোকে প্রস্তুত হতে হবে, সতর্ক
থাকতে হবে।
বিশ্বব্যাপী মন্দা চলছে।
কিন্তু আমাদের দেশ সবসময়ই স্থায়িত্বশীল।
আমরা সহজেই দুর্যোগ মোকাবেলা করতে পারি।
আমি
মনে করি, করোনা
দুর্যোগও আমরা ভালোভাবে পার করতে পারব।
সামনে আরেকটি মুদ্রানীতি হতে যাচ্ছে।
এটি কভিড সময়ে দ্বিতীয় মুদ্রানীতি হবে পরবর্তী ছয় মাসের কথা চিন্তা করে।
এ সময় পর্বটি
খুব নাটকীয় হতে পারে।
ব্যাংক খাতের জন্যও এটি উদ্বেগের হতে পারে।
আমাদের ব্যাংকগুলো এখনো টেকসই (রেজিলিয়েন্ট)।
কিন্তু খেলাপি ঋণের সময় গণনা শুরু হলে পরিস্থিতি খারাপ হবে।
ব্যাংকগুলোকে বেশি পরিমাণে প্রভিশন সংরক্ষণ করতে হবে।
একই সঙ্গে অনেক ব্যাংক মূলধন ঘাটতিতে পড়বে।
প্রভিশন সংরক্ষণ করতে গিয়েও ব্যাংকগুলোকে কর দিতে হবে।
বিশ্বের কোনো দেশে প্রভিশনের ওপর কর দিতে হয় কিনা, সেটি আমার
জানা নেই।
মহামারীর
ধাক্কা থেকে ব্যাংক খাতকে বাঁচাতে হলে ব্যাংকগুলোকে বাড়তি সঞ্চিতি সংরক্ষণ করতে হবে।
এজন্য সঞ্চিতির ওপর কর প্রত্যাহার করা জরুরি।
এবার একটু ব্যাংকের সক্ষমতা সম্পর্কে কিছু কথা বলা যাক।
ব্যাংকের সংখ্যা বাড়ছে বটে, সেই
অনুপাতে দক্ষ জনবল নেই।
ব্যাংকের সক্ষমতা বাড়াতে বিষয়ভিত্তিক প্রশিক্ষিত ও অভিজ্ঞ লোকবল
নিয়োগ করতে হবে।
বর্তমানে যে সংকট চলছে তা সামলানোর ক্ষমতা যেন আমরা অর্জন করি, সেই
চেষ্টা করতে হবে।
ব্যাংকেরও প্রশিক্ষণ কার্যক্রম চালিয়ে যেতে হবে, প্রয়োজনে দূরশিক্ষণের মাধ্যমে হলেও। ব্যাংকের ঝুঁকি ব্যবস্থাপনায় মনোযোগ দিতে হবে। প্রতিটি ব্যাংকে ঝুঁকি ব্যবস্থাপনা কমিটি আছে। সেগুলো সচল করা উচিত। নিজেকে জানা উচিত, নিজের স্থিতিপত্র পর্যালোচনা করা উচিত।

ড. জায়েদ বখ্ত
চেয়ারম্যান
অগ্রণী
ব্যাংক লিমিটেড
অর্থনীতিতে
করোনার অভিঘাত নিয়ে যতগুলো শঙ্কা করা হয়েছিল, প্রতিটি খাতেই
সেগুলো অমূলক প্রমাণিত হয়েছে।
মনে করা হয়েছিল, ব্যাংকের আমানত
কমে যাবে।
কারণ আয়রোজগার কমায় লোকজন সঞ্চয় ভাঙবে।
কিন্তু আমরা দেখছি দেশের ব্যাংকিং খাতে আমানত অনেক বেড়েছে।
অগ্রণী ব্যাংকে গত ১১ মাসে আমানতের প্রবৃদ্ধি ২৭ শতাংশ।
সুতরাং সেই আশঙ্কাটি অমূলক।
দ্বিতীয়ত, বহির্বাণিজ্যে স্থবিরতা
আসবে, আমদানি-রফতানি
কমে যাবে, এমন একটি
আশঙ্কা করা হয়েছিল।
তাও অনেকাংশে অমূলক।
আমদানি প্রবৃদ্ধি অবশ্য কমেছে, কিন্তু তা
আশঙ্কাজনক নয়।
একই ব্যাপার রফতানির ক্ষেত্রেও।
পোশাক রফতানি কভিডের কারণে ব্যাপকভাবে ক্ষতিগ্রস্ত হয়েছিল।
কিন্তু স্বল্প সময়ে তা ঘুরে দাঁড়িয়েছে।
আর আমাদের রেমিট্যান্সে বড় ধরনের প্রবৃদ্ধি হয়েছে।
যেখানে আশঙ্কা করা হয়েছিল রেমিট্যান্স সাংঘাতিকভাবে কমে আসবে, সেখানে তা
বেড়েছে।
অগ্রণী ব্যাংকে রেমিট্যান্সে প্রবৃদ্ধি হলো ৩৯ শতাংশ।
আমানতের ব্যাপারে অনেকেই ব্যাখ্যা করছে আয়ের পরে ভোগ কমেছে, যার ফলে
সঞ্চয় থেকে গেছে।
অন্যদিকে নিম্ন আয়ের লোকজন সঞ্চয় ভাঙলেও দ্রুত কাজে ফেরায় তা ততটা কমেনি।
রেমিট্যান্সের ক্ষেত্রে সরকারের ২ শতাংশ প্রণোদনার
ঘোষণা ব্যাপকভাবে ফলপ্রসূ হয়েছে।
কভিডের কারণেও প্রবাসীরা নিজেদের পরিবার-পরিজনের আর্থিক
অবস্থা অনুধাবন করে রেমিট্যান্স বেশি করে পাঠিয়েছেন।
বিশেষত প্রণোদনার কারণে রেমিট্যান্সের একটি বড় অংশ অবৈধ হুন্ডি চ্যানেল থেকে আনুষ্ঠানিক চ্যানেলে চলে এসেছে।
ব্যাংকের ওপরও এর একটা ইতিবাচক প্রভাব রয়েছে।
সব মিলিয়ে করোনাভাইরাস দেশের অর্থনীতির কাঠামোতে বড় ক্ষতি করেছে, তেমনটি আমি
দেখছি না।
সরকার সময়োচিত পদক্ষেপ নিয়েছে।
কাজেই আমরা খুব দ্রুত ঘুরে দাঁড়াব।
এখন কভিডের টিকা চলে আসছে।
এটি বিবেচনায় নিয়ে ব্যবসায়ীরাও বিনিয়োগটা এগিয়ে নিতে আগ্রহী।
অথচ সেই সাড়াটা তারা ব্যাংক খাত থেকে পাচ্ছেন না।
আমরা রাষ্ট্রায়ত্ত ব্যাংকে বিভিন্ন ধরনের বিনিয়োগ প্রস্তাব পাচ্ছি।
সরকার জনসাধারণের মধ্যে আশাবাদ জাগাতে পেরেছে।
আমি মনে করি, এটি
ঘুরে দাঁড়ানোর গুরুত্বপূর্ণ উপাদান।
এবার আসি প্রণোদনার বিষয়ে। একে দুটি ভাগে ভাগ করব। একটি হলো বাস্তবায়নের দিক থেকে ব্যাংক খাতের চ্যালেঞ্জগুলো। আরেকটি বাস্তবায়নের পর ব্যাংক খাতের সম্ভাব্য চ্যালেঞ্জ। বাস্তবায়নের দিক থেকে প্রথমে বুঝতে হবে প্রণোদনা প্যাকেজ একটি টার্গেটেড ও উদ্দেশ্যমূলক নীতি সাড়া। প্রয়োজনের নিরিখে এটি একটি সময়সীমার মধ্যে বাস্তবায়ন করতে হবে। দ্বিতীয়ত, আমি অহরহ শুনি যে বাস্তবায়নের পর প্রণোদনার টাকা ফেরত আসবে না। কিন্তু আমি সে রকমটি মনে করি না।

ড. মো. আখতারুজ্জামান
মহাপরিচালক
বাংলাদেশ
ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্ট
আমাদের কর্মসংস্থান কিছুটা হলেও ক্ষতিগ্রস্ত হয়েছে। ছোট ছোট অনেক প্রতিষ্ঠান বন্ধ হয়ে গেছে। সেসব প্রতিষ্ঠান এখনো খোলেনি। সুতরাং বিদ্যমান কর্মসংস্থানের অন্তত ১০ শতাংশ কর্মী চাকরি হারিয়েছেন। অন্যদিকে নতুন কর্মসংস্থান তৈরি হচ্ছে না। এটি আমাদের অর্থনীতির জন্য একটি সংকট। তবে কিছু ক্ষেত্রে ঘুরে দাঁড়ানোর কিছু লক্ষণও দেখা যাচ্ছে। এখানে মনে রাখতে হবে, করোনাভাইরাসের মধ্যে দক্ষিণ-পশ্চিমাঞ্চলে ঘূর্ণিঝড় আম্পান এবং কিছু অংশে দুই দফা বন্যা পরিস্থিতির আরো অবনমন ঘটিয়েছে। কিন্তু ইতিবাচক বিষয় হলো, কৃষিপণ্য উৎপাদন খুব একটা ব্যাহত হয়নি। ফলে মূল্যস্ফীতি নিয়ন্ত্রণে থেকেছে। মূল্যস্ফীতি যদি বেড়ে যেত তাহলে বিপুলসংখ্যক জনগোষ্ঠী দারিদ্র্যসীমার নিচে নেমে আসত। কিন্তু দক্ষতার সঙ্গে সরকার ও বাংলাদেশ ব্যাংক মূল্যস্ফীতি নিয়ন্ত্রণে অনেকাংশেই সফল হয়েছে। সিএমএসএমই খাত প্রণোদনা প্যাকেজভুক্ত ঋণ না পাওয়ার অভিযোগ এসেছে। গ্রামীণ অর্থনীতির ঘুরে দাঁড়ানোর জন্য তাদের কাছে অর্থ পৌঁছে দেয়া জরুরি। কেন্দ্রীয় ব্যাংক একটি ক্রেডিট গ্যারান্টি স্কিমের উদ্যোগ নিয়েছে। এটি হলে এ খাতে ঋণপ্রবাহে কিছুটা হলেও গতি আসবে। এদিকে কভিডের কারণে বিশেষ অর্থনৈতিক অঞ্চল বাস্তবায়নের কাজ কিছুটা স্তিমিত হয়েছে। এটা বেগবান করতে হবে। কারণ চীন, দক্ষিণ কোরিয়া, জাপান, থাইল্যান্ড প্রভৃতি দেশ বসে নেই। তারা বিনিয়োগের নতুন গন্তব্য খুঁজছে। আমরা এফডিআই উৎসাহিত করব এবং সেটি হবে বিশেষ অর্থনৈতিক অঞ্চলের দিকে। সেটি হয়তো এক-দুই বছর লাগবে। কিন্তু সেই চেষ্টাটা আমাদের অব্যাহত রাখতে হবে, যাতে আগামী দিনগুলোয় আমাদের জিডিপি প্রবৃদ্ধি ও কর্মসংস্থান বাড়তে পারে। আরেকটি বিষয় বলব, আমাদের দেশব্যাপী যে ইন্টারনেট অবকাঠামো বাড়াতে হবে, এটি বহুদিন ধরে চেষ্টা চলছে। কিন্তু আশাব্যঞ্জক সাড়া পাওয়া যায়নি। ব্যাংকগুলো অটোমেশনে সাংঘাতিকভাবে এগিয়ে গেছে। তার সঙ্গে এজেন্ট ব্যাংকিংয়ের সম্প্রসারণ ঘটছে। ফলে আর্থিক অন্তর্ভুক্তি বাড়ছে। তবে ইন্টারনেটভিত্তিক অবকাঠামো বাড়লে দুটো লাভ। এক. সাপ্লাই চেইন ব্যাহত হওয়া বন্ধ করা যাবে। বাজার সম্প্রসারণ ঘটবে। চাহিদা সৃষ্টি হবে। চাহিদা বাড়লে বিনিয়োগও বেগবান হবে। দুই. ইন্টারনেট অবকাঠামোর কারণে আউটসোর্সিং আরো বাড়বে। এরই মধ্যে দুই লাখের মতো মানুষ আউটসোর্সিংয়ে কাজ করছে। এতে শুধু আয় নয়, বৈদেশিক মুদ্রা আয় বাড়ছে। কাজেই দেশব্যাপী ইন্টারনেট ব্যবস্থাপনা আরো শক্তিশালী করার দিকে নজর দিতে হবে।

ড. সালেহউদ্দিন আহমেদ
সাবেক
গভর্নর
বাংলাদেশ
ব্যাংক
কভিডের
আগেই আমাদের কিছু সমস্যা ছিল।
সেগুলো হঠাৎ করেই আমরা কার্পেটের নিচে চাপা দিতে পারব না।
কভিড আসার ফলে সেসব সমস্যা আরো প্রকট হয়েছে।
আর নতুন চ্যালেঞ্জ সামনে এসেছে।
চ্যালেঞ্জগুলো বৈশ্বিক ও অভ্যন্তরীণ উভয়
দিক থেকে।
বৈশ্বিকভাবে চ্যালেঞ্জ হলো অর্থনীতিগুলো ধীর হয়ে যাচ্ছে, আমাদের রফতানি
আদেশ বাতিল হচ্ছে, স্থগিত হচ্ছে। অন্যদিকে আমদানি
তেমন হচ্ছে না বা মূলধনি যন্ত্রপাতি আসছে না।
রাজস্ব আদায় কমে যাচ্ছে।
আবার রিজার্ভ বাড়ছে।
এ ধরনের কিছু
প্রভাব আছে।
এর মধ্যে বড় ইস্যু হলো ঘোষিত প্রণোদনা প্যাকেজ।
এটি নিঃসন্দেহে ভালো উদ্যোগ।
এতে সুচিন্তিতভাবে প্রায় সব খাতই অন্তর্ভুক্ত করা হয়েছে।
তবে প্রণোদনা প্যাকেজ ব্যাংকনির্ভর ও ঋণনির্ভর।
সুতরাং দক্ষতার সঙ্গে এটি ব্যবস্থাপনা সম্ভব না হলে পরিস্থিতি খারাপ হবে।
এখন পর্যন্ত প্যাকেজ বাস্তবায়নে ব্যাংকগুলোর কার্যক্রম সন্তোষজনক নয়।
কারণ ব্যাংকগুলো বর্তমানে যা করছে তা রুটিন কাজ।
এটা বিশেষ সময়ের বিশেষ দায়িত্ব।
দ্রুততা ও সাবধানতা—এখন কাজের ক্ষেত্রে দুটি বিষয়কেই গুরুত্ব দিতে হবে।
অর্থনীতিকে
ঘুরে দাঁড় করাতে হলে ব্যাংক খাতকে ঘুরে দাঁড়াতে হবে।
ঝুঁকি থাকবে, নানা সমস্যা
থাকবে—এর
মধ্যেই কাজ করতে হবে।
একেবারেই ঝুঁকিমুক্ত পরিবেশ থাকবে, সেটি প্রত্যাশা
করলে হবে না।
খেলাপি ঋণ বেশি, ক্যাপিটাল অ্যাডেকোয়েসি
বেশি ইত্যাদি সমস্যার কথা বলছি, কিন্তু এর
আসল কারণগুলো খুঁজছি না।
এর কারণ খুঁজতে গেলে দেখব সুশাসন, জবাবদিহিতা ও
ভালো নীতির অভাব, প্রতিযোগিতার অনুপস্থিতি, সেবা দেয়ার মানসিকতার অভাব এবং ব্যাংকারদের মধ্যে লাভের প্রতি অতি ঝোঁক।
এসব সমস্যা সমাধানে কেন্দ্রীয় ব্যাংককে আরো কঠোর হতে হবে।
কেন্দ্রীয়
ব্যাংকের একটা শক্ত অবস্থান নিতে হবে।
ব্যাংকাররা অনুশাসন থেকে বেরিয়ে যেতে চাইবে।
তাই বাংলাদেশ ব্যাংককে শক্ত হাতে অনুশাসনগুলোর পরিপালন নিশ্চিত করতে হবে।
কেন্দ্রীয় ব্যাংক বেশি সার্কুলার দিচ্ছে।
এত সার্কুলার আমার সময়ে ছিল না।
যত কমসংখ্যক সার্কুলার দেয়া যায়, তত
ভালো।
কিন্তু প্রতিদিন ৫-১০টি
সার্কুলার দিয়ে ব্যাংকার ও গ্রাহকদের সংশয়ে
ফেলা যাবে না।
একটি সার্কুলার দিয়ে তিন-চার
বার তিন-চার
লাইন সংশোধন করার কোনো মানে হয় না।
কেন্দ্রীয় ব্যাংক থেকে সুচিন্তিত সার্কুলার দেয়া দরকার।
আমরা
কভিডের সময়ে রফতানি খাতে, রেমিট্যান্সে আলোর
ঝলক দেখতে পেয়েছি।
তবে তৈরি পোশাক খাত যে আরো উন্নত হবে, তার
লক্ষণ নেই।
এখন প্রতিযোগিতা আরো বেশি।
রফতানি বহুমুখিতা বাড়ানো না গেলে ভবিষ্যতে এগিয়ে যাওয়া কঠিন হবে।
আর পোশাক খাত সুবিধা চাইতেই থাকবে।
দেশের রফতানি আয়ের উৎসকে বহুমুখী করতে হবে, নইলে
একক নির্ভরতা টেকসই হবে না।
আরেকটি
বিষয় হলো আমাদের রাজস্ব নীতি ও মুদ্রানীতির মধ্যে
ভারসাম্য থাকতে হবে।
এগুলো নিঃসন্দেহে সম্প্রসারণমূলক হবে।
কেন্দ্রীয় ব্যাংকের স্বায়ত্তশাসন বাড়াতে হবে।
আমরা এখনো সত্যিকার অর্থে সব জনগণকে আর্থিক খাতে অন্তর্ভুক্ত করতে পারেনি।
এটি করতে হবে।
ছোট উদ্যোক্তাদের সহায়তা করতে হবে।
প্রবাসীরা আমাদের অর্থনীতির ‘হিরো’। তারা
নিয়মিতভাবে দেশে টাকা পাঠাচ্ছে।
তাদের জন্য সাধ্যের মধ্যে সর্বোচ্চটুকু করতে হবে।

কাজী
ছাইদুর রহমান
ডেপুটি
গভর্নর
বাংলাদেশ
ব্যাংক
মহামারীর
শুরু থেকেই প্রণোদনাসহ সরকারের বিভিন্ন উদ্যোগে নীতিসহায়তা ও সমন্বয়ের কাজ
করে আসছে কেন্দ্রীয় ব্যাংক।
পাশাপাশি গৃহীত উদ্যোগ বাস্তবায়নের ক্ষেত্রেও পর্যবেক্ষণ ও সমন্বয়কের কাজ
করছে।
এখন আমাদের সামনে সবচেয়ে বড় চ্যালেঞ্জ চলমান এ পরিস্থিতি যদি
৩১ ডিসেম্বরের পর আরো বেশি স্থায়ী হয়, তখন
করণীয় কী হবে? আমরা
সেগুলো নিয়েও কাজ করছি।
প্রথম, দ্বিতীয়, তৃতীয়
ধাপে কী হতে পারে তার পরিকল্পনা আমরা করছি।
ব্যাংকগুলোর দিকে তাকালে দেখব, তাদের গত
বছরের তুলনায় এ বছরের সেপ্টেম্বর
পর্যন্ত মুনাফার হার বেশি।
খেলাপি ঋণের বিষয়ে কাজ করার কারণেই এ উন্নতি হয়েছে। এখন ব্যাংক
খাতকে নিরাপদ করার কাজ করছি।
কারণ এ খাতকে নিরাপদ
করতে না পারলে প্রণোদনাসহ অন্যান্য উদ্যোগ কোনো কাজে আসবে না।
এজন্য ব্যাংকিং ব্যবস্থাকে সুরক্ষিত করতে আমরা কভিড সময়ে সাধারণ সঞ্চিতির পাশাপাশি অতিরিক্ত ১ শতাংশ সঞ্চিতি
রাখার নির্দেশ দেয়া হয়েছে।
আমি তিনটি সরকারি ব্যাংকের পর্ষদে পর্যবেক্ষক ছিলাম। অভিজ্ঞতা বলে, রাষ্ট্রায়ত্ত ব্যাংকগুলোতে কার্যকর সুশাসনের ঘাটতি আছে। পর্ষদ যদি ত্রুটি-বিচ্যুতি ধরতে না পারে, সেটি দুঃখজনক। এখানে ইন্টারনাল কন্ট্রোল সিস্টেম নিশ্চিত করতে হবে। ব্যাংক কোম্পানি আইনের বিধি মোতাবেক ব্যাংকারদের কাজ করতে দিতে হবে, তাদের কাজের স্বাধীনতা দিতে হবে। ছোট ছোট গ্রাহক ব্যাংক থেকে ঋণ পাচ্ছে না। কিন্তু তেলা মাথায় ব্যাংকগুলো তেল দিচ্ছে। একজন ভালো গ্রাহকের শাখা থেকে প্রধান কার্যালয়ে আসতে তিন-ছয় মাস চলে যাচ্ছে। অথচ খারাপ গ্রাহকরা রাতারাতি ব্যাংক থেকে টাকা নিয়ে যাচ্ছে। এ প্রবণতা রোধ করতে হবে। আমরা জোর দিচ্ছি, ছোট-বড় ভালো গ্রাহকরা যেন পায়। যাদের ঋণের দরকার আছে, তাদের মূল্যায়ন করে ঋণ দিতে পারলে এবং তদারকি ব্যবস্থা আরেকটু জোরদার করতে পারলে অবস্থার উন্নতি হবে।

এমএ
মান্নান, এমপি
মন্ত্রী, পরিকল্পনা মন্ত্রণালয় গণপ্রজাতন্ত্রী বাংলাদেশ সরকার
দেশের
অর্থনীতি ও ব্যাংক খাতে
যেসব সমস্যা ও সংকট আছে, তা আগে থেকেই কমবেশি ছিল।
উচ্চপ্রবৃদ্ধির উন্নয়নশীল যেকোনো দেশে কিছু যন্ত্রণাও থাকে।
তবে সংকটগুলোর মধ্যেই করোনাভাইরাসের আঘাত এসেছে।
মড়ার উপর খাঁড়ার ঘা হিসেবে আম্পানের মতো প্রাকৃতিক দুর্যোগও যুক্ত হয়েছে।
সংগতকারণেই আমাদের সক্ষমতা নিয়ে আলোচনা হচ্ছে।
আমরা জটিলতা, যন্ত্রণা, দুর্ভোগ
বিষয়ে বেশ সজাগ আছি।
সবচেয়ে মজার বিষয়, আমাদের অর্থনীতি
নিয়ে যেসব বড় শঙ্কার কথা বলা হচ্ছিল, তা বাস্তবে
দেখা যায়নি।
গত অর্থবছরেও আমাদের ৫ শতাংশের বেশি
জিডিপি প্রবৃদ্ধি হয়েছে, যা এ
অঞ্চলের দেশগুলোর মধ্যে সবচেয়ে বেশি।
এটি বিশ্বের জন্য বিস্ময়।
মহামারীর প্রভাবে দেশের অর্থনীতিতে যেসব নতুন সংকট যুক্ত হয়েছে, তা মোকাবেলা
করে সামনে এগোনোর জন্য নীতি ও কৌশল প্রণয়ন
করা আপনাদের দায়িত্বের মধ্যে পড়ে।
প্রাথমিকভাবে এ দায়িত্ব কেন্দ্রীয়
ব্যাংকের।
অন্য নিয়ন্ত্রক সংস্থার দায়িত্ব।
সরকার ১ লাখ ২১
হাজার কোটি টাকার প্রণোদনা প্যাকেজ ঘোষণা করেছে।
এ ঘোষণা দেশের
উদ্যোক্তাদের মনে আশা ও বিশ্বাস তৈরিতে
সহায়তা করেছে।
মানুষ মনে করেছে, আমাদের পাশে
সরকার আছে।
এতে মানসিকভাবে মানুষ আত্মবিশ্বাস ফিরে পেয়েছে।
আস্থা যেকোনো অর্থনীতির জন্য প্রাথমিক ইনপুট।
আমরা এক্ষেত্রে ভালো করেছি।
তার পরও কিছু সমস্যা এখনো রয়ে গেছে।
এখনো বড়রা প্রণোদনার অর্থ পেলেও ছোটদের কাছে তা পৌঁছেনি। দেশের প্রত্যন্ত অঞ্চলের ছোট ছোট উদ্যোক্তার হাতে প্রণোদনার অর্থ পৌঁছানোর জন্য ব্যাংকের মেকানিজম নেই। ফলে এখানে অনেকেই সেবাবঞ্চিত হয়েছে। উদ্যোক্তাদের অনেকের ব্যাংক হিসাবও নেই। এজন্য কিছু বিশেষ ব্যবস্থা বের করতে হবে। আমরা বলেছিলাম, এক্ষেত্রে এসএমই ফাউন্ডেশন, পিকেএসএফের মতো প্রতিষ্ঠানগুলোকে কাজে লাগানো যেতে পারে। একই সঙ্গে ক্ষুদ্র ঋণ প্রতিষ্ঠানগুলোকেও কাজে লাগানো দরকার। তাদের সহযোগিতা নিলে বা কাজে লাগালে ক্ষুদ্র উদ্যোক্তাদের কাছে প্রণোদনা সুবিধা পৌঁছানো আরো সহজ হবে। সংকট ও সংশয়কে উপেক্ষা করে আমাদের রেমিট্যান্সে উচ্চপ্রবৃদ্ধি ধরে রেখেছে। একই সঙ্গে ব্যাংকগুলোর মুনাফা বাড়ছে বলেও আলোচনায় উঠে এসেছে। এ অবস্থায় বিষয়গুলো নিয়ে গবেষণা হতে পারে। আলোচনায় উঠে এসেছে, কভিডের মধ্যে ব্যাংকগুলোর বেশ মুনাফা হয়েছে। এ মুনাফা তাদের দুর্দশা কাটানোয় কীভাবে ব্যবহার করা যায়, তার চিন্তাভাবনা করতে পারে বাংলাদেশ ব্যাংক। আরেকটি বিষয় বারবার আসে, সেটি হলো সুশাসন। সুশাসন অবশ্যই আমরা চাই। এক্ষেত্রে সরকার ও কেন্দ্রীয় ব্যাংক একসঙ্গে কাজ করছে। এটা শর্টকাট বিষয় নয়, দীর্ঘমেয়াদি বিষয়। আমি বলতে চাই, আমাদের সরকার বেশ উদার। কেন্দ্রীয় ব্যাংকের স্বায়ত্তশাসন হোক, কিংবা বেসরকারি ব্যাংকগুলো ও রাষ্ট্রায়ত্ত ব্যাংকগুলোর স্বাধীনতা থাকুক, সব ক্ষেত্রেই সরকার উন্মুক্ত ও উদার। দেশের স্বার্থকে প্রাধিকার দিয়েই আমরা কাজ করে যাচ্ছি।

মো. মাহবুব উল আলম
এমডি
ও সিইও
ইসলামী
ব্যাংক বাংলাদেশ লিমিটেড
বণিক
বার্তা অত্যন্ত সময়োচিত একটি বিষয়ে আলোচনার আয়োজন করেছে।
এ ধরনের একটি
আয়োজনের সঙ্গে থাকতে পেরে ইসলামী ব্যাংক পরিবারের পক্ষ থেকে কৃতজ্ঞতা প্রকাশ করছি।
মহামারী আঘাত হানার শুরু থেকে প্রধানমন্ত্রী একের পর এক প্রণোদনা প্যাকেজ ঘোষণা করেছেন।
এর অর্থনৈতিক প্রভাবের চেয়েও মনস্তাত্ত্বিক প্রভাব ছিল অনেক বেশি।
এর মাধ্যমে মানুষের হতাশা কেটে গিয়ে মনে আশার সঞ্চার হয়েছে।
মানসিকভাবে জাতিকে উদ্বুদ্ধ করার বিষয়টি প্রধানমন্ত্রী অত্যন্ত সফলতার সঙ্গে করেছেন।
এতে ব্যাংকাররাও উদ্বুদ্ধ হয়েছেন।
ফলে করোনাকালে অর্থ লেনদেনে সমস্যা হয়নি।
এটি মানুষের আস্থার ক্ষেত্রে বড় উপাদান হিসেবে কাজ করেছে।
কেন্দ্রীয় ব্যাংক শুরু থেকেই বিষয়গুলো তদারক করেছে।
দেশের
বড় ব্যাংক হিসেবে ইসলামী ব্যাংককে সবচেয়ে বেশি প্রণোদনার অর্থ দেয়া হয়েছে।
এ অর্থ এরই
মধ্যে আমরা গ্রাহকদের মাঝে বিতরণ করেছি।
বৃহৎ শিল্প ও সেবা খাত
এবং সিএসএমই খাতের জন্য ঘোষিত প্রণোদনার অর্থ শতভাগ বিতরণ হয়েছে।
আমরা সাড়ে আট হাজার গ্রাহকের মাঝে সিএসএমই ও কৃষি খাতের
প্রণোদনার অর্থ পৌঁছে দিয়েছি।
আরো চার হাজার গ্রাহকের কাছে আমরা বছরের বাকি সময়ের মধ্যেই প্রণোদনার অর্থ পৌঁছে দিতে পারব।
কৃষি খাতের প্রণোদনা পরে ঘোষিত হয়েছে।
সেটি আমরা ৫০ শতাংশের বেশি বাস্তবায়ন করেছি।
সব মিলিয়ে ১০-১১
হাজার ক্ষুদ্র গ্রাহককে ঋণ পৌঁছে দিতে পারব।
বছরব্যাপী ঋণ পরিশোধে ছাড় চলছে। গ্রাহকরা যেসব ঋণের কিস্তি পরিশোধ করতে পারেননি, তা ধাপে ধাপে পরিশোধের সুযোগ দিলে সবাই উপকৃত হবেন। করোনার মধ্যেও কিছু ব্যাংক ভালো মুনাফা করেছে, কিন্তু কিছু ব্যাংক মুনাফা করতে পারেনি। বাংলাদেশ ব্যাংক সব ঋণের জন্য অতিরিক্ত ১ শতাংশ হারে সঞ্চিতি সংরক্ষণ করতে বলেছে। এর বেশি সঞ্চিতি সংরক্ষণ করতে গেলে অনেক ব্যাংক লোকসানে পড়বে, এটি আন্তর্জাতিক ব্যাংকিংয়ের ক্ষেত্রে সমস্যা তৈরি করবে।

শ্রুতলিখন: হুমায়ুন কবির




