এমনকি প্রতিবেশী দেশ ভারতসহ দক্ষিণ এশিয়ার দেশগুলোতেও ডেবিট ও ক্রেডিট কার্ড, অ্যাপস ও কিউআর কোর্ড-নির্ভর লেনদেন বিপুল সাফল্য পেয়েছে। কিন্তু এক্ষেত্রে এখনো অনেক পিছিয়ে রয়েছে বাংলাদেশ। গত কয়েক বছরে দেশে মোবাইল ফাইন্যান্সিয়াল সার্ভিসেস (এমএফএস), ইন্টারনেট ব্যাংকিং, কিউআর কোডভিত্তিক পেমেন্ট এবং কার্ডভিত্তিক লেনদেনের বিস্তার ঘটেছে। তবে আধুনিক এসব পেমেন্ট ব্যবস্থার পরও দেশের অর্থ লেনদেনের সিংহভাগই এখনো নগদনির্ভর। আর নগদনির্ভর এ লেনদেন ব্যবস্থা দেশের অর্থনৈতিক ভঙ্গুরতাকে আরো বাড়িয়ে তুলছে। আনুষ্ঠানিক অর্থনীতির চেয়ে শক্তিশালী হয়ে উঠেছে অনানুষ্ঠানিক অর্থনীতি বা শ্যাডো ইকোনমি।
অনানুষ্ঠানিক অর্থনীতির আকার বড় হওয়ার কারণে দেশের নাগরিকদের কর ফাঁকি দেয়ার প্রবণতাকে বাড়িয়ে তুলছে। একই সঙ্গে বাড়ছে অপ্রদর্শিত অর্থের প্রবাহ (কালো টাকা), দুর্নীতি ও অর্থ পাচারের ঝুঁকি। বিশেষজ্ঞরা বলছেন, ক্যাশলেস লেনদেন বাড়লে এসব অনিয়ম-দুর্নীতি অনেকাংশেই নিয়ন্ত্রণে আনা সম্ভব। কারণ ডিজিটাল লেনদেনে প্রতিটি আর্থিক কার্যক্রমের একটি নির্ভরযোগ্য ট্রেইল তৈরি হয়, যা রাজস্ব প্রশাসন ও নীতিনির্ধারকদের জন্য গুরুত্বপূর্ণ তথ্যভিত্তি হিসেবে কাজ করতে পারে। পরিকল্পিতভাবে ক্যাশলেস সোসাইটির দিকে অগ্রসর হতে পারলে বাংলাদেশের অর্থনীতি স্বচ্ছতা, গতি ও টেকসই প্রবৃদ্ধির নতুন ভিত্তির ওপর দাঁড়াতে পারবে।
গত কয়েক বছরে দেশে ডিজিটাল পেমেন্টের অনেক মাধ্যম জনপ্রিয় হলেও নগদ অর্থের চাহিদা কমেনি। বরং এ সময়ে নগদ অর্থের চাহিদা ও কেন্দ্রীয় ব্যাংকের ইস্যুকৃত নোটের পরিমাণ অস্বাভাবিক হারে বেড়েছে। বাংলাদেশ ব্যাংকের সদ্য সাবেক গভর্নর ড. আহসান এইচ মনসুরও নগদ অর্থের এ প্রবাহে উদ্বেগ প্রকাশ করে আসছিলেন। একাধিক আলোচনায় তিনি বলেছেন, নগদ অর্থের জোগান তথা নোট ছাপানো, পরিবহন ও রক্ষণাবেক্ষণে প্রতি বছর ২০ হাজার কোটি টাকা ব্যয় হয় সরকারের। ডিজিটাল লেনদেন বাড়ালে রাষ্ট্রের এ বিপুল অর্থের অপচয় কমিয়ে আনা সম্ভব হতো। এজন্য ক্যাশলেস সোসাইটি বিনির্মাণের ওপর জোর দিয়ে আসছেন তিনি।
বাংলাদেশ ব্যাংকের তথ্য বলছে, চলতি বছরের জানুয়ারিতে কেন্দ্রীয় ব্যাংকের ইস্যুকৃত নোটের পরিমাণ ছিল ৩ লাখ ৩ হাজার ৭৪৩ কোটি টাকা। এ অর্থের মধ্যে প্রায় ২ লাখ ৮৫ হাজার কোটি টাকাই ছিল দেশের ব্যাংক খাতের বাইরে তথা নাগরিকদের হাতে। দেশের অর্থনীতির আকার অনুযায়ী নগদ অর্থের এ প্রবাহ অনেক বেশি। মূলত ঘুস-দুর্নীতি ও কালো টাকার দৌরাত্ম্য বেশি হওয়ার কারণেই ছাপানো টাকার সিংহভাগ ‘ম্যাট্রেস মানি’তে রূপান্তর হচ্ছে।
গত মাসে দেশের ডিজিটাল পেমেন্ট ব্যবস্থার ওপর বিস্তৃত একটি গবেষণা প্রতিবেদন প্রকাশ করেছে বেসরকারি গবেষণা সংস্থা পলিসি রিসার্চ ইনস্টিটিউট (পিআরআই)। ওই প্রতিবেদনে বলা হয়, দেশের আর্থিক খাতের মোট লেনদেনের মাত্র ৩৪ দশমিক ৫৯ শতাংশ ডিজিটাল মাধ্যমে হয়। বাকি ৬৫ দশমিক ৪১ শতাংশ অর্থই লেনদেন হয় নগদ ভিত্তিতে। বিপরীতে প্রতিবেশী দেশ ভারতে ডিজিটাল লেনদেনের হার ৯৭ দশমিক ৯০ শতাংশ। দেশটিতে মাত্র ২ দশমিক ১০ শতাংশ লেনদেন নন-ডিজিটাল উপায়ে সম্পাদিত হয়।
দেশে ক্যাশলেস লেনদেন উৎসাহিত করতে ইনসেনটিভ (প্রণোদনা) দেয়া দরকার বলে মনে করেন মিউচুয়াল ট্রাস্ট ব্যাংকের ব্যবস্থাপনা পরিচালক সৈয়দ মাহবুবুর রহমান। বণিক বার্তাকে তিনি বলেন, ‘দেশের প্রতিষ্ঠানিক কাঠামো এখনো ক্যাশলেস সোসাইটি রূপান্তরের উপযোগী হয়নি। পেমেন্ট ব্যবস্থা যতটুকু ডিজিটাল হয়েছে, সেটির সঙ্গেও জনগণ এখনো অভ্যস্ত হতে পারছে না। মানুষ বড় অংকের অর্থ লেনদেনের ক্ষেত্রে ব্যাংক অ্যাকাউন্ট ব্যবহার করতে চায় না। তারা নগদেই স্বাচ্ছন্দ্য বোধ করছেন। অ্যাকাউন্টে লেনদেন করলে সেটির উৎস ও গন্তব্য সহজেই চিহ্নিত করা সম্ভব। এর মাধ্যমে দেশে অনিয়ম-দুর্নীতির লাগাম টানার সুযোগ তৈরি হয়।’
সৈয়দ মাহবুবুর রহমান বলেন, ‘সুপারশপে কেনাকাটায় অযৌক্তিকভাবে ভ্যাট আরোপ করা হয়েছিল। একজন ভোক্তা বাইরের দোকান থেকে যে পণ্য কিনতে পারে, সেটি কেন ভ্যাট দিয়ে সুপারশপ থেকে কিনবে। প্রতিবাদের মুখে সরকার অযৌক্তিক ভ্যাট প্রত্যাহার করেছে। অন্যদিকে গ্রামীণ এলাকায় ডিজিটাল ও আর্থিক অন্তর্ভুক্তি এখনো সীমিত। নগদ টাকার প্রতি মানুষের দৃঢ় ঝোঁক থাকায় ডিজিটাল লেনদেনের বিষয়ে আস্থা ও সচেতনতাও এক্ষেত্রে কম। পেমেন্ট ব্যবস্থায় অবকাঠামোগত দুর্বলতা এবং নিয়ন্ত্রক কাঠামোর ঘাটতি এখানে রয়েছে। অর্থনীতিতে কালো টাকার ব্যাপক উপস্থিতির কারণেও ক্যাশলেস ব্যবস্থার দিকে এগোনো যচ্ছে না। এক্ষেত্রে ব্যাংক, ফিনটেক প্রতিষ্ঠান ও মোবাইল সেবাদানকারীদের মধ্যে আন্তঃসংযোগের (ইন্টার অপারেবিলিটি) দুর্বলতাও রয়েছে। এ অবস্থায় ডিজিটাল লেনদেনকে উৎসাহিত করতে সরকারের তরফ থেকে প্রণোদনা দেয়া দরকার।’
গত দুই দশকে দেশের ব্যাংকসহ আর্থিক খাতে আধুনিক প্রযুক্তির বিপুল সংমিশ্রণ ঘটেছে। যদিও সেটি প্রত্যাশার তুলনায় অনেক কম। এখনো এ দেশের মানুষের লেনদেনের প্রধান উপকরণ নগদ টাকা। তবে গত কয়েক বছরে এক্ষেত্রেও পরিবর্তন আসতে শুরু করেছে। প্রত্যাশার চেয়েও বেশি বিস্তার ঘটেছে মোবাইলভিত্তিক আর্থিক সেবা (এমএফএস) প্রতিষ্ঠানগুলোর। প্রায় প্রতিটি ব্যাংকেরই রয়েছে অ্যাপ ও ইন্টারনেট-ভিত্তিক ব্যাংকিং সেবা। অর্থ লেনদেনের নিরাপত্তা নিশ্চিতে অনেক আগেই ব্যাংকে সংযুক্ত হয়েছে ডেবিট কার্ড। এরপর যুক্ত হয়েছে ক্রেডিট কার্ড ও প্রিপেইড কার্ডের মতো ‘প্লাস্টিক মানি’।
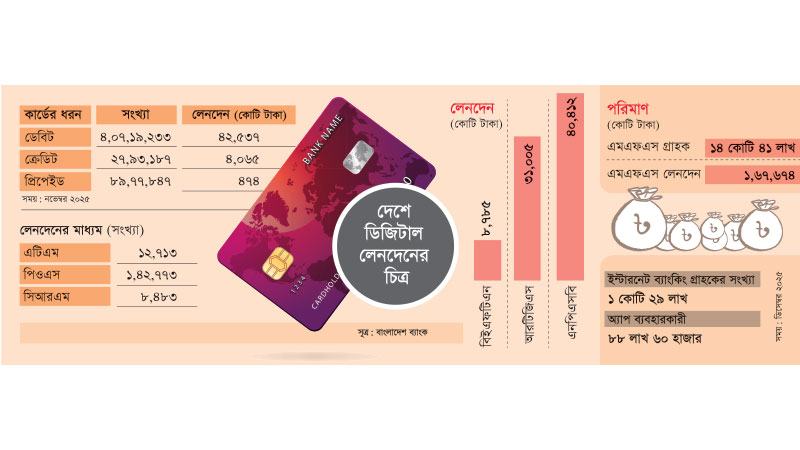
বাংলাদেশ ব্যাংকের তথ্য বলছে, গত পাঁচ বছরে ডেবিট, ক্রেডিট ও প্রিপেইড কার্ডের প্রবৃদ্ধি হয়েছে ১২১ শতাংশ। ২০২০ সালের ডিসেম্বর পর্যন্ত ব্যাংক খাতে ইস্যুকৃত এসব কার্ডের পরিমাণ ছিল ২ কোটি ৩৭ লাখ ১৬ হাজার। ৫ বছরের ব্যবধানে ২০২৫ সালের নভেম্বরে এসে কার্ডের সংখ্যা দাঁড়িয়েছে প্রায় ৫ কোটি ২৫ লাখে। এর মধ্যে শুধু ক্রেডিট কার্ডের প্রবৃদ্ধি হয়েছে ৭০ শতাংশেরও বেশি।
এসব ‘প্লাস্টিক মানি’ কার্ড ব্যবহার করে লেনদেনের প্রবৃদ্ধিও হয়েছে বেশ উল্লেখযোগ্য হারে। পাঁচ বছর আগে এসব কার্ড ব্যবহার করে যেখানে মাসে লেনদেনের পরিমাণ ছিল ২০ হাজার ৫২৪ কোটি টাকা; সেখানে গত ডিসেম্বরে এসে এ লেনদেন দাঁড়িয়েছে ৪৭ হাজার ৭৬ কোটি টাকায়। শতাংশের হারে প্রবৃদ্ধি হয়েছে ১২৯। এর মধ্যে শুধু ক্রেডিট কার্ডে লেনদেনের প্রবৃদ্ধি বেড়েছে ১৬০ শতাংশ। ক্রেডিট কার্ডের প্রবৃদ্ধি বাড়লেও জনসংখ্যার তুলনায় এখনো তা খুব নগণ্যই। পিআরআইয়ের গবেষণায় বলা হয়েছে, দেশের মাত্র ২ শতাংশ মানুষের কাছে ক্রেডিট কার্ড আছে। আবার এসব কার্ডের অর্ধেকই ব্যবহৃত হয় না। নিয়মিত ক্রেডিট কার্ড ব্যবহার করে মাত্র ১ শতাংশ মানুষ।
দেশের ক্রেডিট কার্ড সেবার প্রায় সবই মূলত রাজধানী ও বিভাগীয় শহরগুলোয় সীমাবদ্ধ। অবকাঠামো সুবিধা না থাকায় এ কার্ডের সেবা সারা দেশে ছড়িয়ে দেয়া সম্ভব হচ্ছে না। কার্ডভিত্তিক সেবা সম্প্রসারণের প্রধান শর্ত পিওএস মেশিনের বিস্তৃতি। কিন্তু দেশের জেলা শহরগুলোর মার্কেট ও হোটেল-রেস্তোরাঁয় এখনো পিওএস মেশিনে বিল পরিশোধের সুযোগ খুবই কম। এটিকে প্লাস্টিক মানির বাজার সম্প্রসারণের অন্তরায় হিসেবে দেখা হচ্ছে।
বাংলাদেশে ক্রেডিট কার্ডের সংখ্যা যে খুবই কম তা বৈশ্বিক রÅvংকিংয়েও ফুটে উঠেছে। বিশ্বের ১২১টি দেশের জনসংখ্যা ও ক্রেডিট কার্ডের তথ্য পর্যালোচনা করে এ বিষয়ে রÅvংকিং তৈরি করেছে বৈশ্বিক অর্থনীতির তথ্য-উপাত্ত সরবরাহকারী প্রতিষ্ঠান ‘স্ট্যাটিস্টা’। এর তথ্যমতে, ১২১টি দেশের ১৫ বছরের বেশি বয়সের মানুষের মধ্যে ২২ দশমিক ২৬ শতাংশ ক্রেডিট কার্ড ব্যবহার করে। সেখানে বাংলাদেশের প্রাপ্তবয়স্কদের মধ্যে মাত্র দশমিক ৬২ শতাংশের ক্রেডিট কার্ড রয়েছে। ১২১টি দেশের মধ্যে ক্রেডিট কার্ড ব্যবহারের দিক থেকে বাংলাদেশের অবস্থান ১১৫তম। প্রতিবেশী দেশ ভারতেও প্রাপ্তবয়স্কদের ৪ দশমিক ৬২ শতাংশের ক্রেডিট কার্ড রয়েছে। এমনকি নেপালেরও ১ দশমিক ৮৭ শতাংশ মানুষ ক্রেডিট কার্ড ব্যবহার করে। ক্রেডিট কার্ড ব্যবহারের ক্ষেত্রে নেপালের অবস্থান ১০৩তম। থাইল্যান্ডের ২২ দশমিক ৬১ শতাংশ মানুষের ক্রেডিট কার্ড রয়েছে। ক্রেডিট কার্ড ব্যবহারের দিক থেকে সবার শীর্ষে কানাডা। দেশটির প্রাপ্তবয়স্কদের ৮২ দশমিক ৭৪ শতাংশের ক্রেডিট কার্ড রয়েছে। এ তালিকায় শীর্ষস্থানে থাকা অন্য দেশগুলোর মধ্যে জাপানের ৬৯ দশমিক ৬৬, সুইজারল্যান্ডের ৬৯ দশমিক ২১, দক্ষিণ কোরিয়ার ৬৮ দশমিক ৪৪, যুক্তরাষ্ট্রের ৬৬ দশমিক ৭ ও যুক্তরাজ্যের ৬৬ দশমিক ১১ শতাংশ মানুষ ক্রেডিট কার্ড ব্যবহার করে।
দেশে ক্যাশলেস লেনদেন বাড়াতে প্রথমেই ফ্যাসিলিটেটিভ রেগুলেশন দরকার বলে মনে করেন মাস্টারকার্ডের কান্ট্রি ম্যানেজার সৈয়দ মোহাম্মদ কামাল। বণিক বার্তাকে তিনি বলেন, ‘ফ্যাসিলিটেটিভ রেগুলেশন হলো এমন নীতিমালা, যেখানে ব্যাংক, এমএফএস, পিএসও ও ফিনটেক সবার জন্য সমান সুযোগ নিশ্চিত হবে। একটি লেভেল প্লেয়িং ফিল্ড থাকলে প্রতিযোগিতা বাড়বে এবং কোনো একক প্রতিষ্ঠান বাজারে আধিপত্য তৈরি করতে পারবে না। এতে গ্রাহকদেরও পছন্দের স্বাধীনতা বজায় থাকবে। গ্রাম ও মফস্বলে ডিজিটাল অবকাঠামো বিস্তারে আলাদা বাজেট ও প্রণোদনা প্রয়োজন। সরকার যদি ডিজিটাল পেমেন্টে ৫ শতাংশ প্রণোদনা ঘোষণা করে (৩ শতাংশ গ্রাহক ও ২ শতাংশ মার্চেন্টের জন্য), তাহলে নগদ লেনদেনের ব্যবহার কমে ডিজিটাল লেনদেন বাড়তে পারে। এতে লেনদেন আরো স্বচ্ছ ও সহজে অনুসরণযোগ্য হবে।’
সৈয়দ মোহাম্মদ কামাল বলেন, ‘প্লাস্টিক কার্ড, পিওএস মেশিন ও স্মার্টফোনের ওপর বর্তমান উচ্চ কর (৩৮-৫৮ শতাংশ) কমিয়ে ১০-১৫ শতাংশ করলে অবকাঠামো দ্রুত বিস্তার লাভ করবে। সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো নিরাপত্তা। শক্তিশালী সাইবার সুরক্ষা ও দেশব্যাপী ডিজিটাল সচেতনতা কর্মসূচি ছাড়া ক্যাশলেস অর্থনীতি টেকসই হবে না। সরকারি ও বেসরকারি খাতের সমন্বিত উদ্যোগেই আস্থাভিত্তিক ডিজিটাল পরিবেশ গড়ে তোলা সম্ভব।’
দেশের অর্থনীতিতে নগদ অর্থের চাহিদা সৃষ্টিতে বড় ভূমিকা রাখে অবৈধ হুন্ডির তৎপরতা। রেমিট্যান্সের বাজারকে ঘিরেই হুন্ডি কারবারিদের তৎপরতা বেশি থাকে। প্রবাসীদের একটি অংশ সহজলভ্যতা ও ডলারের বিপরীতে বেশি টাকা প্রাপ্তির আশায় রেমিট্যান্স প্রেরণে হুন্ডিকে বেছে নেন। আবার দেশ থেকে অর্থ পাচারের ক্ষেত্রেও হুন্ডি কারবারিরা ভূমিকা রাখেন। দেশব্যাপী পরিচালিত হুন্ডির অর্থ লেনদেনে প্রয়োজন হয় বিপুল অংকের নগদ টাকা। অন্যদিকে ঘুস ও চাঁদাবাজির মতো অপরাধপ্রবণ কাজগুলোও সম্পাদিত হয় নগদ অর্থের মাধ্যমেই। দেশে ক্যাশলেস সোসাইটি বিনির্মাণের পথে হুন্ডি তৎপরতাকেও অন্তরায় মনে করা হয়।
তবে ক্যাশলেস সোসাইটির পথে কিছু চ্যালেঞ্জও রয়েছে। যেমন সাইবার নিরাপত্তা, ডিজিটাল সাক্ষরতার অভাব, ইন্টারনেট অবকাঠামোর সীমাবদ্ধতা এবং গ্রাহক সুরক্ষা—এ বিষয়গুলো এখনো বড় উদ্বেগের কারণ। বিশেষ করে গ্রামাঞ্চল ও প্রান্তিক জনগোষ্ঠীর জন্য নিরাপদ ও সহজ ডিজিটাল সেবা নিশ্চিত করা না গেলে ক্রমবর্ধমান বৈষম্য আরো বাড়ার আশঙ্কা রয়েছে।
অবশ্য কেন্দ্রীয় ব্যাংকের মুখপাত্র আরিফ হোসেন খান বলছেন, বাংলাদেশ ব্যাংক অনেক আগে থেকেই ব্যাংকিং লেনদেন ডিজিটাল করার উদ্যোগ নিয়েছে। ক্যাশলেস লেনদেন উৎসাহিত করতে বিভিন্ন ধরনের পদক্ষেপও বাস্তবায়ন করেছে। ব্যাংকগুলোর কার্ড-ভিত্তিক সেবা ও লেনদেনের পরিমাণ পাঁচ বছর আগের তুলনায় বহুগুণ বেড়েছে। এমএফএসের সেবা এখন দেশের প্রত্যন্ত অঞ্চলে বিস্তৃত। তবে এটিও ঠিক ডিজিটাল লেনদেন ব্যবস্থা অনেক উন্নত হলেও মানুষ এখনো নগদনির্ভরতা কটিয়ে উঠছে না। ক্যাশলেস সমাজ বিনির্মাণে সরকার, বাংলাদেশ ব্যাংকসহ সব পক্ষকে সম্মিলিত উদ্যোগ নিতে হবে।