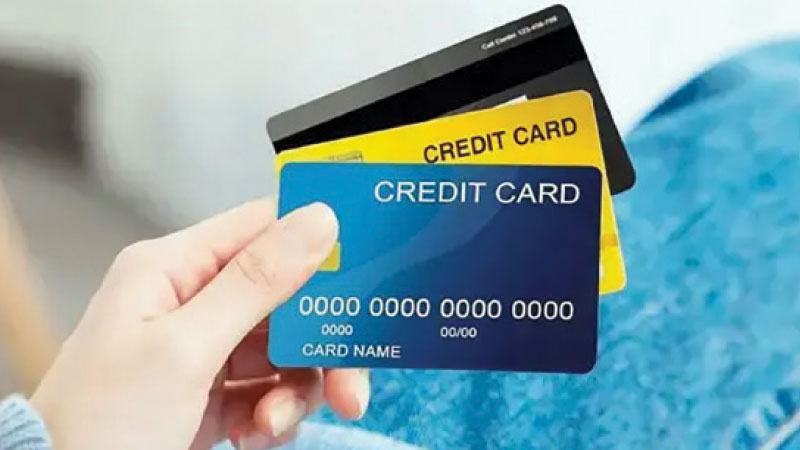
সে সময় পর্যন্ত লেনদেন প্রক্রিয়ায় অর্থের বাস্তবিক কোনো না কোনোরূপে প্রায় সবসময়ই উপস্থিত থাকত। বিশ্বব্যাপী আজও কেনাবেচার মূল উপাদান অর্থ। তবে সে অর্থ এখন প্রায়ই পর্দার আড়ালে কাজ করে। খুব কম ক্ষেত্রেই তার বাস্তবিক উপস্থিতি থাকে। বর্তমান সময়ে কার্ড সোয়াপ করা বা কন্ট্যাক্টলেস পদ্ধতিতে ট্যাপ করে পেমেন্ট করাই স্বাভাবিক। মোবাইল অ্যাপ বা কম্পিউটারের মাধ্যমে বৈদ্যুতিকভাবে অর্থ পাঠানোও এখন সাধারণ ব্যাপার। অর্থের নগদবিহীন এ যাত্রার অন্যতম উপাদান ক্রেডিট কার্ড। একটা সময় ক্রেডিট কার্ডকে আভিজাত্যের প্রতীক হিসেবে বিবেচনা করা হলেও বর্তমানে তা পরিণত হয়েছে নিত্যপ্রয়োজনীয় অনুসঙ্গে।
ক্রেডিট কার্ডের ধারণাটি প্রথম আসে ১৮৮৭ সালে মার্কিন লেখক এডওয়ার্ড বেলামির উপন্যাস লুকিং ব্যাকওয়ার্ডে। সে বইয়ে তিনি এমন এক সমাজের কথা লেখেন, যেখানে মানুষ কার্ড ব্যবহার করে পণ্য ও সেবা কিনছে। সে সময় এ ধারণা নিছক সাহিত্যিক কল্পনা থাকলেও শেষ পর্যন্ত তা হারিয়ে যায়নি।
বাস্তবের পথে প্রথম ধাপ আসে ১৯২৮ সালে। যুক্তরাষ্ট্রে ‘চারগা প্লেট’ নামে ধাতব পাত ব্যবহার করে গ্রাহকদের পরিচয় শনাক্ত করে বাকি দেয়ার ব্যবস্থা চালুর মাধ্যমে। বড় দোকান ও তেল কোম্পানিগুলো নিয়মিত গ্রাহকদের জন্য এ ব্যবস্থা রাখত।
১৯৩৪ সালে আমেরিকান এয়ারলাইনস ও এয়ার ট্রান্সপোর্ট অ্যাসোসিয়েশন ভ্রমণকারীদের জন্য ট্রাভেল কার্ড চালু করে। এতে ‘এখন কিনুন, পরে পরিশোধ করুন’ ধারণাটি আরো স্পষ্ট হয়।
তবে আধুনিক ক্রেডিট কার্ডের গল্প শুরু হয় ১৯৪৯ সালে। নিউইয়র্কে নৈশভোজের পর ফ্রাঙ্ক ম্যাকনামারা নামে এক ব্যবসায়ী বিল পরিশোধ করতে গিয়ে বুঝতে পারেন, তার মানিব্যাগ সঙ্গে নেই। বিব্রতকর সেই অভিজ্ঞতা থেকেই তার মাথায় আসে নগদ ছাড়াও কীভাবে বিল মেটানো যায়!
এরপর ১৯৫০ সালে তিনি রালফ স্নেইডারকে নিয়ে প্রতিষ্ঠা করেন ‘দ্য ডিনারস ক্লাব’। এটি ছিল প্রথম বহুল স্বীকৃত চার্জ কার্ড, যা একাধিক রেস্তোরাঁয় ব্যবহার করা যেত। শুরুতে নিউইয়র্কের ২৭টি রেস্তোরাঁ এতে যুক্ত হয়; আর প্রায় ২০০ সদস্য নেন কার্ড। এটির বার্ষিক ফি ছিল ৩ ডলার, আর রেস্তোরাঁ থেকে নেয়া হতো প্রায় ৭ শতাংশ কমিশন।
১৯৫৮ সালে ব্যাংক অব আমেরিকা ‘ব্যাংক এমেরিকার্ড’ নামে ক্রেডিট কার্ড চালু করে; ১৯৭৬ সালে যার নাম পরিবর্তন করে রাখা হয় ‘ভিসা’। অন্যদিকে ১৯৬৬ সালে কয়েকটি ব্যাংকের যৌথ উদ্যোগে চালু হওয়া ‘মাস্টার চার্জ’ কার্ডই পরবর্তী সময়ে মাস্টারকার্ড নামে পরিচিতি পায়। এ দুই নেটওয়ার্কই বর্তমানে বিশ্বজুড়ে ক্রেডিট কার্ড লেনদেনের বড় অংশ নিয়ন্ত্রণ করে।
এ সময়ে প্রযুক্তিও বদলাতে থাকে। ১৯৮০-এর দশকে ম্যাগনেটিক স্ট্রিপ যুক্ত হয় কার্ডে। ১৯৯০-এর দশক থেকে নিরাপত্তা বৃদ্ধিতে যুক্ত হতে থাকে ইএমভি চিপ প্রযুক্তি। পরে আসে কন্ট্যাক্টলেস পেমেন্ট, এনএফসি প্রযুক্তি, এমনকি মোবাইল ওয়ালেট। পরবর্তী সময়ে ইন্টারনেটের বিস্তার ই-কমার্স, অনলাইন ব্যাংকিং ও কার্ডভিত্তিক লেনদেনকে আরো সহজ করে তোলে। বর্তমানে ক্রেডিট কার্ড হয়ে উঠেছে ডিজিটাল অর্থনীতির অন্যতম মেরুদণ্ড।
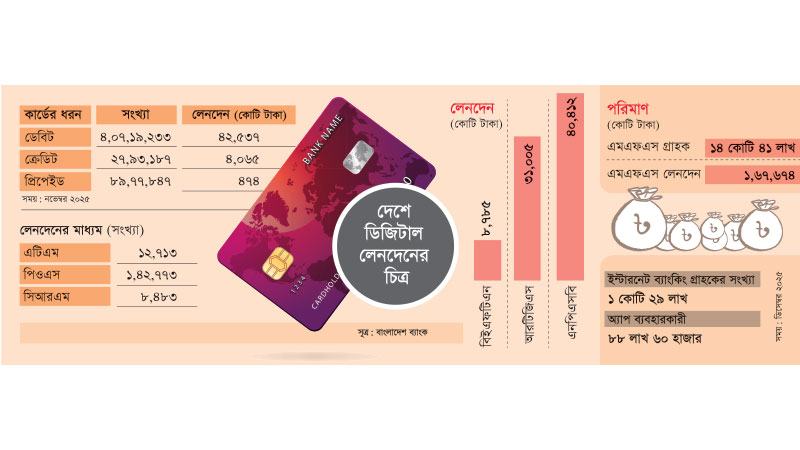
উন্নত বিশ্বে জনপ্রিয় হওয়ার প্রায় অর্ধশতাব্দী পর বাংলাদেশে আসে ক্রেডিট কার্ড। ১৯৯৬ সালে স্ট্যান্ডার্ড চার্টার্ড ব্যাংক দেশে প্রথম আন্তর্জাতিক ক্রেডিট কার্ড চালু করে। একই সময়ে তৎকালীন বণিক বাংলাদেশ (বর্তমানে লংকা বাংলা ফাইন্যান্স) এ সেবা শুরু করে। বর্তমানে দেশের প্রায় ৪৬টি ব্যাংক ও একটি আর্থিক প্রতিষ্ঠান ক্রেডিট কার্ড ইস্যু করছে। সময়ের সঙ্গে বাড়ছে এর পরিধিও। ২০২০ সালের ডিসেম্বরে বাংলাদেশে ক্রেডিট কার্ডের সংখ্যা ছিল প্রায় সাড়ে ১৬ লাখ। গত পাঁচ বছরের ব্যবধানে এ কার্ডের প্রবৃদ্ধি ৭০ শতাংশেরও বেশি বেড়ে দাঁড়িয়েছে প্রায় ২৮ লাখে। একই সময়ে লেনদেনে প্রবৃদ্ধি হয়েছে ১৬০ শতাংশ।
বিশ্ব এখন পুরোপুরিভাবে নগদবিহীন লেনদেনের দিকে ঝুঁকছে। এখন কার্ড নম্বর সরাসরি না দিয়ে টোকেনাইজেশন প্রযুক্তির মাধ্যমে লেনদেন হয়। মোবাইল ওয়ালেটেও কার্ড যুক্ত থাকে, ফলে ফোনই হয়ে ওঠে পেমেন্ট ডিভাইস। অন্যদিকে বিশ্বজুড়ে বিটকয়েন বা অন্যান্য ব্লকচেইনভিত্তিক মুদ্রা নিয়ে আলোচনা বাড়লেও দৈনন্দিন কেনাকাটায় এখনো ক্রেডিট কার্ডই সবচেয়ে প্রতিষ্ঠিত মাধ্যমগুলোর একটি।
এ যাত্রায় অনেকটা পিছিয়ে থাকলেও চেষ্টা করে যাচ্ছে বাংলাদেশ। ব্যাংক, পেমেন্ট প্লাটফর্ম, মার্চেন্ট ও গ্রাহকের সমন্বিত কাঠামোর ওপর ভিত্তি করেই গড়ে উঠবে ভোক্তা সংস্কৃতি।