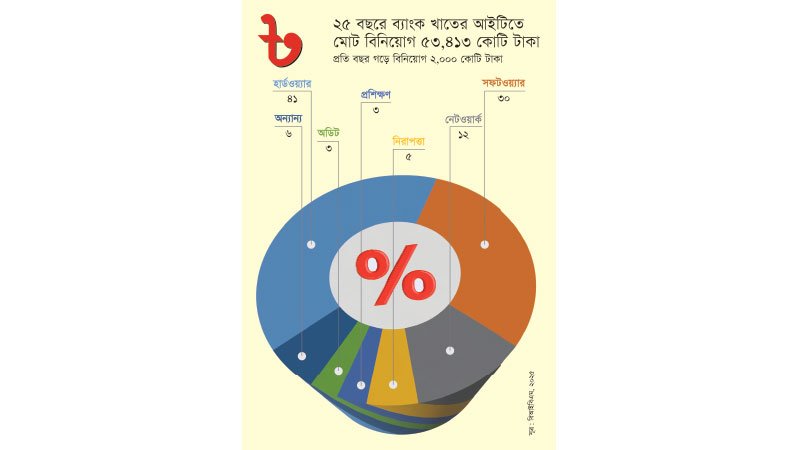
তথ্যপ্রযুক্তি বিশ্বব্যাপী অর্থনৈতিক উন্নয়নের অন্যতম চালিকাশক্তি। ১৯৯৮ সাল থেকে আমি বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টে (বিআইবিএম) তথ্যপ্রযুক্তিবিষয়ক শিক্ষকতা করে আসছি। চোখের সামনে দেখেছি এক মহাবিপ্লব ঘটে গেছে ব্যাংকের তথ্যপ্রযুক্তি খাতে। বর্তমানে তথ্যপ্রযুক্তি ব্যাংক খাতের মেরুদণ্ড হিসেবে কাজ করছে। তথ্যপ্রযুক্তি এ দেশে ব্যাংকিং প্রযুক্তির ক্রমবিকাশ ঘটিয়ে অর্থনৈতিক প্রবৃদ্ধি ও ডিজিটাল অন্তর্ভুক্তিকে ত্বরান্বিত করেছে। ব্যাংক সেক্টরে এখন কম্পিউটারের সংখ্যা প্রায় আড়াই লাখ এবং তথ্যপ্রযুক্তি বিভাগগুলোয় প্রায় ১০ হাজার তথ্যপ্রযুক্তিবিদের কর্মসংস্থান হয়েছে। গত ২৫ বছরে শুধু ব্যাংকের তথ্যপ্রযুক্তি খাতে প্রায় ৫০ হাজার কোটি টাকা বিনিয়োগ করা হয়েছে এবং প্রতি বছর গড়ে আরো ৩ হাজার কোটি টাকা করে বিনিয়োগ করা হচ্ছে। বাংলাদেশে সরকারি-বেসরকারি মিলিয়ে যত সেক্টর আছে তার কোথাও এত কম্পিউটার আছে বলে আমার জানা নেই। তাছাড়া এত তথ্যপ্রযুক্তিবিদের কর্মসংস্থান এবং এত বিশাল পরিমাণ ডাটা অন্য কোনো সেক্টর সংগ্রহ বা প্রসেস করে বলে আমার বিশ্বাস হয় না। এত বড় বিনিয়োগও আর কোনো সেক্টর করেছে বলে আমার মনে হয় না। এ সময়ে ট্রানজেকশন খরচ অনেক কমেছে; বেড়েছে ব্যাংকিং গতি, গ্রাহক, ব্যবসার পরিধি এবং মোট মুনাফা। বিভিন্ন গবেষণা থেকে দেখা গেছে, যেসব ব্যাংক তথ্যপ্রযুক্তিবিষয়ক বিনিয়োগ বেশি করেছে তাদের কর্মদক্ষতা অনেক বেড়েছে, যা সরাসরি উৎপাদনশীলতা বাড়াতে সাহায্য করেছে। ফলে ব্যাংকগুলোর মুনাফাও অনেক বেড়েছে। এরই মধ্যে ব্যাংকিং ব্যাংকের চার দেয়ালের বাইরে চলে গেছে, কাজের পদ্ধতিগত ভিন্নতা এসেছে, এসেছে নতুন নতুন ডেলিভারি চ্যানেল। শিগগিরই ডিজিটাল ব্যাংক চালু হতে যাচ্ছে, যা প্রযুক্তিনির্ভর ভার্চুয়াল ব্যাংকিং সেবায় এক নতুন ধারা যোগ করবে। ডিজিটাল ব্যাংকিং চালু হলে আর দেখা যাবে না ব্যাংকের ব্রাঞ্চ! বাংলাদেশের অনলাইন ব্যাংকিং এখন আন্তর্জাতিক মানের, দক্ষিণ এশিয়ায় এক উজ্জ্বল দৃষ্টান্ত।
যদিও ১৯৮০-এর দশক থেকে কম্পিউটার ব্যবহারের মাধ্যমে ধীরে ধীরে ব্যাংকিং কার্যক্রম অটোমেশনের দিকে এগোতে থাকে, ১৯৯০-এর দশকে মূলত প্রযুক্তির পালে হাওয়াটা বাড়তে থাকে। তখন বড় ব্যাংকগুলোয় মেইনফ্রেম কম্পিউটারের ব্যবহার এবং একটি বিদেশী ব্যাংকের মাধ্যমে প্রথম এটিএম সেবা চালু হয়। গ্রাহকরা সুবিধা পেতে থাকেন তখন থেকেই যখন ব্রাঞ্চ ব্যাংকিং কম্পিউটারে শুরু হয়। প্রথম ধাপে গ্রাহকরা ঘণ্টার পর ঘণ্টা লাইনে দাঁড়িয়ে থাকার কষ্ট থেকে মুক্তি পান! তখন ব্যাংকিং গতিটা ছিল ‘গরুর গাড়ির’। ২০০০-এর দশকের শুরুতে ইন্টারনেট ব্যাংকিংয়ের ধারণা চালু হয়। এটি প্রথম দিকে সীমিত পরিসরে ব্যবহৃত হলেও ধীরে ধীরে জনপ্রিয়তা লাভ করে যাচ্ছে। ইন্টারনেটের ব্যবহার বৃদ্ধির সঙ্গে সঙ্গে ব্যাংকিং গতি পায় ‘বাসের’। স্মার্ট মোবাইল ফোন সেট আসার পর গতি আসে ‘প্লেনের’ আর এখন চতুর্থ শিল্প বিপ্লবের (4IR) যুগে ব্যাংকিং গতি পায় ‘রকেটের’। এখন পৃথিবীর যেকোনো প্রান্ত থেকে, যেকোনো সময়, যেকোনো ডেলিভারি চ্যানেল দিয়ে যেকোনো ব্যাংকের সঙ্গে ব্যাংকিং করা যায় চোখের পলকে! দেশে বর্তমানে প্রায় সব ব্যাংক এটিএম ও কার্ড সেবা দিচ্ছে। ইন্টারনেট/অ্যাপস ব্যাংকিংয়ের মাধ্যমে কেনাকাটা, লেনদেন, বিল পেমেন্ট, ফান্ড ট্রান্সফারসহ অন্য সব ব্যাংকিং সেবা এসে গেছে হাতের মুঠোয়। ডিজিটাল ওয়ালেট, পিওএস মেশিন, কিউআর কোডের মতো প্রযুক্তি এ দেশের অর্থনৈতিক লেনদেনের বিপ্লবকে আরো এগিয়ে নিয়ে যাচ্ছে। সোসাইটি ক্যাশলেস হতে যাচ্ছে। কল সেন্টার, চ্যাটবট বা আর্টিফিশিয়াল ইন্টেলিজেন্স (AI)-ভিত্তিক সিস্টেম গ্রাহকদের সময় বাঁচিয়ে লেনদেনকে আরো সহজ ও সুবিধাজনক করে তুলছে। এ ডিজিটাল অ্যাসিস্ট্যান্টগুলো গ্রাহকদের প্রশ্নের দ্রুত উত্তর প্রদান করছে। ফ্রড ডিটেকশন সিস্টেমে কৃত্রিম বুদ্ধিমত্তার ব্যবহার উল্লেখযোগ্যভাবে বৃদ্ধি পাচ্ছে। একসময় যেখানে ব্যাংকিং সেবা ছিল ধীরগতির, কাগজভিত্তিক এবং সীমিত পরিসরে, সেখানে বর্তমানে প্রযুক্তিনির্ভর ব্যাংকিং সেবা গ্রাহকদের দৈনন্দিন জীবনকে সহজ ও কার্যকর করে তুলেছে। মোবাইল ব্যাংকিংয়ের ব্যবহার অভাবনীয়ভাবে বৃদ্ধি পেয়েছে এবং গ্রামীণ ও শহুরে উভয় অঞ্চলে ব্যাংকিং সেবা সহজলভ্য করেছে। গ্রামীণ ও প্রান্তিক জনগোষ্ঠী, যারা আগে কখনো ব্যাংকিং সেবার আওতায় আসেনি, তারাও এখন মোবাইল ব্যাংকিংয়ের মাধ্যমে বিল পেমেন্ট, অর্থ প্রেরণ এবং ন্যানো লোন নেয়া শুরু করেছে। ২০১০ সালে বাংলাদেশ ব্যাংক স্বয়ংক্রিয় চেক প্রসেসিং ব্যবস্থা (BACPS) চালু করে, যা ছিল প্রযুক্তিনির্ভর ব্যাংকিংয়ের একটি গুরুত্বপূর্ণ পদক্ষেপ। পরবর্তী সময়ে বাংলাদেশ ব্যাংক পরিচালিত ইএফটি, আরটিজিএস, এনপিএসবি ব্যবস্থা ব্যাংকগুলোর মধ্যে দ্রুত ও নিরাপদ লেনদেন নিশ্চিত করছে। বর্তমানে বাংলাদেশের সব ব্যাংক কোর ব্যাংকিং সলিউশন (সিবিএস) চালু করেছে। ২০১১ সালে চালু হওয়া মোবাইল ফাইন্যান্সিয়াল সার্ভিস, যা মোবাইল ব্যাংকিং নামে পরিচিতি পেয়েছে, গ্রাহকদের জীবনকে সহজ করে আর্থিক অন্তর্ভুক্তিতে এক মহাবিপ্লব ঘটিয়েছে।
১৯৯৮ সালে আমি যখন বিআইবিএমে চাকরি শুরু করি তখন ব্যাংকিং ছিল মূলত শাখা (ব্রাঞ্চ) নির্ভর। তখন দেশে ব্যাংকের মোট শাখা ছিল ৫ হাজার ৯৭১। ২০২৩ সাল শেষে ব্যাংকের শাখা ১১ হাজার ৩২৩; এটিএম ১৩ হাজার ১৬, সিডিএম ২১৪, সিআরএম ৬ হাজার ৫২৩; এজেন্ট ব্যাংকিং আউটলেট ২১ হাজার ৩৮৩, এজেন্ট ১৫ হাজার ৯৯২; ডেবিট কার্ড ৩ কোটি ৮২ লাখ, ক্রেডিট কার্ড ২৫ লাখ ৪০ হাজার ও প্রিপেইড কার্ড ৭১ লাখ ১০ হাজার; মোবাইল ব্যাংকিং এজেন্ট ১৮ লাখ ৬০ হাজার, অ্যাকাউন্ট ২৩ কোটি ৩৭ লাখ; তাছাড়া ইন্টারনেট/অ্যাপস ব্যাংকিং গ্রাহক সংখ্যা ১ কোটি ৫ লাখে দাঁড়ায়। সব মিলিয়ে ব্যাংকে অ্যাকাউন্ট সংখ্যা প্রায় ৫০ কোটি (যা বছরে গড়ে প্রায় ২০ শতাংশ করে বাড়ছে), ১৯৯৮ সালে যা ছিল মাত্র ৩ কোটি! ২০২৩ সালে ব্যাংকে সর্বমোট যে লেনদেন হয়েছে তার সংখ্যা প্রায় ৯৩২ কোটি ৭৮ লাখ এবং এ লেনদেন সংখ্যাও বছরে গড়ে প্রায় ২০ শতাংশ করে বৃদ্ধি পাচ্ছে, যা আগামী ২০৩০ সালের মধ্যে ৩ হাজার কোটি ছাড়াবে বলে ধারণা করা হচ্ছে। তাছাড়া ওই একই সময়ে (২০২৩ সাল) বাংলাদেশ ব্যাংকের মাধ্যমে আন্তঃব্যাংক লেনদেন হয়েছে প্রায় ৩৯ কোটি ৫ লাখ, যা বছরে গড়ে প্রায় ৪৩ শতাংশ করে বাড়ছে (এনপিএসবি: ১১ কোটি ১৩ লাখ, ইএফটি: ২৪ কোটি ৮০ লাখ, আরটিজিএস: ৯৪ লাখ ৬০ হাজার, বিএসিএইচ: ২ কোটি ১৭ লাখ)। এটি একদিকে যেমন অর্থনৈতিক খুশির খবর, তেমনি এ দ্রুত প্রবৃদ্ধি ভবিষ্যতে এ খাতে বড় ধরনের ঝুঁকিও তৈরি করতে পারে। ফলে ব্যাংক সেক্টরে যে পরিমাণ প্রস্তুতি ও সতর্কতা অবলম্বন করা প্রয়োজন তার ব্যত্যয় হলে এ খাতে বড় ধরনের বিপর্যয় নেমে আসতে পারে। বর্তমানে ব্যাংকিংয়ে অনলাইন পেমেন্ট সিস্টেম অন্তর্ভুক্ত হওয়ায় ট্রানজেকশনের সংখ্যা খুব দ্রুত বাড়ছে বলে মনে করা হচ্ছে।
আমরা দেখছি, সময়ের সঙ্গে সঙ্গে তথ্যপ্রযুক্তি ব্যবহার করে প্রতারণার ঘটনাও উদ্বেগজনকভাবে বাড়ছে। ডিজিটাল ব্যাংকিংয়ের প্রসার যেমন গ্রাহকদের অনেক সুবিধা বাড়িয়েছে, তেমনি প্রযুক্তির অপব্যবহার করে প্রতারকরা বিভিন্নভাবে অর্থ চুরি ও জালিয়াতি চালিয়ে যাচ্ছে। এটি হাজার, লাখ, এমনকি শত শত কোটি টাকায়ও গিয়ে ঠেকেছে। প্রতি দু-তিন মাস অন্তরই এ রকম কোনো ঘটনা গণমাধ্যমে প্রচারিত হচ্ছে। বিশেষ করে ২০১৬ সালের বাংলাদেশ ব্যাংকের ৮১ মিলিয়ন ডলারের রিজার্ভ চুরির ঘটনা ব্যাংক খাতে গভীর ক্ষতের সৃষ্টি করে প্রযুক্তিগত আস্থার সংকট তৈরি করেছে! ব্যাংকের অনলাইন সিস্টেম হ্যাকিংয়ের মাধ্যমে গ্রাহকের অ্যাকাউন্ট থেকে অর্থ চুরির ঘটনাও বেড়েছে। প্রতারকরা ভুয়া ই-মেইল, এসএমএস বা ফোনকলের মাধ্যমে গ্রাহকের ব্যক্তিগত তথ্য, যেমন পার্সোনাল আইডেন্টিফিকেশন নাম্বার, পাসওয়ার্ড বা অ্যাকাউন্টের বিবরণ সংগ্রহ করে গ্রাহকের অ্যাকাউন্ট থেকে অর্থ চুরি করে যাচ্ছে। তাছাড়া এটিএম কার্ড ক্লোনিং বা স্কিমিংয়ের মাধ্যমেও প্রতারকরা গ্রাহকদের টাকা উত্তোলন করে। দেশে মোবাইল ব্যাংকিংয়ের মাধ্যমে প্রতারণার ঘটনা খুবই স্বাভাবিক হয়ে উঠেছে। গ্রাহকদের বিভ্রান্তিকর কল করে বা মেসেজ পাঠিয়ে প্রতারকরা অনেক সময় টাকা পাঠাতে বাধ্য করে। আবার সোশ্যাল ইঞ্জিনিয়ারিংয়ের মাধ্যমে গ্রাহকদের বিশ্বাস অর্জন করে একটি চক্র তাদের ব্যাংকের টাকা আত্মসাৎ করে। এ প্রতারণার কৌশল দ্রুত বাড়ছে। অনেক সময় ই-কমার্সের মাধ্যমে অনলাইন কেনাকাটা ও অনলাইন পেমেন্টের সময় গ্রাহকের ব্যাংক বা ডেবিট/ক্রেডিট কার্ড তথ্য চুরি করে প্রতারণা করা হয়। কিছু কিছু ক্ষেত্রে ব্যাংক কর্মকর্তারা নিজেরাই বা প্রতারক ও তথ্যপ্রযুক্তিবিদদের সঙ্গে যোগসাজশের মাধ্যমে গ্রাহকের অ্যাকাউন্ট থেকে অর্থ আত্মসাৎ করে।
ব্যাংক খাতে তথ্যপ্রযুক্তির বর্তমান চ্যালেঞ্জগুলো উল্লেখযোগ্য, যা দক্ষ ব্যবস্থাপনার অভাবে এ খাতের উন্নয়নকে বাধাগ্রস্ত করছে। ব্যাংক খাতে ডিজিটাল লেনদেন বাড়ার সঙ্গে সঙ্গে সাইবার আক্রমণের ঝুঁকিও বেড়েছে। হ্যাকিং, ফিশিং ও ডাটা চুরি প্রতিরোধে ব্যাংকগুলোর সাইবার নিরাপত্তা ব্যবস্থা এখনো যথেষ্ট শক্তিশালী নয়। গ্রাহকদের ব্যক্তিগত তথ্য সুরক্ষার জন্য ডাটা সুরক্ষা আইন ও শক্তিশালী নীতিমালা এবং তাদের কার্যকর বাস্তবায়ন অপরিহার্য। তাছাড়া প্রযুক্তিগত দক্ষতার অভাব একটি গুরুত্বপূর্ণ সমস্যা। অনেক ব্যাংকের নীতিনির্ধারকসহ সব পর্যায়ের কর্মকর্তা এবং সাধারণ কর্মীদের আধুনিক তথ্যপ্রযুক্তি ব্যবস্থার কার্যকর ব্যবহারে দুর্বলতা রয়েছে, যা গ্রাহকসেবা এবং অপারেশনের মানকে প্রভাবিত করে। বাংলাদেশের ব্যাংক খাতে দক্ষ তথ্যপ্রযুক্তিবিদের ঘাটতি এ খাতকে পিছিয়ে দেবে। অনেক ব্যাংকে কর্মীদের জন্য পর্যাপ্ত প্রযুক্তিগত প্রশিক্ষণের অভাব রয়েছে। তদুপরি, তথ্যপ্রযুক্তি খাতে দক্ষ ও প্রতিভাবান কর্মীরা আন্তর্জাতিক পর্যায়ে কাজের সুযোগ পেয়ে ব্যাংকের চাকরি ছেড়ে বিদেশে চলে যাচ্ছেন। ‘Crown Jewel’-খ্যাত এসব প্রযুক্তিবিদ হঠাৎ চলে গেলে এবং তাদের স্থান দখল করার মতো যোগ্য উত্তরসূরি না থাকলে ব্যাংকের ভিত কেঁপে উঠতে পারে! তাছাড়া অনেকেই অভিজ্ঞতা অর্জনের পর ফিনটেক/স্টার্টআপ প্রতিষ্ঠার সুযোগ গ্রহণ করছেন। যা দক্ষ জনবল ধরে রাখার ক্ষেত্রে বিশাল চ্যালেঞ্জ সৃষ্টি করছে। বিশেষায়িত জ্ঞান ও অভিজ্ঞতার অভাব এবং তথ্যপ্রযুক্তি বিভাগের সঙ্গে অন্যান্য বিভাগের কার্যকর সমন্বয়ের অভাবও উন্নয়নে বাধা হয়ে দাঁড়িয়েছে। অন্যদিকে ব্যাংকগুলোর মধ্যে প্রযুক্তিগত সমন্বয়ের অভাব আরেকটি বড় বাধা। বিভিন্ন ব্যাংকের ভিন্ন ভিন্ন প্রযুক্তিগত প্লাটফর্মের কারণে লেনদেনের সময় জটিলতা দেখা দেয়। অনেক ব্যাংকে কর্মপরিবেশ এবং চাকরির নিরাপত্তা অনুকূল নয়। দক্ষতার ঘাটতি অনেক সময় কর্মীদের চাকরি হারানোর আশঙ্কা বাড়িয়ে তোলে। গবেষণায় দেখা গেছে, তথ্যপ্রযুক্তি খাতে অফিস সময়ের সুনির্দিষ্ট সীমা প্রায়ই থাকে না। এতে কর্মীদের স্বাস্থ্য ও ব্যক্তিগত জীবনে নেতিবাচক প্রভাব পড়ে। আবার দ্রুত পরিবর্তনশীল প্রযুক্তি এবং প্রতিনিয়ত নতুন জ্ঞান অর্জনের প্রয়োজনীয়তা কর্মীদের ওপর মানসিক চাপ সৃষ্টি করে। উপরন্তু নতুন প্রোগ্রামিং ল্যাংগুয়েজ, সফটওয়ার ও প্লাটফর্ম সম্পর্কে জ্ঞান অর্জনের চাপ কর্মীদের জন্য চ্যালেঞ্জ তৈরি করে। দীর্ঘমেয়াদে এটি বার্নআউটের (Burnout) কারণ হচ্ছে। ব্যাংকের কর্মীদের জন্য নির্ধারিত কর্মঘণ্টা নিশ্চিত করে কর্মীদের মানসিক স্বাস্থ্য রক্ষায় ছুটি এবং রিফ্রেশমেন্ট কার্যক্রম চালু করা জরুরি। ডিজিটাল ব্যাংকিংয়ে গ্রাহকের বিশ্বাস অর্জন করা এখনো একটি বড় চ্যালেঞ্জ। এজন্য প্রতারকদের শনাক্ত করতে ও দ্রুত ব্যবস্থা নিতে একটি কার্যকর নজরদারি সিস্টেম তৈরি এবং গ্রাহকদের কাছে সন্দেহজনক লেনদেনের ক্ষেত্রে তাৎক্ষণিক নোটিফিকেশন নিশ্চিত করা খুবই প্রয়োজন। এছাড়া নিয়মিত প্রযুক্তি হালনাগাদ না করা, বৈদেশিক সফটওয়ার এবং ভেন্ডর/ফিনটেক কোম্পানিগুলোর ওপর অতিরিক্ত নির্ভরতা এবং দুর্বল সমন্বয় ব্যাংক খাতের উন্নয়নে বাধা সৃষ্টি করছে।
ভবিষ্যতে বাংলাদেশের ব্যাংক খাতে তথ্যপ্রযুক্তি আরো উদ্ভাবনী হবে। কেন্দ্রীয় ব্যাংকের ডিজিটাল কারেন্সি (CBDC) চালু করার পরিকল্পনা অর্থনীতিতে নতুন দিক উন্মোচন করতে পারে। একই সঙ্গে ফিনটেক কোম্পানি এবং ব্যাংকের মধ্যে আরো সহযোগিতা আর্থিক সেবা সহজলভ্য করবে। বাংলাদেশে ‘ওপেন ব্যাংকিং’ ধারণা কার্যকর হলে গ্রাহকরা এক প্লাটফর্ম থেকে বিভিন্ন ব্যাংকের সেবা নিতে পারবেন। ব্যাংকিং ব্যবসায় বাংলাদেশ ব্যাংক কর্তৃক অনুসৃত যে কয়টি কোর রিস্ক আছে তার মধ্যে সবচেয়ে স্পর্শকাতর হচ্ছে আইটি রিস্ক। এটি হচ্ছে মূলত ব্যাংকের লাইফ রিস্ক। কোনো কারণে যদি কোনো ব্যাংকের তথ্যপ্রযুক্তি ফেল করে এবং আমরা ডাটা রিকভারি করতে ব্যর্থ হই তাহলে কিন্তু একটি ব্যাংকের কার্যত মৃত্যুও হতে পারে। সন্ত্রাসী হামলায় টুইন টাওয়ার ভেঙে যাওয়ার পর আমেরিকার মতো দেশে ডাটা রিকভারি করতে না পারার কারণে আমরা অনেক প্রতিষ্ঠান চিরদিনের জন্য বন্ধ হয়ে যেতে দেখেছি। ব্লকচেইন প্রযুক্তি, আর্টিফিশিয়াল ইন্টেলিজেন্স, মেশিন লার্নিং ব্যাংকগুলোর লেনদেনের সুরক্ষা এবং স্বচ্ছতা বৃদ্ধি করতে পারে। তাছাড়া এসব প্রযুক্তি ঝুঁকি ব্যবস্থাপনা, গ্রাহকসেবা এবং লোন অ্যানালাইসিসের ক্ষেত্রে কার্যকর ভূমিকা রাখবে এবং বায়োমেট্রিক নিরাপত্তা ব্যবস্থা গ্রাহকের তথ্য সুরক্ষা ও ব্যাংকিং কার্যক্রমকে আরো উন্নত করবে।
তথ্যপ্রযুক্তি কর্মীদের দক্ষতা বৃদ্ধির জন্য নিয়মিত দীর্ঘমেয়াদি প্রশিক্ষণ অত্যন্ত গুরুত্বপূর্ণ। মনে রাখতে হবে, স্বল্পমেয়াদি প্রশিক্ষণ সচেতনতা বাড়ায়, কিন্তু দীর্ঘমেয়াদি প্রশিক্ষণে বাড়ে দক্ষতা! অভিজ্ঞ আইটি পেশাজীবী বা প্রশিক্ষক দ্বারা হাতে-কলমে শেখার সুযোগ বাড়াতে হবে। অনলাইন লার্নিং প্লাটফর্ম কর্মীদের জন্য একটি সহজলভ্য এবং সহজ সমাধান। আন্তর্জাতিক স্বীকৃত প্রতিষ্ঠানের (Microsoft, Oracle, CISCO, Google ইত্যাদি) সার্টিফিকেশন কোর্স কর্মীদের পেশাগত দক্ষতা বাড়াতে সহায়ক। তাছাড়া প্রত্যেক ব্যাংকের অভিজ্ঞ কর্মীদের মাধ্যমে একটি ‘দক্ষতা উন্নয়ন টিম’ গঠন করে প্রশিক্ষণের দায়িত্ব দেয়া হলে এটি অনভিজ্ঞ কর্মীদের জন্য দীর্ঘমেয়াদি সুবিধা নিয়ে আসতে পারে। তাই নিজ প্রতিষ্ঠানেই কর্মীদের প্রযুক্তি বিষয়ে শিক্ষা গ্রহণের অভ্যাস গড়ে তোলা উচিত। এজন্য আধুনিক ল্যাব ও লাইব্রেরির প্রয়োজন হবে। আন্তর্জাতিক প্রযুক্তি সম্মেলনে অংশগ্রহণ করেও নতুন ধারণা নেয়া এবং জটিল সমস্যার সমাধান শেখা যেতে পারে। তাছাড়া টেকনোলজি ব্লগ, নিউজ সাইট এবং ইউটিউবের মতো প্লাটফর্ম থেকে আপডেট থাকার সুযোগ রয়েছে। নিজেদের গবেষণা ও উদ্ভাবনী শক্তি কাজে লাগিয়ে নিজস্ব প্রকল্প নিয়ে কাজ করে সমস্যা সমাধান করাও ব্যাংকের জন্য অতীব প্রয়োজন। তাছাড়া বিভিন্ন বিশ্ববিদ্যালয় ও ইন্ডাস্ট্রি একাডেমিয়াদের সঙ্গে অংশীদারত্বের মাধ্যমে কর্মীদের জন্য উন্নত প্রশিক্ষণ প্রোগ্রামে অংশগ্রহণের সুযোগ তৈরি করা যেতে পারে। দক্ষতা বৃদ্ধিতে ছোট প্রতিযোগিতা বা টুর্নামেন্ট আয়োজন এবং সেরা কর্মীদের পুরস্কৃত করার মাধ্যমে শেখার আগ্রহ বৃদ্ধি করা যেতে পারে।
উল্লেখ্য, বাংলাদেশে মানসম্মত তথ্যপ্রযুক্তি ট্রেনিং ইনস্টিটিউট একদম অপ্রতুল। স্থানীয় শিক্ষাপ্রতিষ্ঠান ও প্রশিক্ষণ কেন্দ্রগুলোও ব্যাংকিংয়ের প্রয়োজনীয় দক্ষতা সরবরাহে যথেষ্ট কার্যকর নয়। ১৯৯৮ সাল থেকে এ পর্যন্ত সব পর্যায়ের প্রায় ৭০ হাজার ব্যাংক কর্মীকে তথ্যপ্রযুক্তিবিষয়ক প্রশিক্ষণ দিয়ে আমি নিশ্চিত হতে পেরেছি যে শুধু একা বিআইবিএমের পক্ষে ব্যাংক সেক্টরের প্রায় দুই লাখ লোকের এ বিশাল জনশক্তিকে দক্ষ করে গড়ে তোলা অসম্ভব। দ্রুত পরিবর্তনশীল তথ্যপ্রযুক্তি খাতে সবচেয়ে বেশি ঝুঁকি বাড়ায় কর্মীদের সঠিক জ্ঞানের ঘাটতি। এ ঝুঁকি কমানোর জন্য আমাদের ব্যাংক সেক্টরের জন্য একটা স্পেশাল তথ্যপ্রযুক্তি ইনস্টিটিউট অনেক আগেই থাকার দরকার ছিল। ভারত শুধু ব্যাংকারদের তথ্যপ্রযুক্তিবিষয়ক জ্ঞান বিতরণ ও উন্নয়ন এবং গবেষণার জন্য ১৯৯৬ সালে ইনস্টিটিউট ফর দ্য ডেভেলপমেন্ট অ্যান্ড রিসার্চ ইন ব্যাংকিং টেকনোলজি (আইডিআরবিটি) নামে একটি আন্তর্জাতিক মানের প্রতিষ্ঠান তৈরি করে তাঁদের প্রজ্ঞা দেখিয়েছে! আমাদের বিভিন্ন গবেষণায় বারবার এ রকম একটি প্রতিষ্ঠান বানানোর প্রয়োজনীয়তার কথা অনেকবার উচ্চারিত হলেও আমরা কিন্তু এখনো এ বিষয়ে কোনো আলোচনাই শুরু করতে পারিনি। অনেক দেরি হয়ে গেছে! এ ধরনের বিশেষায়িত প্রতিষ্ঠান ছাড়া ব্যাংকের তথ্যপ্রযুক্তি খাতকে এগিয়ে নিয়ে যাওয়া একেবারেই অসম্ভব। বাংলাদেশ ইনস্টিটিউট অব ইলেকট্রনিক ব্যাংকিং ডেভেলপমেন্ট অ্যান্ড রিসার্চ নামে একটি স্পেশাল আইটি ইনস্টিটিউট দ্রুত স্থাপনের জন্য আমি বাংলাদেশ ব্যাংকের মাননীয় গভর্নরসহ সব নীতিনির্ধারক, সব ব্যাংকের বোর্ড এবং শীর্ষ নির্বাহীদের সদয় দৃষ্টি আকর্ষণ করছি। এ প্রতিষ্ঠান স্বল্পমেয়াদি আইটি প্রশিক্ষণের পাশাপাশি দীর্ঘমেয়াদি আন্তর্জাতিক সার্টিফিকেশন কোর্স, ডিপ্লোমা প্রোগ্রাম, ইলেকট্রনিক ব্যাংকিং বিষয়ক অনার্স ও মাস্টার্স কোর্স, এমনকি এমফিল ও পিএইচডি ডিগ্রি পরিচালনা করবে। তাছাড়া আন্তর্জাতিক মানের গবেষণা ও কনসালটেন্সির মাধ্যমে ব্যাংক সেক্টরের জন্য একটি আধুনিক তথ্যপ্রযুক্তি খাত গড়ে তুলবে।
সফল ব্যাংকার হতে হলে শুধু ব্যাংকিং, অর্থনীতি, আইন বা ব্যবসাই নয়, একই সঙ্গে তথ্যপ্রযুক্তিতে দক্ষতা অপরিহার্য। বর্তমান যুগে ব্যাংকের সব পর্যায়ের কর্মীকে একটি নির্দিষ্ট স্তরে আইটি দক্ষ হতে হবে। বাংলাদেশ ব্যাংক ও বিআইবিএম এ দক্ষতার সীমারেখা নির্ধারণ করতে পারে। বাস্তবে অনেক ব্যাংকে উর্ধ্বতন কর্মকর্তাসহ কর্মীদের প্রযুক্তিগত দক্ষতার ঘাটতি লক্ষ্য করা যায়, যা ডিজিটাল ব্যাংকিং প্রসারের ক্ষেত্রে বাধা তৈরি করছে। তাই বোর্ডে অন্তত একজন প্রযুক্তিবিদ থাকাটা গুরুত্বপূর্ণ, আর পদোন্নতির ক্ষেত্রে আইটি ডিগ্রি থাকা ব্যক্তিকে অগ্রাধিকার দেওয়াও প্রয়োজন। এতে ডিজিটাল ব্যাংকের ঝুঁকি কমবে, নীতি প্রণয়ন সহজ হবে এবং আধুনিক তথ্যপ্রযুক্তিভিত্তিক ব্যাংকিং ব্যবস্থা গড়ে তোলা সম্ভব হবে। বাংলাদেশ ব্যাংক সকল ব্যাংক ও আর্থিক প্রতিষ্ঠানের জন্য আন্তর্জাতিক মানের আইটি প্রশিক্ষণ প্রোগ্রাম ডিজাইন করতে পারে। এর মাধ্যমে দেশের সব ব্যাংকে একই মানের দক্ষতা নিশ্চিত হবে। বিআইবিএমের সহায়তায় একটি আধুনিক ই-লার্নিং প্লাটফর্ম তৈরি করা যেতে পারে, যা দূরবর্তী অঞ্চলেও ব্যাংক কর্মীদের প্রশিক্ষণের সুযোগ নিশ্চিত করবে। পাশাপাশি তথ্যপ্রযুক্তি সংক্রান্ত নীতিমালা প্রণয়ন ও হালনাগাদেও বিআইবিএমের সহায়তা নেওয়া যেতে পারে। সঠিক প্রশিক্ষণ ও মানদণ্ডের মাধ্যমে ব্যাংকগুলোর প্রযুক্তিগত ব্যর্থতা কমানো সম্ভব এবং সিস্টেম আরও শক্তিশালী করা যাবে।
সরকার বাংলাদেশ ব্যাংকের সহযোগিতায় উচ্চমানের নিরাপত্তা ব্যবস্থা, ক্লাউড ও ফাইবার অপটিক নেটওয়ার্ক স্থাপন করতে পারে, যা ব্যাংকগুলোর মধ্যে দ্রুত তথ্য আদান-প্রদান নিশ্চিত করবে। ডিজিটাল পেমেন্ট ইকোসিস্টেম উন্নয়ন, তথ্যপ্রযুক্তি প্রশিক্ষণের জন্য জাতীয় পরিকল্পনা ও অনলাইন কোর্স আয়োজনের মাধ্যমে জনগণ নতুন প্রযুক্তি আয়ত্ত করতে পারবে। ব্যাংকগুলোর ডিজিটাল রূপান্তর উৎসাহিত করতে সরকার প্রণোদনা বা সাবসিডি দিতে পারে। সর্বোপরি, সরকার ডিজিটাল ব্যাংকিং ও আইটি নিরাপত্তা সংক্রান্ত শক্তিশালী আইন প্রণয়ন করতে পারে, যা ব্যাংক খাতের পাশাপাশি ই-কমার্স ও পেমেন্ট সিস্টেমকে নিরাপদ ও স্বচ্ছ করবে। জনগণকে ডিজিটাল ব্যাংকিং, ক্যাশলেস সোসাইটি ও গ্রাহক নিরাপত্তা বিষয়ে সচেতন করা দরকার।
দেশের প্রত্যন্ত অঞ্চলে এখনো ডিজিটাল ব্যাংকিং সেবা সহজলভ্য নয়। ডিজিটাল প্রযুক্তির মাধ্যমে এই জনগোষ্ঠীকে ব্যাংকিং ব্যবস্থায় সম্পৃক্ত করা সম্ভব। এ খাতে নারীর অংশগ্রহণ খুবই কম—মাত্র ১-২ শতাংশ। নারীদের জন্য আইটি খাতে কাজের সুযোগ, অনুকূল পরিবেশ ও ক্যারিয়ার উন্নয়ন নিশ্চিত করা অত্যাবশ্যক। বৈশ্বিক জলবায়ু পরিবর্তনের প্রভাব মোকাবেলায় ব্যাংকগুলোকে পরিবেশবান্ধব প্রযুক্তি গ্রহণ করতে হবে। এই উদ্যোগগুলো গ্রহণ করলে ব্যাংকিং ও তথ্যপ্রযুক্তির মধ্যে সমন্বয় বৃদ্ধি পাবে, যা দেশের আর্থিক ব্যবস্থাকে আরও ডিজিটাল, নিরাপদ ও দক্ষ করবে।
লেখক: বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টে (বিআইবিএম) অধ্যাপক পদে কর্মরত