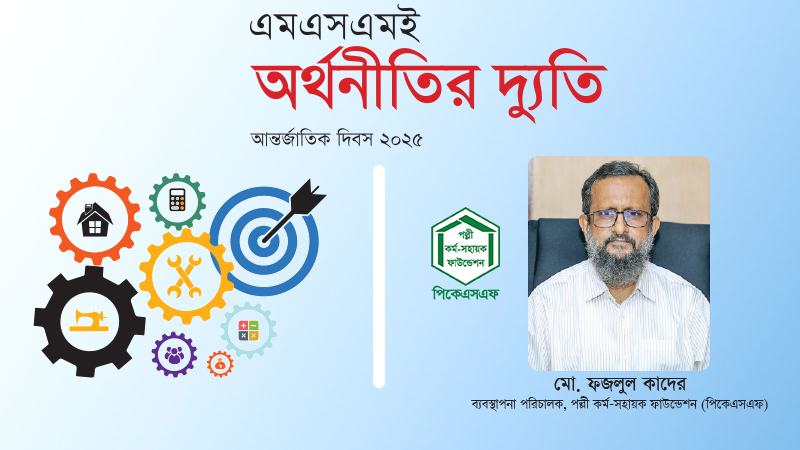
দারিদ্র্য বিমোচন ও কর্মসংস্থান সৃষ্টির উদ্দেশ্যে পিকেএসএফের সৃষ্টি। সাম্প্রতিক সময়ে কভিডের অভিঘাত ও জেঁকে বসা উচ্চ মূল্যস্ফীতির কারণে অনেকেই দারিদ্র্যসীমার নিচে চলে গেছে। এ চ্যালেঞ্জ মোকাবেলায় পিকেএসএফ কী ভূমিকা রাখছে?
কভিড, বিভিন্ন ধরনের প্রাকৃতিক দুর্যোগ, জলবায়ু পরিবর্তন ও মূল্যস্ফীতি এর সবগুলোকেই আমরা ঝুঁকি হিসেবে বিবেচনা করে থাকি। এসব ঝুঁকির বিরুদ্ধে আগের তুলনায় আমাদের সহনশীলতা বেড়েছে কিন্তু সেটিরও একটি সীমা রয়েছে। আমরা দেখেছি যে গড়ে এক বছর পর্যন্ত মানুষ ঝুঁকির বিরুদ্ধে সহনশীলতা দেখাতে পারে। কভিডের অভিঘাত থেকে এখনো অনেক ক্ষুদ্র উদ্যোক্তা বেরোতে পারেননি। এক্ষেত্রে আমরা পিকেএসএফের পক্ষ থেকে মাইক্রোএন্টারপ্রাইজগুলোর উৎপাদনশীলতা ও বিপণন কৌশল উন্নত করার মাধ্যমে আয় বৃদ্ধি করার উদ্যোগ নিয়েছি। তারা যাতে আরো বেশি প্রযুক্তির ব্যবহারের মাধ্যমে ব্যবসার প্রসার করতে পারে সেটিকে গুরুত্ব দিচ্ছি। পাশাপাশি এসব ঝুঁকির কারণে তারা যাতে ক্ষতিগ্রস্ত না হয় সেই ফাঁকফোকরগুলো বন্ধ করার জন্যও কাজ করছি। সম্প্রতি আমরা পাঁচ বছর মেয়াদি একটি কৌশলগত পরিকল্পনা করেছি। সেখানে এই বিষয়গুলোর পাশাপাশি ডিজিটাল ফাইন্যান্স ও উন্নত এআই (আর্টিফিশিয়াল ইন্টেলিজেন্স) ভিত্তিক প্রযুক্তির বিষয়টি বিশেষ বিবেচনায় নেয়া হয়েছে। যাতে এর মাধ্যমে শুধু দারিদ্র্য বিমোচন নয়, টেকসইভাবে সমৃদ্ধির পথে তাদের এগোতে সহায়তা করতে পারি। এখন পর্যন্ত দেশের এক কোটি ক্ষুদ্র উদ্যোক্তার মধ্যে ৪০ লাখ আমাদের সেবার আওতায় এসেছে। তাদের আরো বহুমুখী সেবা দেয়ার সুযোগ আছে আমাদের। পাশাপাশি একেবারে হতদরিদ্র যারা তাদের জন্য আর্থিক সেবার পাশাপাশি বিভিন্ন অ-আর্থিক সেবাও প্রয়োজন। তা না হলে তাদের দেয়া আর্থিক সুবিধা তেমন একটা কাজে আসে না। এজন্য আমরা তাদের স্বাস্থ্যগত সুরক্ষার বিষয়টি নিয়ে কাজ করছি। পাশাপাশি তাদের দক্ষতা বৃদ্ধির জন্য সহায়তা করছি, যাতে দেশে ও বিদেশে কাজ করার জন্য যে যোগ্যতা প্রয়োজন হয় সেটি তারা অর্জন করতে পারে।
নারী ও তরুণ উদ্যোক্তাদের জন্য আপনারা কী করছেন?
আমাদের ক্ষুদ্র ঋণের গ্রাহক যারা আছেন তাদের গড় বয়স ৪৫ বছরের নিচে। কিন্তু সদ্য তরুণ, যাদের আগে কোনো ধরনের ঋণ নেয়ার ইতিহাস নেই, তাদের কোনো ব্যাংক কিংবা ক্ষুদ্র ঋণদাতা প্রতিষ্ঠানগুলো (এমএফআই) সহজে ঋণ দিতে চায় না। যাদের উদ্যোক্তা হওয়ার সম্ভাবনা রয়েছে কিন্তু কোনো ধরনের অর্থায়ন পাচ্ছে না আমরা তাদের জন্য কিছু পাইলট প্রকল্প চালু করেছি। এক্ষেত্রে আমরা এআই-ভিত্তিক প্রযুক্তির মাধ্যমে তাদের উদ্যোক্তা হওয়ার সম্ভাবনা পর্যালোচনা করে দেখছি। আশা করছি বছর খানেকের মধ্যে আমরা এক্ষেত্রে একটি বেক থ্রু দিতে পারব। পাশাপাশি ডিজিটাল ফাইন্যান্সকে আমরা গুরুত্ব দিচ্ছি, যাতে ক্ষুদ্র উদ্যোক্তারা ডিজিটাল মাধ্যমে তাদের লেনদেন করতে পারে। এক্ষেত্রে একটি অ্যাপের মাধ্যমে তাদের ব্যবসার লেনদেনগুলোর তথ্য সংরক্ষণ করা হচ্ছে এবং এর মাধ্যমে তাদের ব্যবসার ব্যালান্স শিট তৈরি করা যায়, যেটি সহজেই ব্যাংক কিংবা এমএফআইয়ের কাছে গ্রহণযোগ্য হবে। আমাদের গ্রাহকদের ৯২ শতাংশই নারী। শুরু থেকেই আমরা অর্থায়নের ক্ষেত্রে নারীদের অগ্রাধিকার দিচ্ছি। আমাদের পর্যবেক্ষণ বলছে নারীরা ঋণ নিয়ে তাদের পরিবারের জন্য ভালো আর্থিক ব্যবস্থাপনা করতে পারেন। একসময় নারীরা ঋণ নিয়ে নিজেরাই সেটি ব্যবস্থাপনা করছেন এমন সংখ্যা ১ শতাংশেরও কম ছিল। বর্তমানে এটি বেড়ে ২০-২২ শতাংশে দাঁড়িয়েছে।
দেশের অর্থনীতিতে ক্ষুদ্র ব্যবসায়িক উদ্যোগগুলোর গুরুত্বপূর্ণ অবদান রয়েছে। সার্বিকভাবে অর্থনীতিতে এ খাতের অবদান আরো বাড়াতে করণীয় কী?
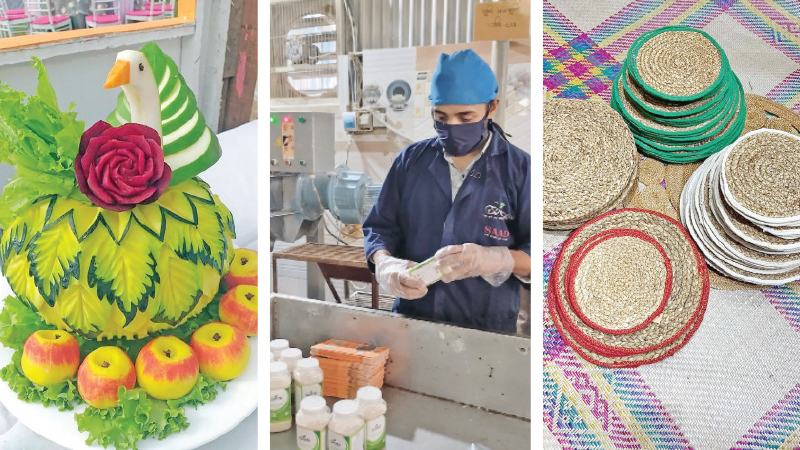
বাংলাদেশ ব্যাংক এ ধরনের প্রতিষ্ঠানগুলোকে সিএমএসএমই (কুটির, ক্ষুদ্র, ছোট ও মাঝারি উদ্যোগ) হিসেবে বিবেচনা করে থাকে। কেউ কেউ এমএসএমই (ক্ষুদ্র, ছোট ও মাঝারি উদ্যোগ) বলে থাকে। দেশের জিডিপিতে এ ধরনের উদ্যোগগুলোর অবদান ২৫ শতাংশ। কিন্তু কর্মসংস্থানের ক্ষেত্রে তাদের অবদান ৫৪ শতাংশেরও বেশি। তার মানে তাদের মাথাপিছু আয় জাতীয় গড় আয়ের অর্ধেকেরও কম। বিশ্বের উন্নত অর্থনীতিতে এ ধরনের প্রতিষ্ঠানগুলোর অবদান অনেক বেশি এবং তাদের আয় আমাদের চেয়ে বেশি। মাইক্রোএন্টারপ্রাইজ এবং এসএমইর মধ্যে পার্থক্য রয়েছে। তাদের একইভাবে বিবেচনা করে অর্থায়ন নীতিমালা করাটা ঠিক হবে না। পিকেএসএফ এসএমই খাতে অর্থায়ন করে না, আমাদের কাজ মাইক্রোএন্টারপ্রাইজদের নিয়ে। কটেজ এন্টারপ্রাইজের বিষয়টি পঞ্চাশের দশকের ধারণ, যেটি বর্তমান বাস্তবতায় আর প্রাসঙ্গিক নয়। ফলে এক্ষেত্রে প্রতিষ্ঠানগুলোর যথাযথ সংজ্ঞায়নের মাধ্যমে অনূকূল অর্থায়ন নীতিমালা প্রণয়ন করতে পারে কেন্দ্রীয় ব্যাংক। শুধু অর্থায়ন সুবিধা দিলেই যে মাইক্রোএন্টারপ্রাইজগুলো সফল হবে বিষয়টি এমন নয়। এর সঙ্গে আনুষঙ্গিক আরো বেশকিছু বিষয় জড়িত। যেমন তারা যেসব পণ্য আমদানি করে সেগুলোর ট্যারিফের বিষয় রয়েছে, রফতানির ক্ষেত্রে যথাযথ বাজার খুঁজে বের করা, বিএসটিআইয়ের সার্টিফিকেশনের মতো বিষয়গুলো গুরুত্বপূর্ণ। সব বিষয়ের মধ্যে যদি একটি কার্যকর ঐকতান তৈরি করা সম্ভব হয় তখন তারা অর্থায়ন সুবিধাকে কাজে লাগিয়ে নিজেদের আরো সমৃদ্ধ করতে পারবে এবং অর্থনীতিতেও আরো বেশি অবদান রাখতে সক্ষম হবে।
আপনাদের পর্যবেক্ষণে মাইক্রোএন্টারপ্রাইজগুলো তাদের ব্যবসাকে আরো বড় করার ক্ষেত্রে সফলতার হার কেমন?
এক্ষেত্রে একগাদা চ্যালেঞ্জ রয়েছে। বাংলাদেশ একটি জনবহুল দেশ। এখানে পরিবেশগত চ্যালেঞ্জ আছে। আমরা সবাই প্রবৃদ্ধিভিত্তিক মাইক্রোএন্টারপ্রাইজ চাইছি। কিন্তু এক্ষেত্রে যদি পরিবেশগত মান বজায় রাখতে না পারি তাহলে বাংলাদেশ একটি ভাগাড়ে পরিণত হবে, বসবাসের যোগ্য থাকবে না। এজন্য আমরা ১৭টা খাতের পরিবেশগত মান তৈরি করেছি। বর্জ্যকে সম্পদে রূপান্তর করা সম্ভব। আমাদের মাইক্রোএন্টারপ্রাইজগুলোর অমিত সম্ভাবনা রয়েছে। আমরা এটিকে সহায়তা করলে অন্তর্ভুক্তিমূলক প্রবৃদ্ধি হবে। মাইক্রোএন্টারপ্রাইজগুলোর মধ্যে প্রতিযোগিতা বাড়লে উৎপাদন দক্ষতা বৃদ্ধির সুফল সব মানুষই পাবে। ভোক্তাদের উদ্বৃত্ত বাড়লে সঞ্চয় বাড়বে। অন্যদিকে নিম্ন আয়ের মানুষের আয় বাড়লে তাদের ব্যয় ক্ষমতাও বাড়বে। এটি অন্তর্ভুক্তিমূলক প্রবৃদ্ধির জন্য সহায়ক হবে। এজন্য শুধু একা পিকেএসএফ কাজ করলে হবে না, বরং অন্যান্য যেসব সংস্থা রয়েছে সবাই মিলে নীতি বাস্তবায়ন করতে হবে।
পশুপালন খাতের মাইক্রোএন্টারপ্রাইজদের আপনারা অর্থায়ন করছেন। কয়েক বছর ধরেই পশুখাদ্যের দাম বৃদ্ধির কারণে খাতটির উদ্যোক্তারা চ্যালেঞ্জের মধ্যে রয়েছেন। এ বিষয়ে আপনার মূল্যায়ন কী?
অস্ট্রেলিয়া, নিউজিল্যান্ড ও ইউরোপের বেশকিছু দেশে পশুখাদ্য প্রায় বিনামূল্যেই পাওয়া যায়। এর কারণ হচ্ছে সেখানে অনেক চারণভূমি রয়েছে। কিন্তু আমাদের দেশে খুব বেশি চারণভূমি নেই। ফলে পশুখাদ্যের পেছনে উদ্যোক্তাদের বেশ খরচ হয়। সাম্প্রতিক সময়ে পশুখাদ্যের দাম বেশ বেড়েছে। এক্ষেত্রে আমাদের পশুখাদ্যের দাম যাতে উল্লেখযোগ্য পরিমাণে কমানো সম্ভব হয় সেজন্য কাজ করতে হবে। আমরা কম খরচে উচ্চ প্রোটিনসমৃদ্ধ পশুখাদ্য উৎপাদনের জন্য কাজ করছি। পাশাপাশি আমরা এ খাতে মূল্য সংযোজন হয় এমন পণ্য উৎপাদনের জন্য উদ্যোক্তাদের উৎসাহিত করছি। বিশেষ করে দুধ থেকে দই, ঘি, পনির, ছানা পানি থেকে তৈরি পানীয় এ ধরনের পণ্য তৈরির মাধ্যমে মূল্য সংযোজন করে যাতে তারা বেশি আয় করতে পারে সেজন্য কাজ করছি। সেই সঙ্গে এ খাতে ঝুঁকির বিষয়টিও বিবেচনায় রাখতে হবে। ভারত থেকে বর্তমানে আমাদের এখানে গরু আসছে না। কিন্তু ভবিষ্যতে কোনো কারণে যদি তাদের নীতির পরিবর্তন হয় তাহলে সেটি আমাদের পশুপালন খাতের উদ্যোক্তাদের জন্য ঝুঁকি তৈরি করতে পারে।
আপনাদের রেইজ প্রকল্পটির সাফল্য নিয়ে আলোচনা হচ্ছে। এ প্রকল্পের মাধ্যমে প্রশিক্ষণপ্রাপ্ত তরুণরা আত্মকর্মসংস্থানের ক্ষেত্রে কীভাবে সফল হচ্ছে?
রেইজ প্রকল্পটি আমাদের দেশের অত্যন্ত সফল একটি প্রকল্প। বিশ্বব্যাংক এটি নিয়ে বেশ উৎসাহিত এবং তারা এটিকে নিয়ে রিয়াদে অনুষ্ঠিত সামিটে উপস্থাপনও করেছে। বিশ্বের অন্যান্য দেশের এ ধরনের প্রকল্পের তুলনায় আমাদের পারফরম্যান্সকে তারা অসাধারণ হিসেবে স্বীকৃতি দিয়েছে। বিশ্বব্যাংক আমাদের এজন্য ১ বিলিয়ন ডলার অর্থায়নও করতে চায়। এ প্রকল্পটি সফল হওয়ার কারণ হচ্ছে আমরা এমন একটি বিষয় নিয়ে কাজ করেছি, যেটা আমাদের সংস্কৃতির মধ্যে রয়েছে। এ প্রকল্পের ক্ষেত্রে আমরা গুরু-শিষ্য মডেলের মাধ্যমে কাজ করেছে। এক্ষেত্রে গুরুদের কাছ থেকে শিষ্যরা ছয় মাসের প্রশিক্ষণ নিয়ে নিজেদের দক্ষ করে তুলেছে। প্রশিক্ষণের পর তাদের অনেকেই গুরুর প্রতিষ্ঠানে যোগ দিয়েছে। শিষ্যদের কেউ কেউ অভিজ্ঞতা অর্জনের পর নিজেরাই আবার নতুন উদ্যোগ গড়ে তুলেছে এবং সেখানে তাদের আমরা অর্থায়ন করেছি। পাশাপাশি গুরুরা পরীক্ষিত উদ্যোক্তা এবং আমরা তাদেরও অর্থায়ন করেছি।
উন্নয়ন সহযোগীদের কাছ থেকে বর্তমানে অর্থায়ন কেমন আসছে?
বহুজাতিক উন্নয়ন সহযোগীদের কাছ থেকে তহবিল নেয়ার ক্ষেত্রে আমাদের বর্তমানে মুদ্রা বিনিময় হারজনিত ঝুঁকির মুখোমুখি হতে হচ্ছে। দীর্ঘ সময় পর্যন্ত আমাদের বিনিময় হার স্থিতিশীল ছিল। কিন্তু কয়েক বছর ধরে বিনিময় হারের অস্থিতিশীলতার কারণে এ ধরনের বৈদেশিক তহবিল নেয়াটা বেশ ব্যয়বহুল হয়ে উঠছে। ফলে আমাদের চিন্তাভাবনা করে তহবিল নিতে হচ্ছে। পাশাপাশি আমাদেরকে নিজেদের সম্পদ ব্যবহারের দিকেও মনোনিবেশ করতে হবে। যেমন আমরা ব্যাংকগুলোকে গিয়ে বলছি যে তারা যদি এমএফআইদের অর্থ দেয়া তাহলে এক্ষেত্রে ঝুঁকি আমরা বহন করব। আমাদের যে বিশাল অভিজ্ঞতা রয়েছে সেটিকে কাজে লাগিয়ে আমরা সহজেই এমএফআইকে মনিটর ও সুপারভাইজ করতে পারব। এমএফআইরা শুধু তাদের গ্রাহকদের কাছ থেকেই সঞ্চয় নিতে পারে। এটিকে আরেকটু শিথিল করা যায় কিনা, যাতে সঞ্চয় আরো বাড়াতে পারে, সেজন্য এমআরএর সঙ্গে কাজ করছি। এসব উদ্যোগের মাধ্যমে আমরা অভ্যন্তরীণ সম্পদকে কাজে লাগিয়ে অর্থায়ন চাহিদা মেটানোর জন্য কাজ করছি।
পিকেএসএফের ভবিষ্যৎ পরিকল্পনার বিষয়ে জানতে চাই।
আমরা উৎপাদনমুখী কর্মসংস্থান সৃষ্টি করতে চাই, যেটি হবে প্রযুক্তিভিত্তিক। মাইক্রোএন্টারপ্রাইজদের আমরা প্রণোদনা দেব, যাতে তারা তাদের উৎপাদিত পণ্যের যথাযথ বিপণনের মাধ্যমে দেশের বাজারে ন্যায্যমূল্যে বিক্রি করতে পারে। এর মাধ্যমে তারা বিদেশের বাজারে তাদের পণ্য বাজারজাত করার দক্ষতা অর্জন করতে পারবে। নারীদের প্রতি আমাদের অগ্রাধিকার অব্যাহত থাকবে। জলবায়ু পরিবর্তনের ফলে আমরা সবচেয়ে বেশি ক্ষতিগ্রস্তদের মধ্যে অন্যতম। পিকেএসফ একমাত্র প্রতিষ্ঠান যারা গ্রিন ক্লাইমেট ফান্ড ও অ্যাডাপ্টেশন ফান্ড দুটোরই অ্যাক্রিডিটেশন পেয়েছে। আমরা জিসিএফ থেকে অর্থায়ন নিয়ে এরই মধ্যে কিছু প্রকল্প সাফল্যের সঙ্গে বাস্তবায়ন করছি। বিভিন্ন খাতে যেসব ঝুঁকি রয়েছে, প্রাকৃতিক দুর্যোগজনিত যেসব ঝুঁকি রয়েছে সেগুলোকে কীভাবে নিরসন করা যায় এবং সহনশীলতা বাড়ানো যায় এ লক্ষ্যে আমরা এতদিন কাজ করে এসেছি এবং সামনে আরো সুসংহতভাবে কাজ করব। সার্বিকভাবে এগুলো বাস্তবায়নের জন্য সর্বোচ্চ পর্যায় থেকে শুরু করে একেবারে মাঠ পর্যায় পর্যন্ত সক্ষমতা বাড়াতে হবে। পাশাপাশি আমরা নিজেদের সক্ষমতাকে আরো শাণিত করতে চাই।