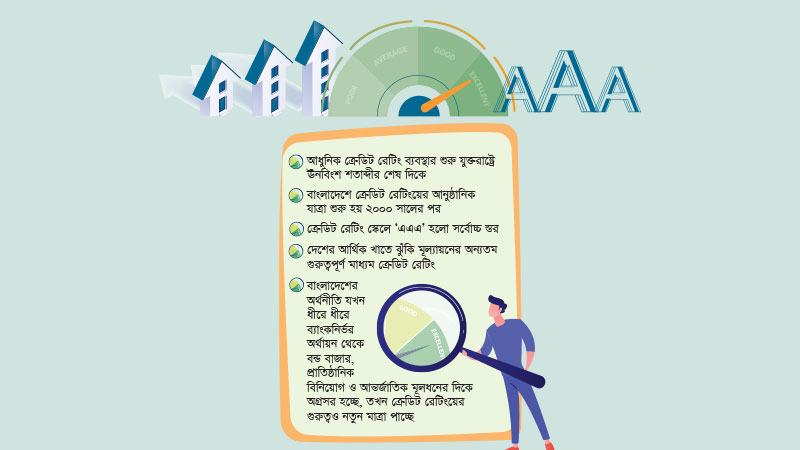
ট্রিপল এ ক্রেডিট রেটিং অর্জন কোনো একক সাফল্যের ফল নয়; এটি দীর্ঘমেয়াদি সুশাসন, বিচক্ষণ কৌশলগত সিদ্ধান্ত এবং একটি শক্তিশালী প্রাতিষ্ঠানিক সংস্কৃতির সম্মিলিত প্রতিফলন। আমার দৃষ্টিতে, এ স্বীকৃতি অর্জনের পেছনে সবচেয়ে গুরুত্বপূর্ণ ভূমিকা রেখেছে ব্যাংকের চর্চিত শক্তিশালী করপোরেট গভর্ন্যান্স, ঝুঁকি ব্যবস্থাপনাকে সর্বোচ্চ অগ্রাধিকার এবং টেকসই প্রবৃদ্ধিকে কেন্দ্র করে ব্যবসায়িক কৌশল বাস্তবায়ন। পাশাপাশি সম্পদের গুণগত মানের উত্তরোত্তর উন্নতি, সুদৃঢ় মূলধন পর্যাপ্ততা, কার্যকর তারল্য ব্যবস্থাপনা এবং উন্নত গ্রাহকসেবা নিশ্চিতকরণের মাধ্যমে অর্জিত সুদৃঢ় আর্থিক ভিত্তি ব্যাংকের টেকসই রেটিং অর্জনে সহায়ক ভূমিকা রেখেছে।
এছাড়া প্রাতিষ্ঠানিক সংস্কৃতির দিক থেকে স্বচ্ছতা, জবাবদিহিতা, নৈতিকতা, টিমওয়ার্ক এবং ধারাবাহিক উদ্ভাবনের মানসিকতা অত্যন্ত গুরুত্বপূর্ণ। পরিবর্তিত অর্থনৈতিক পরিবেশে দ্রুত সিদ্ধান্ত গ্রহণ, প্রযুক্তিনির্ভর সেবা সম্প্রসারণ এবং নিয়ন্ত্রক নির্দেশনা যথাযথভাবে অনুসরণ করার সংস্কৃতি ব্যাংকের প্রতি গ্রাহক, বিনিয়োগকারী ও নিয়ন্ত্রক সংস্থার আস্থা আরো শক্তিশালী করেছে। সর্বোপরি পরিচালনা পর্ষদের দূরদর্শী নেতৃত্ব, দক্ষ ব্যবস্থাপনা এবং সব পর্যায়ের কর্মকর্তাদের সম্মিলিত প্রচেষ্টা ও দায়িত্বশীল কর্মসংস্কৃতিই ‘ট্রিপল এ’ ক্রেডিট রেটিং অর্জনের মূল ভিত্তি বলে আমি মনে করি।
এ রেটিং ধরে রাখার জন্য বর্তমানে সবচেয়ে বড় চ্যালেঞ্জ কী?
টেকসই ‘ট্রিপল এ’ ক্রেডিট রেটিংয়ের ধারাবাহিকতা বজায় রাখার ক্ষেত্রে পরিবর্তনশীল অর্থনৈতিক প্রেক্ষাপটে খেলাপি ঋণের হার সর্বনিম্ন পর্যায়ে ধরে রাখা, চলমান মুদ্রাস্ফীতির কারণে তহবিলের ব্যয় বৃদ্ধি সত্ত্বেও কস্ট-ইনকাম রেশিও কাঙ্ক্ষিত পর্যায়ে বজায় রাখা, নিয়ন্ত্রক সংস্থার বাজারভিত্তিক সুদহার নির্ধারণ পদ্ধতির পরিবর্তে ৪ শতাংশ স্প্রেডভিত্তিক সুদহার কার্যকর হওয়ার প্রেক্ষাপটে মুনাফাযোগ্যতা অক্ষুণ্ন রাখা এবং ডিজিটাল ব্যাংকিংয়ের দ্রুত সম্প্রসারণের ফলে সাইবার নিরাপত্তা, তথ্য সুরক্ষা ও প্রযুক্তিগত ঝুঁকি কার্যকরভাবে ব্যবস্থাপনার মাধ্যমে ব্যাংকের সুদৃঢ় আর্থিক ভিত্তি বজায় রেখে দীর্ঘমেয়াদে ‘ট্রিপল এ’ ক্রেডিট রেটিং ধরে রাখা একটি বড় চ্যালেঞ্জ।
‘ট্রিপল এ’ রেটিং কি তহবিল সংগ্রহের খরচ কমাতে, বিনিয়োগকারীদের আস্থা বাড়াতে বা ব্যবসা সম্প্রসারণে বাস্তব কোনো সুবিধা দিচ্ছে?
ধারাবাহিক সর্বোচ্চ ক্রেডিট রেটিং ট্রিপল এ ব্যাংকের শক্তিশালী আর্থিক ভিত্তি, স্থিতিশীল পরিচালন সক্ষমতা, সুশাসন, স্বচ্ছতা এবং দায়িত্বশীল ব্যাংকিং চর্চার সুস্পষ্ট প্রতিফলন। যা আমানতকারীদের পাশাপাশি অন্যান্য তহবিল সরবরাহকারীদের ব্যাংকের প্রতি উত্তরোত্তর ভরসা বৃদ্ধিতে গুরুত্বপূর্ণ ভূমিকা রাখে। ফলে ট্রিপল এ ক্রেডিট রেটিং ব্যাংকের জন্য বাস্তব, পরিমাপযোগ্য এবং দীর্ঘমেয়াদি ব্যবসায়িক সুবিধা ও প্রতিযোগিতামূলক সক্ষমতা সৃষ্টি করে।
যেহেতু আমাদের দেশে রেটিংভিত্তিক তহবিল ব্যয় এখনো নির্ধারিত হয় না, তাই উচ্চ ক্রেডিট রেটিংয়ের মাধ্যমে ব্যাংক তুলনামূলকভাবে সহজে তহবিল সংগ্রহের সুযোগ পেতে পারে। বিশেষ করে বন্ড ইস্যু, আন্তঃব্যাংক ঋণ, বৈদেশিক ঋণ বা অন্যান্য অর্থায়নের ক্ষেত্রে উন্নত রেটিং অনুকূল শর্তে অর্থায়ন নিশ্চিত করতে সহায়তা করে। তবে মনে রাখতে হবে, ক্রেডিট রেটিং ব্যবসায়িক সাফল্যের একমাত্র নির্ধারক নয়। প্রতিযোগিতামূলক মূল্য, উৎকৃষ্ট গ্রাহকসেবা, প্রযুক্তিগত সক্ষমতা এবং ধারাবাহিক সুশাসনের সমন্বয়ই এ সুবিধাগুলোকে বাস্তবে রূপ দেয়।
আপনার ব্যাংকের খেলাপি ঋণের বর্তমান অবস্থা কী? ঋণের গুণগত মান নিশ্চিত করতে কী ধরনের ঝুঁকি ব্যবস্থাপনা অনুসরণ করছেন?
আমাদের ব্যাংকের ঋণ পোর্টফোলিও দেশের ব্যাংক খাতে অন্যতম শক্তিশালী অবস্থানে রয়েছে। ২০২৫ সালের শেষে সিটি ব্যাংকের খেলাপি ঋণের হার ছিল মাত্র ২ দশমিক ৫ শতাংশ, যেখানে সমগ্র ব্যাংক খাতের গড় খেলাপি ঋণের হার ছিল ৩০ দশমিক ৬০ শতাংশ। এ উল্লেখযোগ্য পার্থক্য আমাদের সুসংহত ঝুঁকি ব্যবস্থাপনা, বিচক্ষণ ঋণনীতি এবং কার্যকর ঋণ পুনরুদ্ধার ব্যবস্থার সফল বাস্তবায়নের প্রতিফলন।
ঋণের গুণগত মান নিশ্চিত করতে আমরা ঋণ প্রদানের শুরু থেকেই একটি শক্তিশালী ক্রেডিট রিস্ক ম্যানেজমেন্ট কাঠামো অনুসরণ করি। প্রতিটি ঋণের ক্ষেত্রে গ্রাহকের আর্থিক সক্ষমতা, নগদপ্রবাহ, ব্যবসার সম্ভাবনা, জামানতের মান এবং সংশ্লিষ্ট খাতের ঝুঁকি বিস্তারিতভাবে মূল্যায়ন করা হয়। ঋণ বিতরণের পরও নিয়মিত পর্যবেক্ষণ, আর্লি ওয়ার্নিং সিস্টেম (ইডব্লিউএস), ঝুঁকিভিত্তিক পোর্টফোলিও পর্যালোচনা এবং স্ট্রেস টেস্টিংয়ের মাধ্যমে সম্ভাব্য ঝুঁকি আগেভাগেই শনাক্ত করা হয়।
এছাড়া সমস্যা দেখা দিলে দ্রুত পুনরুদ্ধার কার্যক্রম, পুনর্গঠন বা পুনঃতফসিলের মতো উপযুক্ত ব্যবস্থা গ্রহণ করা হয় এবং বাংলাদেশ ব্যাংকের নির্দেশনা ও আন্তর্জাতিক সেরা অনুশীলন অনুসারে পর্যাপ্ত প্রভিশন সংরক্ষণ করা হয়। ২০২৫ সালের শেষে সিটি ব্যাংকের খেলাপি ঋণের বিপরীতে প্রভিশন সংরক্ষণ হার ছিল ১২৬ দশমিক ৯৫ শতাংশ। আমাদের লক্ষ্য শুধু খেলাপি ঋণ কম রাখা নয়; বরং একটি উচ্চমানের, টেকসই ও বৈচিত্র্যময় ঋণ পোর্টফোলিও গড়ে তোলা, যা ব্যাংকের দীর্ঘমেয়াদি স্থিতিশীলতা ও প্রবৃদ্ধিকে নিশ্চিত করবে।
আগামী দিনের ব্যাংকিং হবে প্রযুক্তিনির্ভর। কৃত্রিম বুদ্ধিমত্তা (এআই), ডেটা অ্যানালিটিকস, ওপেন ব্যাংকিং, ডিজিটাল পেমেন্ট এবং সাইবার নিরাপত্তার ক্ষেত্রে আপনার ব্যাংকের দীর্ঘমেয়াদি রূপান্তর কৌশল কী?
আমাদের দীর্ঘমেয়াদি কৌশল হলো প্রযুক্তিনির্ভর, নিরাপদ ও গ্রাহককেন্দ্রিক ব্যাংকিং ব্যবস্থা গড়ে তোলা। এআই ও ডেটা অ্যানালিটিকসের মাধ্যমে উন্নত গ্রাহকসেবা ও ঝুঁকি ব্যবস্থাপনা, ওপেন ব্যাংকিং ও ডিজিটাল পেমেন্টের মাধ্যমে উদ্ভাবনী সেবা সম্প্রসারণ এবং আন্তর্জাতিক মানদণ্ড অনুসরণ করে শক্তিশালী সাইবার নিরাপত্তা নিশ্চিত করাই আমাদের অগ্রাধিকার।
সাইবার নিরাপত্তা নিশ্চিত করে প্রযুক্তিনির্ভর উন্নত গ্রাহকসেবা প্রদান করার মাধ্যমে গ্রাহকের আস্থা উত্তরোত্তর বৃদ্ধি ও পরিচালনাগত দক্ষতা বৃদ্ধির লক্ষ্যে ব্যাংকের বিশাল কর্মী বাহিনীকে নিয়মিত প্রশিক্ষণের মাধ্যমে দক্ষ মানবসম্পদে রূপান্তর করাই আমাদের অন্যতম প্রধান লক্ষ্য।
বাংলাদেশের ব্যাংক খাতকে আন্তর্জাতিক মানে আরো শক্তিশালী ও প্রতিযোগিতামূলক করতে নীতিনির্ধারক, নিয়ন্ত্রক সংস্থা এবং ব্যাংকগুলোর মধ্যে কী ধরনের সমন্বয় ও সংস্কার সবচেয়ে জরুরি বলে মনে করেন?
বাংলাদেশের ব্যাংক খাতকে আন্তর্জাতিক মানে আরো শক্তিশালী ও প্রতিযোগিতামূলক করতে নীতিনির্ধারক, নিয়ন্ত্রক সংস্থা এবং ব্যাংকগুলোর মধ্যে সমন্বিত উদ্যোগ অত্যন্ত জরুরি। স্থিতিশীল ও পূর্বানুমানযোগ্য নীতিমালা, শক্তিশালী করপোরেট গভর্ন্যান্স, ঝুঁকিভিত্তিক তদারকি, প্রযুক্তি ও সাইবার নিরাপত্তায় বিনিয়োগ এবং আন্তর্জাতিক মানদণ্ডের দ্রুত বাস্তবায়নের ওপর আমাদের গুরুত্ব দিতে হবে। একই সঙ্গে নিয়ন্ত্রক ও ব্যাংকগুলোর মধ্যে নিয়মিত সংলাপ ও সহযোগিতা জোরদার করা গেলে বাংলাদেশের ব্যাংক খাত আরো স্থিতিশীল, আধুনিক ও বৈশ্বিকভাবে প্রতিযোগিতামূলক হয়ে উঠবে।
আগামী পাঁচ বছরে আপনার ব্যাংকের প্রধান কৌশলগত অগ্রাধিকার কী?
আগামী পাঁচ বছরে আমাদের প্রধান কৌশলগত অগ্রাধিকার হলো একটি প্রযুক্তিনির্ভর, টেকসই ও গ্রাহককেন্দ্রিক ডিজিটাল ব্যাংক হিসেবে নিজেদের আরো শক্তিশালী অবস্থানে নিয়ে যাওয়া। আমরা ডিজিটাল রূপান্তরকে আরো ত্বরান্বিত করে এআই, ডেটা অ্যানালিটিকস ও অটোমেশনের মাধ্যমে সেবার মান ও পরিচালনাগত দক্ষতা বৃদ্ধি করতে চাই। এছাড়া এসএমই, করপোরেট ও রিটেইল ব্যাংকিংয়ে টেকসই প্রবৃদ্ধি, কম খরচে আমানত সংগ্রহ, সম্পদের গুণগত মান উন্নয়ন, খেলাপি ঋণ নিয়ন্ত্রণ এবং গ্রাহকের জন্য আরো উদ্ভাবনী ও সহজলভ্য ডিজিটাল সেবা নিশ্চিত করার ওপর আমরা গুরুত্ব দিচ্ছি।