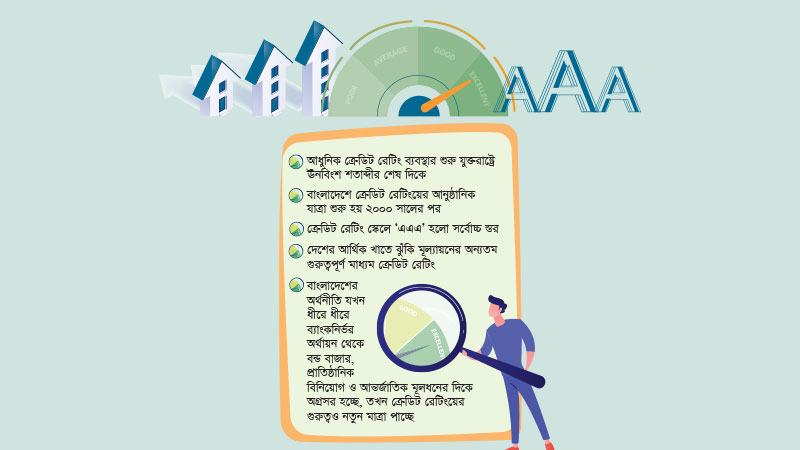
গুরুত্বপূর্ণ বিষয় হলো, একটি ক্রেডিট রেটিং কোম্পানির মূল কাজ কী, সেটি বোঝা প্রয়োজন। একটি কোম্পানি যখন বন্ড ইস্যু করে, তখন সে প্রতিষ্ঠানের ভবিষ্যৎ নগদপ্রবাহ, আর্থিক সক্ষমতা, শিল্প খাতের অবস্থা, তহবিলের স্বাস্থ্য, ব্যবস্থাপনা এবং অন্যান্য ঝুঁকি বিশ্লেষণ করে রেটিং দেয়া হয়। অর্থাৎ প্রতিষ্ঠানটির ঋণ পরিশোধ সক্ষমতা কতটা শক্তিশালী, সেটিই মূল্যায়ন করা হয়।
আন্তর্জাতিক বাজারে একটি প্রতিষ্ঠানের ঋণ গ্রহণের খরচ তার ক্রেডিট রেটিংয়ের সঙ্গে সরাসরি সম্পর্কিত। কোনো প্রতিষ্ঠান যদি সর্বোচ্চ রেটিং পায়, তাহলে তুলনামূলক কম সুদে ঋণ নিতে পারে। আবার রেটিং কমতে থাকলে ঋণের সুদহারও বেড়ে যায়। অর্থাৎ ক্রেডিট রেটিং ও অর্থায়নের ব্যয়ের মধ্যে সরাসরি সম্পর্ক রয়েছে। বাংলাদেশে এখনো এ ধরনের ব্যবস্থা পুরোপুরি গড়ে ওঠেনি।
বর্তমানে দেশে ক্রেডিট রেটিংয়ের গুরুত্ব মূলত দুটি ক্ষেত্রে। একটি হলো প্রাথমিক গণপ্রস্তাব (আইপিও) ইস্যুর সময় কোম্পানির আর্থিক সক্ষমতা সম্পর্কে একটি মূল্যায়ন পাওয়া। সবচেয়ে গুরুত্বপূর্ণ ভূমিকা হচ্ছে করপোরেট বন্ড ইস্যুর ক্ষেত্রে। বন্ড বাজার যত সম্প্রসারণ হবে, ক্রেডিট রেটিং কোম্পানিগুলোর ভূমিকা ততই গুরুত্বপূর্ণ হয়ে উঠবে।
বাংলাদেশের ক্রেডিট রেটিং কোম্পানিগুলোর গুণগত মান নিয়ে আমার প্রাথমিক পর্যবেক্ষণ হলো—এখানে যথেষ্ট ঘাটতি রয়েছে। আন্তর্জাতিক মানদণ্ডের সঙ্গে তুলনা করলে মানের দিকে দিয়ে বড় ব্যবধান রয়েছে। এমনকি স্থানীয় প্রতিষ্ঠানগুলোর মধ্যেও মানের দিক থেকে উল্লেখযোগ্য পার্থক্য রয়েছে। আমার মূল্যায়নে অধিকাংশ ক্রেডিট রেটিং এজেন্সি এখনো আন্তর্জাতিক মানদণ্ড অনুযায়ী কাজ করতে পারছে না। এ ব্যবধান ঠিক কোথায়, কোন কোন ক্ষেত্রে আন্তর্জাতিক মান থেকে বিচ্যুতি রয়েছে, সেটি জানার জন্য প্রথমে একটি পূর্ণাঙ্গ মূল্যায়ন প্রয়োজন। এজন্য আন্তর্জাতিক অভিজ্ঞতাসম্পন্ন এমন একজন পরামর্শককে আনার পরিকল্পনা করছি, যিনি আগে এ ধরনের কাজ করেছেন। তিনি দেশের ক্রেডিট রেটিং কোম্পানিগুলোর প্রকাশিত রেটিং ও তাদের মূল্যায়ন পদ্ধতি আন্তর্জাতিক মানদণ্ডের সঙ্গে তুলনা করে দেখবেন। এ মূল্যায়নের মাধ্যমে আমরা বুঝতে পারব, কোথায় কোথায় ঘাটতি রয়েছে এবং কোন কোন জায়গায় আন্তর্জাতিক মান থেকে বিচ্যুতি ঘটছে। এরপর সে অভিজ্ঞতার ভিত্তিতে বিদ্যমান নীতিমালা ও নিয়ন্ত্রক কাঠামো আরো শক্তিশালী করা হবে।