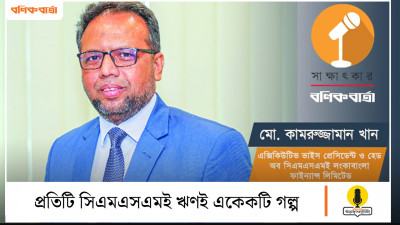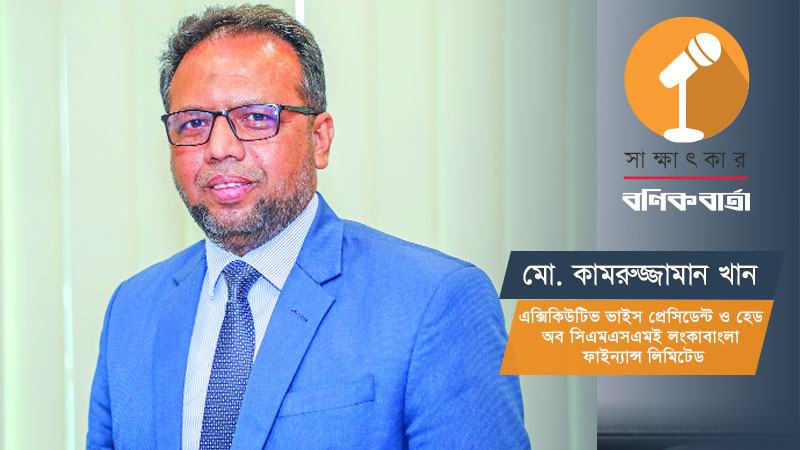
লংকাবাংলা ফাইন্যান্স লিমিটেডের এক্সিকিউটিভ ভাইস প্রেসিডেন্ট ও হেড অব সিএমএসএমই মো. কামরুজ্জামান খান। প্রতিষ্ঠানটির বিভিন্ন পদে কাজ করছেন এক দশক ধরে। সম্প্রতি প্রতিষ্ঠানটির সিএমএসএমই ঋণ ও কেন্দ্রীয় ব্যাংকের পুনঃঅর্থায়ন তহবিল নিয়ে তিনি কথা বলেছেন বণিক বার্তার সঙ্গে—
বর্তমানে সিএমএসএমই খাতে লংকাবাংলা ফাইন্যান্সের অবস্থান কেমন?
লংকাবাংলা ফাইন্যান্স ২০১৪ সাল থেকে সিএমএসএমই খাতে ব্যবসা শুরু করে। এর পর থেকেই ধারাবাহিকভাবে এ খাতে ব্যবসা সম্প্রসারণ করে যাচ্ছে। বর্তমানে আমাদের মোট ঋণ পোর্টফোলিওর ৩৮ শতাংশই সিএমএসএমই খাতে বিতরণ করা হয়েছে। আমাদের ২৭টি শাখার মাধ্যমে দেশের ৪৭টি জেলার ২০ হাজার গ্রাহকের মধ্যে এ ঋণ বিতরণ করা হয়েছে। এক্ষেত্রে আমরা ক্ষুদ্র ও নারী উদ্যোক্তাদের এ ঋণ দিয়েছি। সিএমএসএমই খাতে আমাদের বর্তমান পোর্টফোলিওর পরিমাণ ২ হাজার ৩৪৫ কোটি টাকা। ১৩ হাজার ৫০০ গ্রাহকের মাঝে এ ঋণ বিতরণ করেছি। এ বছরের মধ্যে আমাদের সিএমএসএমই পোর্টফোলিও ২ হাজার ৫০০ কোটি টাকায় উন্নীত করার লক্ষ্যমাত্রা রয়েছে। এরই মধ্যে প্রথম প্রান্তিকে ৮০ কোটি বিতরণ করেছি। আশা করছি বাকি সময়ের মধ্যে ২০০ কোটি টাকাও বিতরণ করা সম্ভব হবে।
বাংলাদেশ ব্যাংক সিএমএসএমই খাতের জন্য ২৫ হাজার কোটি টাকার একটি পুনঃঅর্থায়ন তহবিল গঠন করেছে। এ তহবিল থেকে এখন পর্যন্ত আপনারা কী পরিমাণ সুবিধা নিয়েছেন?
সিএমএসএমই খাতের জন্য গঠন করা বাংলাদেশ ব্যাংকের পুনঃঅর্থায়ন তহবিলটি পরবর্তী সময়ে প্রাক-অর্থায়ন তহবিলে রূপান্তর করা হয়েছে। এ তহবিলের খুব প্রয়োজন ছিল। কারণ কভিডের সময় সরকার ও বাংলাদেশ ব্যাংকের মাধ্যমে চলতি মূলধন হিসেবে তিনটি প্রণোদনা প্যাকেজ দেয়া হয়েছিল। এক বছরের মধ্যেই সেটি শেষ হয়ে যাচ্ছিল। এ প্রণোদনা তহবিলকে কাজে লাগিয়ে উদ্যোক্তারা যখন একটি স্থিতিশীল পর্যায়ে চলে আসে তখন ব্যবসা সম্প্রসারণের জন্য তাদের স্বল্প ও মধ্যম মেয়াদি তহবিলের প্রয়োজনীয়তা দেখা দেয়। বাংলাদেশ ব্যাংক সম্প্রতি যে তহবিল ঘোষণা করেছে এটি মধ্যমেয়াদি ঋণ, যা ব্যবসায়ীদের জন্য সহায়ক হবে। এ তহবিল থেকে আমরা ২৫০ কোটি টাকা বরাদ্দ পেয়েছি। এরই মধ্যে ১৬৮ কোটি টাকার ঋণ বিতরণ করেছি। আর এ ঋণ বিতরণ করা হয়েছে ১ হাজার ২০০ গ্রাহকের মধ্যে। আশা করছি এ বছরের জুলাই-আগস্টের মধ্যে পুরো ২৫০ কোটি টাকাই বিতরণ করতে সক্ষম হব।
এ তহবিলের সুদের পরিমাণ গ্রাহক পর্যায়ে বেশ কম। উদ্যোক্তা তৈরির ক্ষেত্রে এ কম সুদহার কী ধরনের ভূমিকা রাখছে?
বাংলাদেশ ব্যাংকের সবগুলো পুনঃঅর্থায়ন তহবিলের সুদহার কম। আর এনবিএফআই খাতের জন্য এ তহবিলগুলো বেশ গুরুত্বপূর্ণ। আমাদের তহবিল সংগ্রহের ব্যয় তুলনামূলক বেশি। কারণ আমরা ব্যাংক থেকে কিংবা অন্য উত্স থেকে বেশি ব্যয়ে তহবিল নিয়ে পুনর্বিনিয়োগ করে থাকি। ফলে ব্যাংকের চেয়ে আমাদের তহবিল সংগ্রহের ব্যয় সবসময়ই এক-দেড় শতাংশ বেশি থাকে। এতে গ্রাহক পর্যায়ে আমাদের স্প্রেড অনেক কমে যায়। পুনঃঅর্থায়ন তহবিলের ক্ষেত্রে আমাদের ন্যূনতম ৪ শতাংশ হারে স্প্রেড থাকে। ২৫ হাজার কোটি টাকার যে তহবিল বাংলাদেশ ব্যাংক গঠন করেছে সেখানে আমাদের স্প্রেড ৫ শতাংশ। আমরা বাংলাদেশ ব্যাংকের কাছ থেকে ২ শতাংশ সুদে তহবিল নিয়ে গ্রাহককে ৭ শতাংশ সুদে ঋণ দিচ্ছি। সুদের হার কম হলে ঋণ পরিশোধও সহজ হয়ে যায়। ২০১০ সাল থেকে বাংলাদেশ ব্যাংকের পুনঃঅর্থায়ন তহবিল শুরু হয়েছে। ২০১০ সালের আগে সিএমএসএমই খাতে যে অবস্থা ছিল এর পর থেকে এটি চার গুণ বৃদ্ধি পেয়েছে। পুনঃঅর্থায়ন তহবিলের কারণেই এটি সম্ভব হয়েছে।
একটা সময় পর্যন্ত নারী উদ্যোক্তা ছিল না বললেই চলে। নারীরা ব্যবসা করবে এটা কেউ চিন্তাও করতে পারেনি। কিন্তু পুনঃঅর্থায়ন তহবিল চালু হওয়ার পর থেকে নারী উদ্যোক্তাদের অংশগ্রহণ অনেক বেড়েছে। ২০১৪ থেকে ২০২৩ সাল পর্যন্ত আমরা নারী উদ্যোক্তাদের মধ্যে ৪৮০ কোটি টাকা ঋণ বিতরণ করেছি। তহবিলের ১৫ শতাংশ অর্থ নারী উদ্যোক্তাদের জন্য বরাদ্দ রেখেছে বাংলাদেশ ব্যাংক। আমরা নারীদের প্রশিক্ষণ দিচ্ছি, তাদের নিয়ে মেলার আয়োজন করা হচ্ছে। নারী উদ্যোক্তাদের জন্য লংকাবাংলার ‘শিখা’
নামে একটি বিশেষ প্লাটফর্মও রয়েছে। এর মাধ্যমে তাদের ৩৬০ ডিগ্রি সেবা এবং ৪ শতাংশ সুদে ঋণ দেয়া হচ্ছে।
উদ্যোক্তা তৈরির ক্ষেত্রে বাংলাদেশ ব্যাংকের পুনঃঅর্থায়ন তহবিল একটি ব্যাপক পরিবর্তন এনেছে। স্টার্টআপ উদ্যোগের জন্যও বাংলাদেশ ব্যাংকের একটি পুনঃঅর্থায়ন তহবিল রয়েছে। গত এক বছরে আমরা ১ হাজার ৭৮টি স্টার্টআপ উদ্যোগকে ঋণ দিয়েছি, যাদের এর আগে ব্যাংকের সঙ্গে কোনো লেনদেন ছিল না। এ খাতে আমরা ৮২ কোটি টাকার ঋণ বিতরণ করেছি।
বাংলাদেশ ব্যাংক উৎপাদনশীল খাতে পুনঃঅর্থায়ন তহবিলের অর্থ বিনিয়োগের বিষয়টি উৎসাহিত করে থাকে। আমাদের এখানে সিএমএসএমই খাতের অধিকাংশ ব্যবসাই ট্রেডিংনির্ভর। এক্ষেত্রে তহবিলের অর্থ উৎপাদনশীল খাতে বিনিয়োগ নিশ্চিত করার জন্য করণীয় কী?
উৎপাদনশীল ও সেবা খাতে তহবিলের অর্থ বিতরণে কেন্দ্রীয় ব্যাংকের নির্দেশনা রয়েছে। কর্মসংস্থান সৃষ্টির পাশাপাশি জিডিপি প্রবৃদ্ধিতে অবদান রাখার উদ্দেশ্যেই মূলত এসব খাতে বিনিয়োগকে উৎসাহিত করা হয়েছে। আমরাও সেটিকে গুরুত্ব দিতে চাই। কিন্তু বাস্তবতা কিছুটা ভিন্ন। সিএমএসএমই খাতের ৭০ শতাংশ হচ্ছে খুচরা ব্যবসা। ভোক্তাপর্যায়ে পণ্য পৌঁছে দেয় এরা। উৎপাদন খাতে উৎপাদিত পণ্য ভোক্তাপর্যায়ে পৌঁছাতে হলে খুচরা ব্যবসায়ীদের প্রয়োজন। তাদের বাদ দিয়ে সিএমএসএমই কল্পনা করা কঠিন। কিন্তু আমরা যদি খুচরা ব্যবসায়ীদের বাদ দিয়ে উৎপাদন খাতে গুরুত্ব দিই তাহলে ভোক্তার কাছে পণ্য পৌঁছবে না। খুচরা ও উৎপাদনমুখী উদ্যোগ—দুটোই আমাদের প্রয়োজন। এক্ষেত্রে সরকার ও আমাদের সবাইকে সম্মিলিতভাবে নতুন নতুন উদ্যোক্তা তৈরির উদ্যোগ নিতে হবে। মত্স্য চাষ, কৃষি প্রক্রিয়াজাত ও স্টার্টআপের মতো উৎপাদনশীল খাতে আরো বেশি গুরুত্ব দিতে হবে। প্রয়োজনবোধে উৎপাদনশীল খাতের জন্য স্বল্পসুদে নতুন আরেকটি তহবিল চালু করা যেতে পারে। তখন ব্যাংক ও আর্থিক প্রতিষ্ঠানগুলো এক্ষেত্রে ঋণ বিতরণে আরো উদ্যোগী হবে।

আপনাদের কাছ থেকে ঋণ নিয়ে উদ্যোক্তা হিসেবে সফল হয়েছেন এমন কিছু সফলতার গল্প শুনতে চাই।
আমাদের একজন গ্রাহক, একসময় তিনি পারসোনাতে কাজ করতেন। আমরা তাকে নিজস্ব একটি পার্লার স্থাপনের জন্য উদ্বুদ্ধ করি। আমাদের কাছ থেকে ঋণ নিয়ে তিনি উত্তরায় প্রথমে তার বাসার নিচে পার্লার খুলেছিলেন। পরবর্তী সময়ে দুই বছরে তিনি আরো তিনটি শোরুম উদ্বোধন করেছেন। আমাদের আরেকজন নারী গ্রাহক আছেন, যিনি ১৯৮৪ সালে মাত্র দেড় হাজার টাকা বেতনে গার্মেন্টসে কর্মী হিসেবে চাকরি করতেন। ২০১৫ সাল থেকে তিনি আমাদের গ্রাহক হিসেবে আছেন। আমরা তাকে বেশ কয়েক দফায় ঋণ দিয়েছি। তিনি বর্তমানে একটি মিনি গার্মেন্টসের মালিক। তার কারখানায় ৪০০ কর্মী কাজ করছে। ‘রিজভীনা
ফ্যাশন’ নামে তার গড়া এ প্রতিষ্ঠান বাংলাদেশ ব্যাংকের কাছ থেকে পুরস্কারও পেয়েছে।
নরসিংদীতে আমাদের আরেকজন উদ্যোক্তা আছেন। তিনি খাদি কাপড় তৈরির একটি প্রতিষ্ঠান গড়ে তুলেছেন। আমরা যখন তাকে প্রথম ঋণ দিয়েছিলাম তখন তার মাত্র চারটি মেশিন ছিল। বর্তমানে তার প্রতিষ্ঠানে ১৪০টি মেশিন আছে। সেখানে ২৫০ জন কর্মী কাজ করছে। প্রতিটি সিএমএসএমই ঋণই একেকটি গল্পের মতো। তবে এমন নয় যে সবাই সফল হয়েছেন। কভিডের সময় অনেকেই ব্যবসা হারিয়ে আবার নতুন করে শুরু করছেন। আমার অভিজ্ঞতা থেকে দেখেছি, ৯০ শতাংশ উদ্যোগ সফল হয়েছে। মাত্র ১০ শতাংশ বিভিন্ন ধরনের টানাপোড়েনের কারণে সফল হতে পারেনি।
সিএমএসএমই খাতকে আরো শক্তিশালী করার জন্য কী কী উদ্যোগ নেয়া যেতে পারে বলে আপনি মনে করেন?
সরকার ও বাংলাদেশ ব্যাংক সিএমএসএমই খাতকে অগ্রাধিকার খাত হিসেবে দেখছে। এর পাশাপাশি আমাদের যেটা করতে হবে সিএমএসএমই খাত থেকে মিডিয়াম বা মাঝারি উদ্যোক্তাদের আলাদা করতে হবে। শুধু কটেজ, মাইক্রো ও স্মল (সিএমএস)—এদের
নিয়ে আলাদা একটি সেগমেন্ট করতে হবে। মাঝারি উদ্যোক্তা যারা রয়েছেন তারা উদীয়মান করপোরেট ক্যাটাগরিতে চলে যান। জামানত ছাড়া কিন্তু সাধারণত কেউ ঋণ দিতে আগ্রহী হয় না। আমাদের অভিজ্ঞতায় দেখেছি যে সিএমএসএমই খাতে জামানতবিহীন ঋণ দিলে সেটি পরিশোধের হার জামানতসহ দেয়া ঋণের তুলনায় অনেক ভালো। এক্ষেত্রে ক্ষুদ্র উদ্যোক্তাদের ছোট আকারের জামানতবিহীন ঋণ দিতে ব্যাংক ও আর্থিক প্রতিষ্ঠানগুলোকে উদ্বুদ্ধ করতে হবে। এক্ষেত্রে ১ কোটি টাকা পর্যন্ত জামানতবিহীন ঋণ দেয়া যেতে পারে। এটি ক্রমবর্ধমান একটি খাত। এখানে অনেক সম্ভাবনা রয়েছে এবং কর্মসংস্থানের সুযোগ রয়েছে। এজন্য নতুন উদ্যোক্তা তৈরির ক্ষেত্রে আমাদের বিভিন্ন ধরনের প্রশিক্ষণের ব্যবস্থা করতে হবে। এসএমই ফাউন্ডেশন ও জেলা পর্যায়ে বিসিককে কাজে লাগাতে হবে।
কৃষি খাতের জন্য ৫ হাজার কোটি টাকার পুনঃঅর্থায়ন তহবিল রয়েছে। এছাড়া আরো বেশকিছু খাতের জন্যও এ ধরনের তহবিল রয়েছে। এগুলো থেকে অর্থ নিয়ে এনবিএফআইগুলো দেশের অর্থনৈতিক সমৃদ্ধিতে কী ধরনের ভূমিকা রাখতে পারে?
কৃষি খাতের তহবিলে এনবিএফআইগুলোকে অন্তর্ভুক্ত করা হয়নি। মূলত হাতেগোনা কয়েকটি বাদে অধিকাংশ এনবিএফআই ঢাকাকেন্দ্রিক হওয়ার কারণেই এক্ষেত্রে তাদের এ তহবিলে অন্তর্ভুক্ত করা হয়নি। তবে আমরা কিন্তু কৃষি প্রক্রিয়াকরণ ব্যবসায় অর্থায়ন করতে পারি। এ খাতে একটি পুনঃঅর্থায়ন তহবিল রয়েছে। এক্ষেত্রে গ্রাহক পর্যায়ে সুদের হার ৭ শতাংশ। বাংলাদেশ ব্যাংক আমাদের ৩ শতাংশ সুদে এর জন্য তহবিল সরবরাহ করে। লংকাবাংলা ফাইন্যান্স এ খাতে ১২৫ কোটি টাকা অর্থায়ন করেছে। উত্তরবঙ্গ, ময়মনসিংহ, নেত্রকোনা ও শেরপুর অঞ্চলে মাশরুম চাষ, মত্স্য, পেঁপে বাগানের মতো খাতে অর্থায়ন করেছি। এক্ষেত্রে আমাদের বেশকিছু সফলতার গল্পও রয়েছে। এ ধরনের একটি প্রকল্পেই ৩ কোটি টাকা অর্থায়ন করেছি। সেই গ্রাহক ২৫ একর জায়গায় লেবু ও পেঁপে চাষের পাশাপাশি পুকুর কেটে মাছ চাষ করে আমাদের ঋণ পরিশোধ করেছেন। তবে কৃষি খাতে আমাদের আরো বেশি নজর দেয়া উচিত। কেননা আমরা কৃষিনির্ভর দেশ। তাই এ খাতের উন্নয়নে সবাইকে এগিয়ে আসতে হবে। প্রয়োজনে বিভিন্ন সেচ প্রকল্পেও অর্থায়ন করা যেতে পারে।