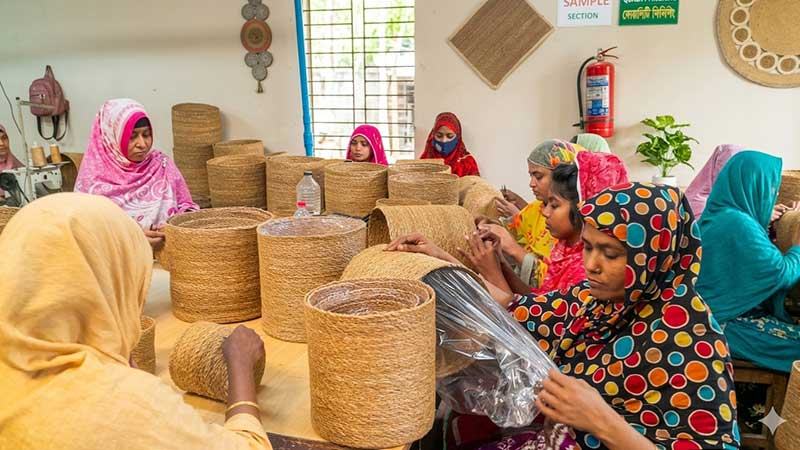
২০২৪ সালের অর্থনৈতিক শুমারি অনুযায়ী, দেশে প্রায় ১ কোটি ১৭ লাখ অর্থনৈতিক ইউনিট রয়েছে, যার মধ্যে প্রায় ১ কোটি ১২ লাখই ক্ষুদ্র উদ্যোগ। দেশের মোট ব্যবসার ৯৫ শতাংশের বেশি এবং প্রায় ১ কোটি ৮০ লাখ মানুষের কর্মসংস্থান তৈরি করা এ মাইক্রো এন্টারপ্রাইজগুলোকে (ক্ষুদ্র ও কুটির) জাতীয় অর্থনীতির চালিকাশক্তি হিসেবে বিবেচনা করা হয়। তবে স্থানীয় পর্যায়ে সফল হলেও বৃহত্তর বাজারে প্রবেশে তারা আটকে থাকে লো-লেভেল টেকনোলজি ট্র্যাপে—যেখানে স্বল্প বিনিয়োগ, কম মুনাফা ও নিম্নমানের পণ্য তাদের অগ্রযাত্রাকে বাধাগ্রস্ত করছে। অর্থাৎ এ সমস্যার মূলেই রয়েছে আর্থিক জোগানের স্বল্পতা।
ইন্টারন্যাশনাল ফাইন্যান্স করপোরেশনের (আইএফসি) হিসাবমতে, বাংলাদেশে ক্ষুদ্র উদ্যোগে গড় ফাইন্যান্স গ্যাপ প্রায় ৭৩ বিলিয়ন ডলার। যেখানে একজন ক্ষুদ্র উদ্যোক্তার প্রয়োজনীয় ঋণের মাত্র ১৪ শতাংশ তিনি পান, বাকি ৮৬ শতাংশ ঘাটতি থেকে যায়। এক্ষেত্রে আইএফসি মূল প্রতিবন্ধকতা হিসেবে চিহ্নিত করেছে পর্যাপ্ত পুঁজির অভাবকে, যা তাদের উৎপাদনশীলতা ও বাজার সম্প্রসারণে বড় বাধা।
এ বাস্তবতায় ২০২৫ সালের মে মাস থেকে পল্লী কর্ম-সহায়ক ফাউন্ডেশন (পিকেএসএফ) চালু করেছে ক্রেডিট এনহ্যান্সমেন্ট স্কিম (সিইএস), যা দীর্ঘদিন ধরে ক্ষুদ্র ও কুটির শিল্প খাতকে আটকে রাখা আর্থিক ফাঁদ থেকে বেরিয়ে আসতে সহায়তা করছে। কয়েক দশক ধরেই দেশের ক্ষুদ্র উদ্যোগের বিকাশের নেপথ্যে অভিভাবকের মতো কাজ করে যাওয়া প্রতিষ্ঠানটির ব্যবস্থাপনা পরিচালক মো. ফজলুল কাদেরের তথ্যমতে, দেশের প্রায় ৪০ লাখ ক্ষুদ্র উদ্যোগ ও উদ্যোক্তাকে সরাসরি সহায়তা দিচ্ছে পিকেএসএফ। তবে এ খাতের প্রকৃত চাহিদা আরো বিশাল, যেখানে প্রায় ৫০ বিলিয়ন ডলারের বিনিয়োগ প্রয়োজন। এ বিশাল অর্থের জোগান দেয়ার জন্য বাণিজ্যিক ব্যাংকগুলোকে এ খাতে সম্পৃক্ত করতেই পিকেএসএফের ‘ক্রেডিট এনহ্যান্সমেন্ট স্কিম’ বা সিইএস প্রোগ্রামের যাত্রা।
এশিয়ান ডেভেলপমেন্ট ব্যাংক (এডিবি) ১৯৯৭ সাল থেকে পিকেএসএফকে বিভিন্ন প্রকল্পের আওতায় আর্থিক ও কারিগরি সহায়তা দিয়ে আসছে। এরই ধারাবাহিকতায় ক্ষুদ্র উদ্যোক্তাদের আর্থিক ও প্রাতিষ্ঠানিক সহায়তা প্রদানের মাধ্যমে বর্ধিত জনগোষ্ঠীর কর্মসংস্থানের লক্ষ্য ২০২৩ সালে ‘মাইক্রোএন্টারপ্রাইজ ফাইন্যান্সিং অ্যান্ড ক্রেডিট এনহ্যান্সমেন্ট (এমএফসিই)’ প্রকল্পের আওতায় ২০০ মিলিয়ন ডলার অর্থায়ন করে। যার অংশ হিসেবে ‘সিইএস’ বাস্তবায়ন করা হচ্ছে।
প্রোগ্রামের মূল বৈশিষ্ট্য নিয়ে পিকেএসএফ জানায়, পিকেএসএফের অংশীদার সংস্থাগুলো বাণিজ্যিক ব্যাংক থেকে ঋণ নিয়ে তা উদ্যোক্তাদের মধ্যে বিতরণ করবে। ব্যাংক পর্যায়ে এ ঋণের ঝুঁকি তিনটি উপায়ে পিকেএসএফ বহন করবে। ব্যাংক ঋণের ঝুঁকি প্রশমনে পিকেএসএফ তিনটি গুরুত্বপূর্ণ পদক্ষেপ নিয়েছে—প্রথমত, ঋণগ্রহীতার যোগ্যতা মূল্যায়ন করে সার্টিফিকেট প্রদান; দ্বিতীয়ত, ঋণের যথাযথ ব্যবহার তদারকি এবং তৃতীয়ত, ঋণ আদায় না হলে মোট বিতরণকৃত ঋণের ১৫ শতাংশ ক্ষতিপূরণ প্রদান। ফলে ব্যাংকগুলো ক্ষুদ্র উদ্যোক্তাদের ঋণ দিতে আরো উৎসাহী হচ্ছে এবং উদ্যোক্তাদের জন্য নতুন অর্থায়নের সুযোগ তৈরি হচ্ছে।
এরই মধ্যে ১১টি বাণিজ্যিক ব্যাংক ও একটি আর্থিক প্রতিষ্ঠান এ উদ্যোগে যুক্ত হয়েছে। এ লক্ষ্যে তারা দেশব্যাপী ক্ষুদ্র উদ্যোক্তাদের একটি ডেটাবেজ তৈরির উদ্যোগ গ্রহণ করছে, যা অর্থপ্রবাহকে আরো গতিশীল করবে।
পিকেএসএফ এ স্কিম বাস্তবায়নে একটি কার্যকর মেকানিজম তৈরি করেছে। একদিকে বাণিজ্যিক ব্যাংকগুলোর সঙ্গে সরাসরি চুক্তি করে ঋণ বিতরণ প্রক্রিয়ায় যুক্ত করেছে। মাইক্রোফাইন্যান্স ইনস্টিটিউটগুলো (এমএফআই) মধ্যস্থতাকারী হিসেবে কাজ করছে। পিকেএসএফ এমএফআইগুলোর সঙ্গে প্রয়োজনীয় টুলস, টেকনিক ও মেকানিজম শেয়ার করছে এবং ব্যাংকের কাছে গ্যারান্টার হিসেবে কাজ করছে। একই সঙ্গে তারা একটি মনিটরিং ও রেটিং সিস্টেম চালু করেছে, যার মাধ্যমে ব্যাংকগুলোকে নিশ্চিত করা হয় যে ঋণ যথাযথভাবে ব্যবহৃত হচ্ছে। ফলে উভয় পক্ষের—ব্যাংক ও ক্ষুদ্র উদ্যোক্তা—আস্থা বৃদ্ধি পাচ্ছে। এভাবে প্রকল্প বাস্তবায়নের মাধ্যমে ক্ষুদ্র উদ্যোগ খাতকে আর্থিক ফাঁদ থেকে মুক্ত করে টেকসই প্রবৃদ্ধির পথে এগিয়ে নিচ্ছে পিকেএসএফ।
আর্থিক প্রতিষ্ঠান বিভাগের সচিব নাজমা মোবারেক জানান, যেখানে দেশের বড় বড় ব্যাংক খেলাপি ঋণের ভারে জর্জরিত, সেখানে পিকেএসএফের সহযোগী সংস্থাগুলোর ঋণ আদায়ের হার প্রায় ৯৯ শতাংশ থাকায় তাদের ঋণ পুনঃতফসিলীকরণের প্রয়োজন পড়ে না। যার মাধ্যমে আর্থিক শৃঙ্খলায় এসব প্রতিষ্ঠানের শ্রেষ্ঠত্ব প্রমাণিত হয়।
এরই মধ্যে ব্র্যাক ব্যাংক, সিটি ব্যাংক, প্রাইম ব্যাংক, ট্রাস্ট ব্যাংক, সীমান্ত ব্যাংক, মধুমতি ব্যাংক, কমার্শিয়াল ব্যাংক অব সিলন, মার্কেন্টাইল ব্যাংক, এনসিসি ব্যাংক, সাউথইস্ট ব্যাংক ও দ্য ইউএই-বাংলাদেশ ইনভেস্টমেন্ট কোম্পানি (ইউবিকো) লিমিটেডের মতো প্রতিষ্ঠানগুলো গ্রামের উদ্যোক্তাদের ঋণ দিতে এগিয়ে এসেছে। আরো বেশ কয়েকটি ব্যাংক ‘সিইএস’-এ যুক্ত হওয়ার অপেক্ষায় রয়েছে।